شركات تمويل مشروعات في مصر: مصادر التمويل وكيف تحصل عليه
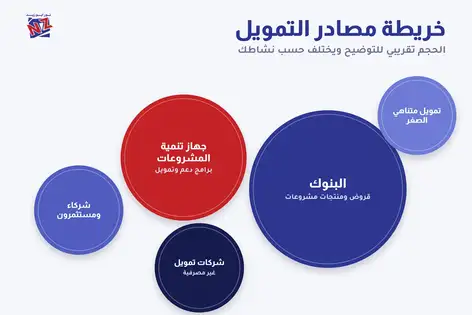
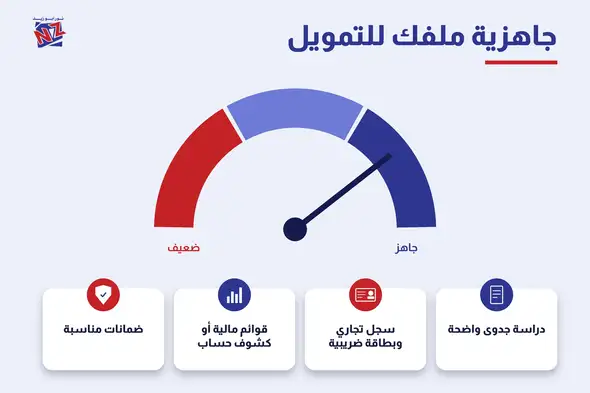
من أين تحصل على تمويل لمشروعك في مصر، وما الذي تطلبه شركات تمويل المشروعات والبنوك قبل الموافقة؟ مصادر التمويل الرئيسية هي البنوك ومبادراتها، وجهاز تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر، وشركات التمويل متناهي الصغر وشركات التأجير التمويلي الخاضعة لرقابة الهيئة العامة للرقابة المالية. وكلها تطلب تقريبًا نفس العناصر: دراسة جدوى واقعية، وسجلًا تجاريًا وبطاقة ضريبية، وقوائم مالية للمشروعات القائمة، وضمانات تتناسب مع قيمة التمويل.
رفض طلبات التمويل لا يعود غالبًا إلى ضعف الفكرة، بل إلى ملف غير مكتمل أو أرقام غير مقنعة أو هيكل تمويل لا يناسب التدفقات النقدية للمشروع. في هذا الدليل، ستتعرف على مصادر تمويل المشروعات في مصر، وشروط الحصول على التمويل، وكيف تجهز ملف تمويل قويًا وتقارن بين العروض.
الخلاصة
- جهاز تنمية المشروعات يعمل وفق القانون 152 لسنة 2020 لتنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر.
- شركات التمويل متناهي الصغر والتأجير التمويلي تخضع لرقابة الهيئة العامة للرقابة المالية.
- التأجير التمويلي ينظمه القانون 176 لسنة 2018، ويتيح تمويل الأصول دون شرائها نقدًا.
- دراسة الجدوى والقوائم المالية والضمانات هي أساس أي قرار تمويل.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
مصادر تمويل المشروعات
يختلف مصدر التمويل المناسب باختلاف حجم المشروع ومرحلته؛ فالمشروع الناشئ الصغير له خيارات تختلف عن مصنع قائم يريد التوسع.
البنوك والمبادرات
البنوك هي المصدر الأكبر لتمويل المشروعات القائمة والمتوسطة، وتقدم قروضًا لرأس المال العامل، وقروضًا متوسطة وطويلة الأجل لشراء الأصول والتوسعات، وتسهيلات ائتمانية متجددة. كما تطرح الدولة والبنك المركزي من وقت لآخر مبادرات لتمويل قطاعات بعينها، مثل الصناعة والزراعة والمشروعات الصغيرة، بشروط وأسعار عائد ميسرة. وتتغير هذه المبادرات وشروطها، لذلك يجب التحقق من المبادرات السارية وقت التقديم.
وتقدم البنوك الإسلامية والفروع الإسلامية في البنوك التجارية صيغ تمويل بديلة، مثل المرابحة والإجارة والمشاركة، لمن يفضل هذه الصيغ.
وتقيّم البنوك طلب التمويل عادة وفق معايير متعارف عليها: سمعة العميل وسجله الائتماني لدى شركة الاستعلام الائتماني، وقدرة المشروع على السداد من تدفقاته النقدية، ورأس المال الذي يساهم به أصحاب المشروع، والضمانات المتاحة، وظروف القطاع والسوق. والعميل الذي يفهم هذه المعايير ويقدم ملفًا يجيب عنها بوضوح يرفع فرص الموافقة ويحسن شروط التمويل.
وتختلف القروض البنكية بين قروض بضمان عيني، وقروض بضمان التدفقات النقدية للمشروع، وقروض بضمان شركة ضمان مخاطر الائتمان. ويتأثر سعر العائد بنوع الضمان وقوة المركز المالي للمقترض ومدة القرض، لذلك فإن تحسين قوائمك المالية وسجلك الائتماني قبل التقديم يمكن أن ينعكس مباشرة على تكلفة التمويل.
جهاز تنمية المشروعات
يعمل جهاز تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر وفق القانون رقم 152 لسنة 2020، ويقدم تمويلًا للمشروعات بشكل مباشر أو من خلال البنوك والجمعيات وشركات التمويل الشريكة، إلى جانب خدمات غير مالية مثل التدريب والمساعدة في استخراج التراخيص. ويحدد القانون تصنيف المشروعات بحسب حجم أعمالها السنوي ورأس مالها، ويمنح المشروعات المسجلة حوافز ومزايا. والتمويل عبر الجهاز مناسب للمشروعات الصغيرة والشباب الذين لا يملكون ضمانات كبيرة.
ويشترط عادة للتمويل عبر الجهاز أن يكون المشروع قائمًا أو جديدًا بدراسة جدوى، وأن يتوافر لصاحبه ما يثبت الخبرة أو المؤهل المناسب، وأن يستوفي المستندات الرسمية، مع ضمانات تتناسب مع قيمة التمويل. وتختلف البرامج المتاحة وشروطها بحسب نوع المشروع والمحافظة والجهة الشريكة، لذلك يُفضل الاستعلام عن البرامج السارية قبل التقديم.
ومن الخدمات غير المالية المهمة التي يقدمها الجهاز: المساعدة في الحصول على التراخيص من خلال الشباك الواحد، وبرامج التدريب على إدارة المشروعات، ودعم التسويق والمعارض. وهذه الخدمات قد تكون بنفس أهمية التمويل للمشروع الناشئ، لأنها تعالج أسباب التعثر الإدارية والتسويقية.
شركات التمويل متناهي الصغر
شركات التمويل متناهي الصغر جهات مرخصة من الهيئة العامة للرقابة المالية وفق القانون رقم 141 لسنة 2014، تقدم تمويلات صغيرة لأصحاب المشروعات متناهية الصغر والأنشطة الفردية، مثل المحلات الصغيرة والورش والأنشطة المنزلية، بإجراءات أسرع ومتطلبات ضمانات أقل من البنوك، لكن بتكلفة تمويل أعلى غالبًا. وإلى جانبها توجد شركات التأجير التمويلي التي تمول الأصول مثل المعدات والسيارات والعقارات، وشركات التخصيم التي تمول على أساس الفواتير المستحقة على العملاء.
| مصدر التمويل | يناسب | ملاحظات |
|---|---|---|
| البنوك | المشروعات القائمة والمتوسطة والكبيرة | ضمانات وقوائم مالية، وتكلفة أقل نسبيًا |
| المبادرات | قطاعات محددة تدعمها الدولة | شروط وأسعار ميسرة متغيرة |
| جهاز تنمية المشروعات | المشروعات الصغيرة ومتناهية الصغر | تمويل مع خدمات غير مالية |
| التمويل متناهي الصغر | الأنشطة الفردية الصغيرة | إجراءات سريعة وتكلفة أعلى |
| التأجير التمويلي | شراء معدات وأصول | الأصل نفسه ضمان للتمويل |
وقبل التعامل مع أي شركة تمويل، تأكد من أنها مرخصة من الهيئة العامة للرقابة المالية، واقرأ العقد جيدًا لتعرف تكلفة التمويل الفعلية وكل الرسوم والغرامات، ولا تعتمد على الإعلانات أو الوعود الشفهية. فالتمويل من جهة غير مرخصة قد يعرضك لشروط مجحفة دون حماية قانونية كافية.
شروط الحصول على التمويل
تختلف التفاصيل من جهة لأخرى، لكن هناك شروطًا أساسية تتكرر في كل طلب تمويل تقريبًا.
الضمانات المطلوبة
تطلب جهات التمويل ضمانات تحمي حقها إذا تعثر السداد، وتتنوع بين: ضمانات عينية مثل رهن عقار أو معدات، وضمانات شخصية مثل كفالة الشركاء، وتنازل عن مستحقات لدى العملاء، أو وثائق تأمين. وفي بعض البرامج تتحمل شركة ضمان مخاطر الائتمان جزءًا من الضمان، ما يسهل حصول المشروعات الصغيرة على التمويل. وكلما كانت ضماناتك أقل، زادت أهمية قوة الدراسة والتدفقات النقدية في إقناع الجهة.
ومن المهم أن تفهم آثار كل ضمان قبل تقديمه؛ فرهن العقار يعني إمكانية التنفيذ عليه عند التعثر، والكفالة الشخصية تجعل أموالك الخاصة ضامنة لدين الشركة حتى لو كانت شركة ذات مسؤولية محدودة. لذلك لا تقدم ضمانات أكبر من اللازم، وتفاوض على الإفراج التدريجي عنها مع انتظام السداد.
ومن الضمانات الشائعة في التأجير التمويلي أن يكون الأصل نفسه مملوكًا لشركة التأجير حتى سداد آخر قسط، وهو ما يقلل حاجتها إلى ضمانات إضافية كبيرة، ويجعل التأجير التمويلي خيارًا مناسبًا للمشروعات التي تحتاج إلى معدات ولا تملك أصولًا عقارية للرهن.
دراسة الجدوى وملف التمويل
دراسة الجدوى هي قلب ملف التمويل للمشروعات الجديدة؛ فمن خلالها تقيم الجهة قدرة المشروع على توليد تدفقات نقدية تكفي لسداد الأقساط. لذلك يجب أن تتضمن تدفقات نقدية شهرية للسنة الأولى على الأقل، وجدولًا لخدمة الدين، وتحليل حساسية. ولمعرفة ما يميز الدراسة المقبولة لدى جهات التمويل، راجع دليل مكتب دراسات جدوى.
محتويات ملف التمويل المتكامل
- خطاب طلب التمويل يحدد القيمة والغرض والمدة.
- نبذة عن المشروع وأصحابه وخبراتهم.
- دراسة الجدوى أو خطة العمل مع التدفقات النقدية.
- القوائم المالية والإقرارات الضريبية للمشروعات القائمة.
- صورة السجل التجاري والبطاقة الضريبية والتراخيص.
- بيان الضمانات المقترحة ومستنداتها.
- عروض أسعار الأصول المطلوب تمويلها إن وجدت.
الملف المنظم المكتمل من البداية يعطي انطباعًا بالجدية والاحترافية، ويختصر وقت الدراسة لدى الجهة، ويقلل الاستيفاءات المتكررة التي تؤخر القرار.
السجل التجاري والقوائم المالية
لا يمكن الحصول على تمويل لشركة أو منشأة دون سجل تجاري وبطاقة ضريبية ساريين. وبالنسبة للمشروعات القائمة، تطلب البنوك قوائم مالية معتمدة لآخر سنتين أو ثلاث سنوات، وإقرارات ضريبية، وكشوف حسابات بنكية. والمشروع الذي يعمل دون حسابات منتظمة أو يقدم إقرارات لا تعكس حجمه الحقيقي يجد صعوبة كبيرة في إثبات قدرته على السداد. ولتحديث السجل والبطاقة الضريبية، اقرأ دليل مكتب السجل التجاري.
ومن الأخطاء التي تتكرر لدى أصحاب المشروعات الصغيرة: تقديم إقرارات ضريبية تظهر دخلًا منخفضًا لتقليل الضريبة، ثم التقدم بطلب تمويل يحتاج إلى إثبات دخل مرتفع. هذا التناقض يضعف الطلب كثيرًا، لأن جهة التمويل تعتمد على المستندات الرسمية. والحل هو حسابات منتظمة وإقرارات دقيقة تعكس النشاط الحقيقي منذ البداية.
تجهيز ملف التمويل
هيكلة التمويل المناسب
ليس كل التمويل متشابهًا؛ فتمويل شراء معدات يُفضل أن يكون متوسط الأجل يتناسب مع عمرها الإنتاجي، بينما يُمول رأس المال العامل بتسهيلات قصيرة الأجل متجددة. واستخدام قرض قصير لتمويل أصل طويل الأجل من أكثر الأسباب شيوعًا لأزمات السيولة. كما يجب تحديد نسبة مناسبة بين التمويل الذاتي والقروض، وفترة سماح تكفي حتى يبدأ المشروع في تحقيق إيرادات.
ومن القواعد العملية المفيدة أن تحتفظ دائمًا بهامش أمان في التدفقات النقدية، بحيث لا تستهلك الأقساط كل الفائض المتوقع، لأن أي تأخير في التحصيل أو انخفاض مؤقت في المبيعات قد يجعل السداد صعبًا. والهيكل الجيد يتحمل السيناريو المتحفظ، وليس فقط السيناريو المتوقع.
مثال على هيكلة تمويل مشروع صغير
مشروع ورشة صناعية يحتاج إلى مليوني جنيه: مليون ومئتا ألف لشراء معدات، وثمانمئة ألف لرأس المال العامل. الهيكلة المناسبة قد تكون تمويل المعدات بتأجير تمويلي أو قرض متوسط الأجل لمدة تقارب عمرها الإنتاجي، مع مساهمة ذاتية من أصحاب المشروع، وتمويل رأس المال العامل بتسهيل قصير الأجل متجدد يُسحب حسب الحاجة. أما تمويل المبلغ كله بقرض واحد قصير الأجل، فسيضغط على السيولة في الأشهر الأولى قبل أن يحقق المشروع إيرادات كافية، وقد يؤدي إلى التعثر رغم أن المشروع مربح على المدى الطويل.
المقارنة بين العروض
- قارن التكلفة الفعلية الإجمالية وليس سعر العائد المعلن فقط، بما في ذلك المصاريف الإدارية والتأمين والعمولات.
- قارن مدة السداد وفترة السماح ومدى ملاءمتها لتدفقاتك.
- راجع شروط السداد المبكر وغرامات التأخير.
- اسأل عن الضمانات المطلوبة وإمكانية الإفراج عنها تدريجيًا.
وقد يسأل البعض عن الحكم الشرعي لقروض المشروعات؛ وهي مسألة اختلفت فيها آراء العلماء، فبينما أصدرت دار الإفتاء المصرية فتاوى تجيز التمويل البنكي باعتباره عقد تمويل مستحدثًا، يرى علماء آخرون أن الفائدة المشروطة من الربا، وتتوفر صيغ التمويل الإسلامي لمن يفضلها. ويظل القرار في هذه المسألة لصاحب المشروع بعد الرجوع إلى من يثق في علمه.
مثال على المقارنة بين عرضين
عرض أول بسعر عائد أقل لكن بمصاريف إدارية مرتفعة وفترة سماح قصيرة، وعرض ثانٍ بسعر عائد أعلى قليلًا لكن بمصاريف أقل وفترة سماح أطول تناسب بدء الإيرادات. قد يبدو العرض الأول أرخص، لكن حساب التكلفة الإجمالية وأثر فترة السماح على السيولة قد يجعل العرض الثاني الأنسب للمشروع الجديد. ولهذا يجب المقارنة بنموذج يحسب التدفقات النقدية الفعلية لكل عرض، وليس بسعر العائد وحده.
أسباب شائعة لرفض طلبات التمويل
- دراسة جدوى بأرقام مبالغ فيها أو غير مدعومة.
- قوائم مالية غير معتمدة أو لا تعكس النشاط الحقيقي.
- سجل ائتماني سلبي لأصحاب المشروع.
- عدم كفاية الضمانات مقارنة بقيمة التمويل.
- غياب مساهمة ذاتية من أصحاب المشروع.
- عدم وضوح الغرض من التمويل وخطة استخدامه.
معالجة هذه النقاط قبل التقديم أفضل كثيرًا من محاولة تداركها بعد الرفض، لأن الرفض نفسه قد يُسجل ويؤثر على طلبات لاحقة.
وإذا رُفض طلبك، فاطلب معرفة أسباب الرفض بوضوح، لأنها تمنحك خريطة لما يجب تحسينه قبل التقدم مرة أخرى أو لجهة أخرى. فقد يكون السبب نقص مستند يمكن استكماله، أو ضمانًا يمكن تعزيزه، أو رقمًا في الدراسة يحتاج إلى مراجعة، وليس رفضًا للفكرة نفسها.
ويظل التمويل أداة لنمو المشروع وليس هدفًا في ذاته؛ فالقرض الذي لا يحتاجه المشروع أو لا يستطيع سداده بسهولة قد يكون عبئًا أكبر من فائدته، ولهذا يجب أن يسبق قرار الاقتراض تحليل هادئ للاحتياج والقدرة على السداد.
الاستشارات التمويلية من نور أبو زيد
يساعدك فريق نور أبو زيد في اختيار مصدر التمويل المناسب، وإعداد دراسة الجدوى والقوائم المالية وملف التمويل، والمقارنة بين العروض، وهيكلة التمويل بما يناسب التدفقات النقدية لمشروعك. تعرف على الاستشارات المالية والتمويلية.
ونبدأ مع العميل بتقييم احتياجه التمويلي الفعلي، فقد يتبين أن جزءًا من الاحتياج يمكن تغطيته بتحسين إدارة رأس المال العامل، مثل تقليل فترة التحصيل من العملاء أو التفاوض على آجال أطول مع الموردين، قبل اللجوء إلى الاقتراض. ثم نحدد مصدر التمويل الأنسب وهيكله، ونجهز الملف ونتابع مع الجهة حتى صدور القرار.
ومن أهم مراحل أي دراسة دراسة الجدوى التسويقية، كما يمكنك الاستفادة من محاسبة التكاليف لحساب تكلفة منتجك بدقة.
الأسئلة الشائعة
ما هي مصادر التمويل للمشروعات؟
تنقسم إلى تمويل ذاتي من أموال الشركاء، وتمويل خارجي من البنوك ومبادراتها، وجهاز تنمية المشروعات، وشركات التمويل متناهي الصغر، والتأجير التمويلي، والتخصيم، والمستثمرين.
ما هو التمويل التأجيري؟
التأجير التمويلي صيغة تمويل تشتري فيها شركة التأجير الأصل الذي يحتاجه المشروع وتؤجره له مقابل أقساط، مع حق تملكه في نهاية المدة، وينظمه القانون 176 لسنة 2018.
ما شروط شركات التمويل؟
تختلف حسب الجهة، وتشمل غالبًا سجلًا تجاريًا وبطاقة ضريبية، ومدة نشاط معينة أو دراسة جدوى للمشروعات الجديدة، وقوائم مالية أو كشوف حساب، وضمانات تتناسب مع قيمة التمويل.
هل قرض تمويل المشروعات حرام؟
المسألة خلافية بين العلماء؛ فقد أجازت دار الإفتاء المصرية التمويل البنكي في فتاوى صادرة عنها، بينما يرى آخرون أن الفائدة المشروطة ربا، وتتوفر صيغ تمويل إسلامية كبديل لمن يفضلها.
ما حكم القرض من البنك لعمل مشروع؟
تختلف الآراء الفقهية في هذه المسألة، ويمكن لصاحب المشروع الرجوع إلى الجهة الشرعية التي يثق بها، أو اختيار صيغ التمويل الإسلامي مثل المرابحة والإجارة إذا أراد تجنب الخلاف.
كيف آخذ قرضًا من البنك لمشروعي؟
جهز سجلًا تجاريًا وبطاقة ضريبية، ودراسة جدوى للمشروع الجديد أو قوائم مالية للقائم، وحدد قيمة التمويل والغرض منه والضمانات المتاحة، ثم تقدم للبنك أو المبادرة المناسبة وتابع الاستيفاءات المطلوبة.