إعداد القوائم المالية للشركات: دقة تقنع البنوك والضرائب والمستثمرين
هل تعكس القوائم المالية لشركتك صورتها الحقيقية، بحيث يثق بها البنك عند طلب التمويل، وتصمد أمام الفحص الضريبي، وتساعدك أنت على اتخاذ القرار؟ إعداد القوائم المالية هو تحويل آلاف العمليات اليومية للشركة من مبيعات ومشتريات ومصروفات وتحصيلات إلى مجموعة من التقارير المنظمة وفق معايير المحاسبة المصرية، تشمل قائمة المركز المالي، وقائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغير في حقوق الملكية، والإيضاحات المتممة لها. وهذه القوائم ليست مجرد التزام قانوني سنوي، بل هي الوثيقة التي يحكم بها الآخرون على شركتك: البنك يقرر التمويل على أساسها، ومصلحة الضرائب تبني عليها الإقرار، والمستثمر يقيّم بها الفرصة، والإدارة تقيس بها الأداء. وفي نور أبو زيد نعد القوائم المالية باحترافية ودقة، ونجهزها للاعتماد من محاسب قانوني في مواعيدها.
في هذا الدليل نشرح أنواع القوائم المالية، ومراحل إعدادها، والجهات التي تطلبها، والأخطاء التي تفقدها مصداقيتها، وكيف نساعدك على قوائم تعمل لصالح شركتك.
اطلب إعداد قوائمك المالية الآن
ما هي القوائم المالية الأساسية؟
قائمة المركز المالي (الميزانية)
صورة لما تملكه الشركة وما عليها في تاريخ معين: الأصول الثابتة والمتداولة، والالتزامات طويلة وقصيرة الأجل، وحقوق الملكية. ومنها يعرف القارئ قوة الشركة المالية وقدرتها على سداد التزاماتها.
قائمة الدخل
تعرض إيرادات الشركة ومصروفاتها خلال الفترة، وصولًا إلى صافي الربح أو الخسارة. وهي أكثر قائمة يهتم بها أصحاب الشركة، لكنها وحدها لا تكفي للحكم على الوضع المالي.
قائمة التدفقات النقدية
توضح من أين جاءت النقدية وأين ذهبت، مقسمة إلى أنشطة تشغيلية واستثمارية وتمويلية. وكثير من الشركات تحقق أرباحًا على الورق لكنها تعاني نقصًا في السيولة، وهذه القائمة تكشف ذلك بوضوح.
قائمة التغير في حقوق الملكية
تبين حركة رأس المال والاحتياطيات والأرباح المحتجزة والتوزيعات خلال الفترة.
الإيضاحات المتممة
تشرح السياسات المحاسبية المطبقة وتفاصيل البنود الرئيسية، وهي جزء لا يتجزأ من القوائم، وغيابها أو ضعفها يقلل من مصداقيتها.
من يحتاج إلى قوائمك المالية؟
- مصلحة الضرائب: يرفق بالإقرار الضريبي السنوي للأشخاص الاعتبارية قوائم مالية معتمدة، وتبنى عليها التسويات الضريبية. وقد شرحنا الإقرار في الإقرار الضريبي للشركات.
- البنوك: عند طلب تسهيلات ائتمانية أو قروض أو خطابات ضمان.
- المستثمرون والشركاء: لتقييم أداء الشركة وقيمتها قبل الدخول أو التوسع.
- الجمعية العامة والشركاء: لاعتماد النتائج وتوزيع الأرباح.
- الجهات الحكومية والعملاء الكبار: في المناقصات والتأهيل المسبق للموردين.
- الإدارة نفسها: للتخطيط ومراقبة الأداء واتخاذ القرارات.
استشر محاسبًا قانونيًا مجانًا
مراحل إعداد القوائم المالية
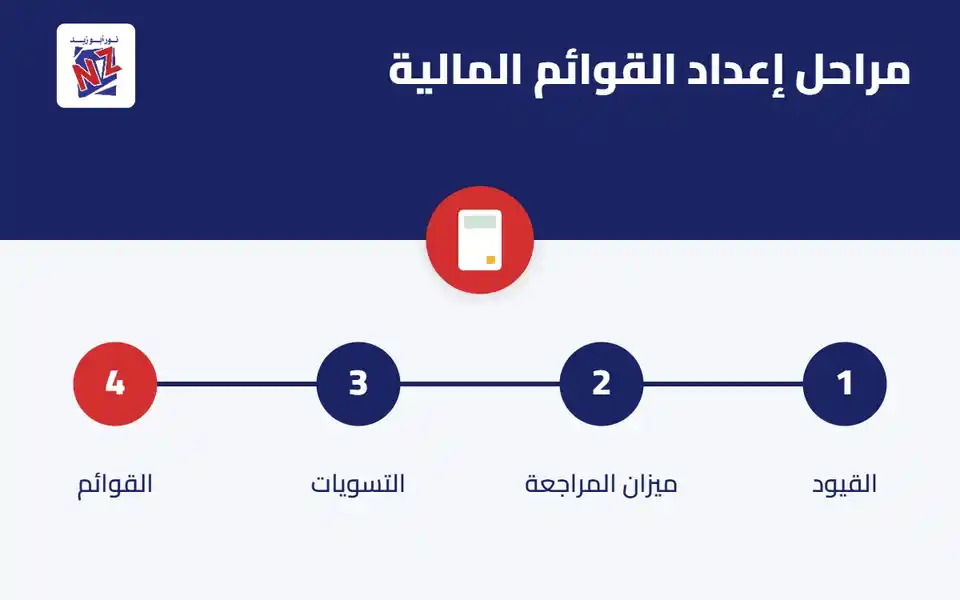
1. مراجعة القيود والمستندات
نبدأ بالتأكد من أن كل العمليات مسجلة في الدفاتر بشكل صحيح ومؤيدة بالمستندات: فواتير، وعقود، وكشوف بنوك، وأذون صرف واستلام. وأي خطأ في هذه المرحلة ينتقل إلى القوائم كلها.
2. المطابقات
مطابقة أرصدة البنوك مع كشوف الحسابات، وأرصدة العملاء والموردين مع كشوفهم، والمخزون الدفتري مع الجرد الفعلي، وحسابات الضرائب مع ما قدم في الإقرارات.
3. إعداد ميزان المراجعة
تجميع أرصدة كل الحسابات للتأكد من توازنها، وتحليل الأرصدة غير المنطقية أو غير المفسرة.
4. قيود التسوية في نهاية الفترة
الإهلاكات، والمصروفات المستحقة والمقدمة، والإيرادات المستحقة والمقدمة، والمخصصات اللازمة، وتقييم المخزون، وفروق العملة، وغيرها من التسويات التي تجعل القوائم تعبر عن الفترة بدقة.
5. إعداد القوائم والإيضاحات
صياغة القوائم بالشكل الذي تتطلبه معايير المحاسبة المصرية، وكتابة الإيضاحات والسياسات المحاسبية.
6. التحليل والمراجعة الداخلية
قبل التسليم، نحلل المؤشرات الرئيسية ونقارن بالفترات السابقة لاكتشاف أي رقم غير منطقي، ونناقش النتائج مع الإدارة.
7. الاعتماد من مراقب الحسابات
تُقدم القوائم لمراقب الحسابات المستقل لمراجعتها وإبداء رأيه، ونتابع معه الاستفسارات حتى الاعتماد. ولمعرفة دور المراجع، اقرأ عن مكتب المحاسبة والمراجعة.
أخطاء تفقد القوائم المالية مصداقيتها
- خلط حسابات الشركة بحسابات الشركاء الشخصية: من أكثر المشكلات انتشارًا في الشركات العائلية.
- عدم تسجيل الإهلاكات أو المخصصات: فتظهر الأرباح أعلى من حقيقتها.
- مخزون غير مجرود: رقم المخزون في الميزانية لا يعبر عن الواقع.
- أرصدة عملاء قديمة غير محصلة: تظهر كأصول وهي في الحقيقة ديون معدومة.
- اختلاف القوائم عن الإقرارات الضريبية: دون تسويات مفسرة، وهو ما يثير أسئلة عند الفحص.
- التأخير: قوائم تصدر بعد شهور من نهاية السنة تفقد قيمتها للإدارة وقد تؤخر الإقرار.
وقد تناولنا أخطاء محاسبية مشابهة في الأخطاء المحاسبية.
اطلب مراجعة قوائمك المالية
القوائم المالية الدورية: لا تنتظر نهاية السنة
كثير من الشركات لا ترى قوائمها المالية إلا مرة واحدة في السنة عند إعداد الإقرار الضريبي، وهذا يعني أن الإدارة تقود الشركة لمدة اثني عشر شهرًا دون مؤشرات واضحة. ننصح عملاءنا بقوائم شهرية أو ربع سنوية مختصرة، تتضمن قائمة الدخل والمركز المالي والتدفقات النقدية، مع مقارنة بالميزانية التقديرية والفترات السابقة. هذه القوائم الدورية تكشف مبكرًا أي تراجع في هامش الربح، أو تضخم في المصروفات، أو تأخر في التحصيل، أو ضغط على السيولة، فتتخذ القرار التصحيحي في وقته بدلًا من اكتشاف المشكلة بعد فوات الأوان. كما أنها تجعل إعداد القوائم السنوية أسرع وأدق بكثير، لأن التسويات تتم أولًا بأول.
القوائم المالية والتمويل البنكي
عندما تتقدم بطلب تمويل، يقرأ البنك قوائمك بعين ناقدة: هل الأرباح حقيقية ومستمرة؟ هل التدفقات النقدية التشغيلية كافية لخدمة الدين؟ ما نسبة المديونية إلى حقوق الملكية؟ ما معدل دوران المخزون وفترة التحصيل؟ القوائم المعدة جيدًا، المعتمدة من مراقب حسابات، المتسقة مع الإقرارات الضريبية، تزيد فرصك في الحصول على التمويل بشروط أفضل. أما القوائم الضعيفة أو المتأخرة أو المتناقضة، فقد تؤدي إلى الرفض حتى لو كان نشاطك جيدًا في الواقع. ونساعد عملاءنا على تجهيز ملف مالي متكامل يدعم طلب التمويل، كما شرحنا في شركات تمويل المشروعات.
القوائم المالية والفحص الضريبي
عند الفحص، يقارن مأمور الضرائب بين ما ورد في قوائمك وإقراراتك ودفاترك ومستنداتك، وبين بيانات أخرى تصله من الفاتورة الإلكترونية والجهات التي تتعامل معها. وأي فجوة غير مفسرة قد تتحول إلى فروق ضريبية. لذلك نعد القوائم بحيث تكون متسقة مع الإقرارات، مع توثيق التسويات الضريبية بين الربح المحاسبي والربح الضريبي. وهذا التنسيق بين فريق المحاسبة وفريق الاستشارات الضريبية لدينا هو ما يحمي موقف عملائنا عند الفحص.
لماذا تختار نور أبو زيد لإعداد قوائمك المالية؟
- التزام بمعايير المحاسبة المصرية في العرض والقياس والإفصاح.
- دقة في المطابقات والتسويات قبل أي رقم نهائي.
- اتساق مع الإقرارات الضريبية وتوثيق كامل للفروق.
- تقارير إدارية مبسطة بجانب القوائم الرسمية، تفهمها الإدارة بسهولة.
- التزام بالمواعيد حتى لا يتأخر الإقرار أو الاجتماع أو طلب التمويل.
- خبرة قطاعية في التجارة والصناعة والخدمات، كما تجد في القطاعات.
تحليل القوائم المالية: ما وراء الأرقام
إعداد القوائم هو نصف القيمة فقط، والنصف الآخر في قراءتها. لذلك نرفق مع القوائم تحليلًا مختصرًا لأهم المؤشرات: هامش الربح الإجمالي والصافي، ونسب السيولة، ومعدلات الدوران، ونسب المديونية، والعائد على حقوق الملكية، مع تفسير التغيرات مقارنة بالسنة السابقة. هذا التحليل يحول القوائم من مستند يُحفظ في الأدراج إلى أداة إدارة حقيقية، ويجيب عن أسئلة مثل: لماذا زادت المبيعات وقل الربح؟ أين تحتجز السيولة؟ هل نحتاج إلى رأس مال إضافي؟ ولمن يحتاج نظامًا أدق لفهم تكلفة كل منتج، فإن محاسبة التكاليف تكمل هذه الصورة.
القوائم المالية للشركات الصغيرة والناشئة
قد يظن صاحب الشركة الصغيرة أن القوائم المالية الاحترافية رفاهية للشركات الكبرى، لكن العكس هو الصحيح. فالشركة الصغيرة أكثر حاجة إلى الصورة الواضحة، لأن هامش الخطأ عندها أقل، وأي أزمة سيولة قد تهددها. كما أن الشركات الناشئة التي تبحث عن مستثمر أو شريك تحتاج قوائم مقنعة منذ السنة الأولى، لأن المستثمر يقيس جدية الإدارة بجودة أرقامها. ونقدم للشركات الصغيرة باقات بتكلفة مناسبة تشمل إمساك الدفاتر وإعداد القوائم والإقرارات، بدلًا من تعيين فريق محاسبي داخلي مكلف، كما شرحنا في شركة محاسبة خارجية.
مواعيد يجب الانتباه لها
ترتبط القوائم المالية السنوية بموعد تقديم الإقرار الضريبي للأشخاص الاعتبارية، وهو خلال أربعة أشهر من انتهاء السنة المالية. وهذا يعني أن إعداد القوائم ومراجعتها واعتمادها يجب أن يتم قبل هذا الموعد بوقت كاف. والبدء المتأخر يضعك تحت ضغط قد يدفعك إلى تقديم إقرار غير دقيق أو التأخر وتحمل الغرامات. ولهذا نضع مع عملائنا جدولًا زمنيًا يبدأ فور انتهاء السنة المالية، بل ونجهز جزءًا كبيرًا من العمل خلال السنة نفسها.
تواصل معنا الآن عبر الهاتف أو واتساب، ودع فريق نور أبو زيد يعد لك قوائم مالية دقيقة تعكس حقيقة شركتك وتدعم كل قراراتك.
القوائم المالية المجمعة والشركات متعددة الفروع
إذا كانت لديك أكثر من شركة أو فرع أو نشاط، فإن إعداد قوائم لكل كيان على حدة لا يكفي لفهم الصورة الكاملة. هنا تحتاج إلى قوائم مجمعة أو تقارير قطاعية توضح أداء كل فرع أو نشاط ومساهمته في الربح الإجمالي، مع استبعاد المعاملات المتبادلة بين الكيانات. هذا النوع من القوائم يتطلب خبرة خاصة في التجميع والاستبعادات، ونقدمه للمجموعات العائلية والشركات القابضة الصغيرة والمتوسطة التي تحتاج رؤية موحدة لأعمالها. ويمكنك التعرف على تنوع عملائنا في صفحة عملائنا.
والقاعدة التي نلتزم بها في كل قائمة نعدها: كل رقم له مستند، وكل تسوية لها تفسير، وكل نتيجة يمكن الدفاع عنها أمام البنك أو المستثمر أو مأمور الضرائب. احجز موعدك الآن لمراجعة وضع حساباتك.
مقالات قد تهمك:
- مكتب محاسب قانوني: كيف تختار المكتب المناسب لشركتك في مصر؟
- برنامج لعمل فاتورة إلكترونية: التسجيل في المنظومة والتوقيع الإلكتروني
- اكسيل محاسبي أم برنامج محاسبة؟ دليل اختيار النظام المناسب لشركتك
- تأسيس شركة ذات مسؤولية محدودة في مصر: الخطوات والمستندات والتكلفة
- قانون الضرائب في مصر: أهم التعديلات والفحص الضريبي والعقوبات
الأسئلة الشائعة
ما هي القوائم المالية الأساسية للشركة؟
قائمة المركز المالي، وقائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغير في حقوق الملكية، إضافة إلى الإيضاحات المتممة.
هل القوائم المالية إلزامية لكل الشركات؟
الأشخاص الاعتبارية ملزمة بإعداد قوائم مالية سنوية معتمدة وإرفاقها بالإقرار الضريبي، كما تطلبها البنوك والجهات المختلفة.
من يعتمد القوائم المالية؟
تعتمد من مراقب حسابات مستقل، وهو محاسب قانوني مقيد في السجلات المختصة، بعد مراجعتها وإبداء رأيه فيها.
ما الفرق بين الربح المحاسبي والربح الضريبي؟
الربح المحاسبي يظهر في قائمة الدخل وفق المعايير المحاسبية، أما الربح الضريبي فيحسب بعد التسويات التي يقررها قانون الضريبة على بعض الإيرادات والمصروفات.
هل يمكن إعداد قوائم مالية شهرية؟
نعم، ونوصي بقوائم دورية مختصرة لمتابعة الأداء والسيولة، فهي تسهل إعداد القوائم السنوية وتحسن القرارات.
هل تتعاملون مع شركات دفاترها غير منتظمة؟
نعم، نبدأ بتنظيم الحسابات واستكمال المستندات وإجراء المطابقات، ثم نعد القوائم على أساس سليم.
اطلب إعداد قوائمك المالية الآن