مكتب محاسبة ومراجعة: خدمات المراجعة وإعداد القوائم المالية للشركات
هل تحتاج شركتك إلى مكتب محاسبة ومراجعة يعد قوائمها المالية ويصدر عنها تقرير مراجع معتمد؟ إذا كانت شركتك ستتقدم لبنك، أو تستعد لفحص ضريبي، أو يلزمها القانون بقوائم مالية مراجعة، فأنت تحتاج إلى مكتب مقيد يجمع بين إعداد القوائم المالية ومراجعتها وفق معايير المحاسبة المصرية، مع تقرير يقبله الطرف الآخر دون ملاحظات.
الفرق بين قوائم مالية “جاهزة” وقوائم مالية موثوقة يظهر عند أول طلب تمويل أو فحص. في هذا الدليل، ستتعرف على أنواع المراجعة التي قد تحتاجها شركتك، ومراحل إعداد القوائم المالية حتى اعتمادها، ولماذا يحدث المكتب المعتمد فرقًا حقيقيًا.
أهم ما تحتاج معرفته
- المراجعة الخارجية تنتهي بتقرير رأي مستقل على القوائم المالية السنوية.
- القوائم المالية الأساسية: المركز المالي، الدخل، التدفقات النقدية، التغير في حقوق الملكية، والإيضاحات.
- تعد القوائم في مصر وفق معايير المحاسبة المصرية.
- تقرير المراجع المقيد شرط أساسي لدى البنوك وكثير من الجهات.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
أنواع المراجعة التي تحتاجها شركتك
ليست كل مراجعة واحدة؛ فلكل نوع هدف ومستخدم مختلف، واختيار النوع الصحيح يوفر عليك الوقت والتكلفة.
المراجعة الخارجية للقوائم السنوية
يقوم بها مراجع حسابات مستقل مقيد في سجل المحاسبين والمراجعين، يفحص القوائم المالية والدفاتر والمستندات ثم يصدر تقريرًا يبدي فيه رأيه في مدى عدالة القوائم. وفي شركات المساهمة يعين مراقب الحسابات من الجمعية العامة وفق قانون الشركات 159 لسنة 1981، ويقدم تقريره إليها.
وتمر المراجعة الخارجية بمراحل متتابعة: التخطيط وفهم نشاط الشركة ونظام الرقابة لديها، ثم تقدير المخاطر وتحديد الحسابات الأكثر عرضة للأخطاء، ثم تنفيذ الاختبارات مثل المصادقات مع البنوك والعملاء وحضور الجرد وفحص عينات من المستندات، وأخيرًا إصدار التقرير. وقد يكون الرأي نظيفًا دون تحفظ، أو متحفظًا في بند معين، وهو ما يؤثر مباشرة على نظرة البنك أو المستثمر إلى الشركة. لذلك من مصلحتك أن تعالج الملاحظات قبل صدور التقرير لا بعده.
المراجعة الداخلية وتقييم الرقابة
تركز المراجعة الداخلية على الأنظمة والإجراءات داخل الشركة: هل تُعتمد المصروفات بشكل صحيح؟ هل يوجد فصل بين المهام؟ هل يُجرد المخزون دوريًا؟ وتنتهي بتقرير مراجعة داخلية يوضح نقاط الضعف والتوصيات، وهو مفيد للشركات المتوسطة التي تريد ضبط الأداء قبل أن تكبر المشكلات.
ومن أمثلة ما تكشفه المراجعة الداخلية: صرف مبالغ نقدية دون مستندات كافية، أو منح خصومات للعملاء دون صلاحية، أو اختلاف أرصدة المخزون الدفترية عن الفعلية. ويمكن تنفيذ المراجعة الداخلية بشكل دوري، شهريًا أو ربع سنويًا، عبر مكتب خارجي بدل تعيين قسم كامل، وهو حل عملي للشركات التي لم تصل بعد إلى حجم يبرر إدارة مراجعة داخلية مستقلة.
مراجعة حسابات العملاء والموردين
تراكم أرصدة غير مطابقة مع العملاء والموردين من أكثر ما يشوه القوائم المالية. ومراجعة حسابات العملاء تشمل مطابقة الأرصدة وكشوف الحساب، وتحليل أعمار الديون، وتحديد الديون المشكوك في تحصيلها، ما يمنحك صورة حقيقية عن السيولة.
وتظهر قيمة هذه المراجعة بوضوح عند إعداد الميزانية؛ فرصيد عملاء مبالغ فيه يعني أصولًا غير حقيقية، ورصيد موردين غير مطابق قد يخفي التزامات مستحقة. كما تساعد مطابقة الأرصدة على اكتشاف الفواتير المكررة أو غير المسجلة، وتقلل الخلافات التجارية مع الأطراف الأخرى.
القوائم المالية من الإعداد إلى الاعتماد
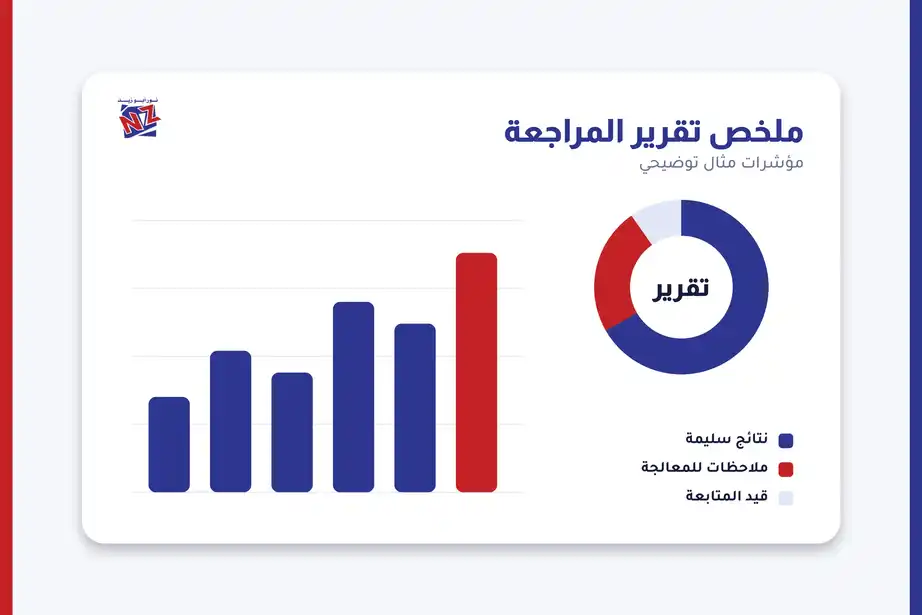
إعداد القوائم المالية للشركات رحلة تبدأ من الدفاتر وتنتهي بتوقيع المراجع، وكل خطوة فيها تؤثر على جودة القوائم المالية النهائية.
الميزانية العمومية وقائمة الدخل
الميزانية العمومية، أو قائمة المركز المالي، تعرض ما تملكه الشركة وما عليها في تاريخ محدد، وتقوم على معادلة الميزانية: الأصول = الالتزامات + حقوق الملكية. أما قائمة الدخل فتعرض الإيرادات والمصروفات وصافي الربح أو الخسارة عن فترة كاملة. الأولى صورة في لحظة، والثانية حركة خلال سنة.
| القائمة | ماذا تعرض | من يهتم بها أكثر |
|---|---|---|
| المركز المالي (الميزانية) | الأصول والالتزامات وحقوق الملكية | البنوك والمستثمرون |
| قائمة الدخل | الإيرادات والمصروفات وصافي الربح | الإدارة ومصلحة الضرائب |
| التدفقات النقدية | مصادر النقد واستخداماته | جهات التمويل والإدارة |
| التغير في حقوق الملكية | حركة رأس المال والأرباح المحتجزة | الشركاء والمساهمون |
وتتكون بنود الميزانية من أصول متداولة مثل النقدية والعملاء والمخزون، وأصول غير متداولة مثل الأراضي والمباني والمعدات، والتزامات متداولة مثل الموردين والضرائب المستحقة، والتزامات طويلة الأجل مثل القروض، ثم حقوق الملكية من رأس مال واحتياطيات وأرباح محتجزة. ويتعامل كثيرون مع نموذج ميزانية عمومية Excel جاهز، وهو مفيد للتنظيم، لكنه لا يغني عن التبويب الصحيح وفق المعايير وعن مراجعة الأرصدة. ويختلف شكل الميزانية العمومية في التفاصيل بحسب طبيعة النشاط؛ فالقوائم المالية لشركات المقاولات مثلًا تتضمن بنودًا خاصة بالأعمال تحت التنفيذ والمستخلصات.
ميزان المراجعة قبل الإقفال
ميزان المراجعة هو قائمة بأرصدة جميع الحسابات في نهاية الفترة، ويُستخدم للتأكد من توازن الجانب المدين والدائن قبل إعداد القوائم. لكن توازن الميزان لا يعني خلوه من الأخطاء؛ فقيد مسجل في حساب خاطئ لن يظهر في التوازن، ولهذا يأتي دور المراجعة التحليلية ومطابقة الأرصدة.
وقبل الإقفال تُجرى قيود التسوية مثل إثبات الإهلاك، والمصروفات المستحقة والمقدمة، والإيرادات المستحقة، ومخصصات الديون المشكوك فيها، ثم يُعد ميزان مراجعة بعد التسوية تبنى عليه القوائم المالية. وتستخدم كثير من الشركات برنامج إعداد القوائم المالية أو نظام محاسبة متكاملًا يُخرج الميزان والقوائم تلقائيًا، لكن جودة المخرجات تظل مرهونة بصحة المدخلات.
الإفصاح وفق معايير المحاسبة المصرية
الإيضاحات المتممة جزء لا يتجزأ من القوائم المالية، وفيها تُشرح السياسات المحاسبية وتفاصيل الأصول الثابتة والقروض والالتزامات المحتملة. والإفصاح المحاسبي الكافي هو ما يجعل القوائم قابلة للفهم والمقارنة، ويرفع ثقة المستخدمين فيها.
وتتسم القوائم المالية الجيدة بخصائص أساسية: الملاءمة لاحتياجات المستخدم، والتمثيل الصادق للواقع، والقابلية للمقارنة بين السنوات، والقابلية للفهم. وتُعد معايير المحاسبة المصرية مستمدة في معظمها من المعايير الدولية، لذلك تظل القوائم المعدة وفقها مفهومة للمستثمرين الأجانب، مع وجود اختلافات في بعض المعالجات التي يجب الانتباه لها عند إعداد قوائم مالية حسب المعايير الدولية لأغراض خاصة.
تحليل القوائم المالية بعد إعدادها
القوائم المالية ليست غاية في ذاتها، بل أداة لاتخاذ القرار. ومن خلال تحليل القوائم المالية يمكن قياس السيولة بنسبة التداول، والربحية بهامش الربح والعائد على حقوق الملكية، والمديونية بنسبة الالتزامات إلى حقوق الملكية. ويقدم فريق نور أبو زيد هذا التحليل ضمن تقرير مبسط للإدارة يوضح ما تعنيه الأرقام وما يجب فعله.
لماذا تحتاج مكتب محاسبة ومراجعة معتمد
تقرير مراجع مقبول لدى البنوك والجهات
البنوك وجهات التمويل والمناقصات تطلب قوائم مالية معتمدة من مراجع مقيد، وتقرير بملاحظات جوهرية قد يؤخر التمويل أو يرفضه. لذلك تبدأ المراجعة الجيدة قبل نهاية السنة بتنظيم الدفاتر، لا بعدها.
وفي شركات المساهمة، يعد مراقب الحسابات جزءًا من منظومة الحوكمة؛ إذ يقدم تقريره للجمعية العامة، ويحق له الاطلاع على دفاتر الشركة ومستنداتها وطلب البيانات التي يراها لازمة. ووجود مراجع مستقل قوي يحمي الشركاء أنفسهم من الأخطاء ومن سوء استخدام الصلاحيات، ويعزز ثقة المتعاملين مع الشركة.
اكتشاف الأخطاء قبل الفحص الضريبي
المراجعة المسبقة تكشف المصروفات غير المؤيدة بمستندات، والفروق بين الإقرارات والدفاتر، والمعالجات التي قد تعترض عليها المأمورية. واكتشافها مبكرًا أرخص كثيرًا من مواجهتها أثناء الفحص. وللمزيد راجع دليل الأخطاء المحاسبية.
ومن الأخطاء التي نصادفها كثيرًا: إثبات مصروفات شخصية للشركاء ضمن مصروفات الشركة، وعدم إثبات فروق الجرد، واستخدام نسب إهلاك غير متوافقة مع القانون، وعدم مطابقة إيرادات الإقرارات الشهرية للقيمة المضافة مع الإيرادات في القوائم السنوية. وكل واحدة من هذه الأخطاء قد تتحول إلى فروق ضريبية وغرامات إذا ظهرت أثناء الفحص.
خدمة المراجعة في مكتب نور أبو زيد
يقدم نور أبو زيد خدمات المراجعة الخارجية والداخلية وإعداد القوائم المالية منذ 1960، بفرق متخصصة حسب نشاط الشركة: تجارية وصناعية وخدمية ومقاولات. تعرف على خدمات المحاسبة والمراجعة أو اطلب استشارة مجانية.
ونبدأ مع كل عميل بتقييم سريع لوضع دفاتره ومستنداته، ثم نحدد الخطة والجدول الزمني ونطاق الأتعاب كتابيًا. وإذا كانت شركتك تحتاج أيضًا إلى إدارة حساباتها اليومية، يمكن الجمع بين المراجعة وخدمات المحاسبة مع الفصل الواجب بين فريق الإعداد وفريق المراجعة حفاظًا على الاستقلال المهني.
متى تحتاج شركتك إلى المراجعة؟
- عند إعداد القوائم المالية السنوية وتقديم الإقرار الضريبي للأشخاص الاعتبارية.
- عند التقدم بطلب تمويل أو تسهيلات ائتمانية من بنك.
- عند دخول شريك جديد أو بيع حصص أو زيادة رأس المال.
- عند الاشتراك في مناقصات تطلب قوائم مالية معتمدة.
- عند الشك في وجود أخطاء أو تلاعب في الحسابات.
وفي جميع هذه الحالات، يبدأ العمل الجيد قبل الموعد بوقت كافٍ؛ فالمراجعة السريعة تحت ضغط الوقت تزيد احتمال الملاحظات وتقلل فرصة تصحيحها. لذلك ننصح عملاءنا بالاتفاق على المراجعة قبل نهاية السنة المالية، وإجراء مراجعة مرحلية في منتصف العام لاكتشاف المشكلات مبكرًا.
ومن المفيد أن تتفق مع مكتب المراجعة على جدول زمني واضح يبدأ بزيارة تخطيط قبل نهاية السنة، ثم أعمال مرحلية، ثم المراجعة النهائية بعد الإقفال، وأخيرًا تسليم التقرير قبل موعد الإقرار الضريبي بوقت كافٍ. هذا الجدول يمنع تكدس العمل في الأسابيع الأخيرة، ويمنح الشركة فرصة لمعالجة الملاحظات قبل صدور التقرير النهائي، ويضمن أن الإقرار الضريبي يُبنى على قوائم معتمدة ومستقرة لا تتغير بعد تقديمه. كما يتيح للإدارة أن تعرف مبكرًا الصورة التقريبية لنتائج السنة، فتتخذ قرارات التوزيع والتوسع على أساس واضح.
كيف تقيس جودة مكتب المراجعة؟
المكتب الجيد لا يكتفي بإصدار التقرير، بل يقدم خطابًا للإدارة يشرح نقاط الضعف في نظام الرقابة والتوصيات العملية لعلاجها، ويلتزم بجدول زمني واضح، ويحافظ على سرية بيانات العميل. كما يتمتع بالاستقلال؛ فلا يراجع عملًا أعده بنفسه دون فصل واضح بين الفريقين. ويمكنك قراءة المزيد عن معايير الاختيار في دليل مكتب محاسب قانوني.
ما الذي تحتاج إلى تجهيزه قبل بدء المراجعة؟
تسرع المراجعة كثيرًا عندما تكون المستندات جاهزة ومنظمة. وأهم ما يطلبه المراجع عادة: ميزان المراجعة النهائي، وكشوف الحسابات البنكية وخطابات المصادقة، وكشوف الجرد الفعلي للمخزون والأصول الثابتة، وعقود القروض والإيجارات، وكشوف أعمار العملاء والموردين، ونسخ الإقرارات الضريبية المقدمة خلال السنة، ومحاضر اجتماعات الشركاء أو مجلس الإدارة. وكلما اكتملت هذه الملفات من البداية قلّت الاستفسارات وتقلص وقت المراجعة.
ويُفضل أن تحدد الشركة شخصًا واحدًا مسؤولًا عن التواصل مع فريق المراجعة، يتابع الطلبات ويجمع المستندات من الأقسام المختلفة، حتى لا تتشتت الطلبات بين أكثر من موظف وتتأخر الردود.
ومن المفيد أيضًا أن تجري الشركة جردًا فعليًا للمخزون والنقدية والأصول الثابتة في نهاية السنة بحضور ممثل عن المراجع أو وفق إجراءات يتفق عليها معه، لأن الجرد من أهم أدلة المراجعة، وإجراؤه بعد فترة طويلة من نهاية السنة يضعف قيمته ويزيد الملاحظات.
وبعد انتهاء المراجعة، احرص على مناقشة خطاب الإدارة مع المراجع ووضع خطة زمنية لمعالجة الملاحظات، حتى لا تتكرر في السنة التالية. فتكرار الملاحظات نفسها عامًا بعد عام مؤشر سلبي للبنوك والمستثمرين على ضعف الرقابة الداخلية.
الفرق بين المراجعة والفحص المحدود
ليست كل الحالات تحتاج مراجعة كاملة؛ فبعض الجهات تكتفي بفحص محدود للقوائم المالية الدورية، وهو إجراء أقل نطاقًا يعتمد على الاستفسارات والإجراءات التحليلية، وينتهي بنتيجة أقل درجة من الرأي الكامل. ويحدد المكتب معك النوع المناسب بحسب الجهة التي ستقدم إليها القوائم والغرض منها، فلا تتحمل تكلفة مراجعة كاملة دون حاجة، ولا تقدم فحصًا محدودًا لجهة تشترط مراجعة كاملة.
مثال عملي: كيف تغير المراجعة صورة الشركة؟
شركة تجارية متوسطة كانت قوائمها تظهر أرباحًا جيدة، لكن طلبها للتمويل تعثر. وعند المراجعة تبين أن رصيد العملاء يتضمن مبالغ قديمة لم تحصل منذ سنوات دون تكوين مخصص لها، وأن المخزون الدفتري يزيد على الفعلي بسبب أصناف تالفة لم تُستبعد. بعد معالجة هذه البنود انخفض الربح المعلن، لكن القوائم أصبحت صادقة ومقبولة، وحصلت الشركة على التمويل بعد تقديم خطة واضحة لتحصيل المديونيات وإدارة المخزون. هذا هو جوهر المراجعة: صورة حقيقية يمكن البناء عليها، حتى لو كانت أقل لمعانًا.
ولذلك لا تنظر إلى ملاحظات المراجع بوصفها عبئًا، بل بوصفها فرصة لتصحيح المسار قبل أن تتحول الأرقام غير الدقيقة إلى قرارات خاطئة.
الأسئلة الشائعة
ما هي القوائم المالية؟
القوائم المالية تقارير تلخص الوضع المالي للشركة وأداءها، وتشمل قائمة المركز المالي، وقائمة الدخل، وقائمة التدفقات النقدية، وقائمة التغير في حقوق الملكية، والإيضاحات المتممة.
ما هو ميزان المراجعة؟
ميزان المراجعة كشف بأرصدة جميع الحسابات في تاريخ معين، يُعد للتحقق من تساوي إجمالي الأرصدة المدينة والدائنة قبل إعداد القوائم المالية.
ما الفرق بين القوائم المالية والتقارير المالية؟
القوائم المالية هي القوائم الأساسية المعدة وفق المعايير المحاسبية، أما التقارير المالية فمفهوم أوسع يشمل القوائم إلى جانب تقارير الإدارة والتحليلات والمؤشرات.
كيف يتم إعداد القوائم المالية للشركة؟
تبدأ بتسجيل القيود في الدفاتر، ثم إعداد ميزان المراجعة، وإجراء قيود التسوية والجرد في نهاية الفترة، ثم إعداد القوائم والإيضاحات وفق معايير المحاسبة المصرية، وأخيرًا مراجعتها واعتمادها.
ما الفرق بين الميزانية وقائمة الدخل؟
الميزانية تعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد، بينما تعرض قائمة الدخل الإيرادات والمصروفات وصافي الربح خلال فترة زمنية.
ما الفرق بين الميزانية والموازنة؟
الميزانية العمومية تعكس الوضع المالي الفعلي في تاريخ مضى، أما الموازنة فخطة تقديرية للإيرادات والمصروفات المتوقعة عن فترة قادمة.