الاقرار الضريبي للشركات: التقديم الإلكتروني والمواعيد والعقوبات
متى وكيف تقدم شركتك الإقرار الضريبي إلكترونيًا في مصر، وما الغرامة إذا تأخرت؟ تقدم الشركات إقرار ضريبة الدخل السنوي إلكترونيًا خلال أربعة أشهر من انتهاء سنتها المالية، أي حتى نهاية أبريل للشركات التي تنتهي سنتها في 31 ديسمبر، بينما يقدم الأفراد إقراراتهم من أول يناير حتى نهاية مارس. والتأخير يعرض الممول لغرامة تبدأ من 3 آلاف جنيه وقد تصل إلى مليوني جنيه إذا تجاوز التأخير 60 يومًا، وفق قانون الإجراءات الضريبية الموحد.
الإقرار الضريبي ليس ورقة سنوية فقط؛ فالشركة لديها مجموعة من الإقرارات الشهرية والربع سنوية والسنوية، وكل منها له موعد وعقوبة. في هذا الدليل، ستتعرف على أنواع الإقرارات الضريبية، وخطوات تقديم الإقرار الضريبي إلكترونيًا وتعديله، وعقوبات التأخير وكيف تتجنبها.
مواعيد يجب أن تعرفها
- إقرار الأشخاص الاعتبارية السنوي: خلال 4 أشهر من نهاية السنة المالية.
- إقرار الأفراد السنوي (نشاط تجاري أو مهني): من 1 يناير حتى 31 مارس.
- إقرار القيمة المضافة: شهري للمسجلين، يقدم خلال المدة المحددة بعد انتهاء الشهر.
- الإقرارات تقدم إلكترونيًا عبر منظومة مصلحة الضرائب المصرية.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
أنواع الإقرارات الضريبية
الإقرارات الضريبية هي النماذج التي يفصح فيها الممول لمصلحة الضرائب عن دخله أو مبيعاته أو المبالغ التي استقطعها من الغير، ويحسب على أساسها الضريبة المستحقة. وتتنوع حسب نوع الضريبة ودورية التقديم.
إقرار ضريبة الدخل السنوي
هو الإقرار الأساسي الذي يحدد صافي ربح الشركة الخاضع للضريبة عن السنة. ويُعد على أساس القوائم المالية، مع إجراء التسويات الضريبية اللازمة؛ إذ لا يقبل القانون بعض المصروفات المحاسبية كتكاليف واجبة الخصم، أو يقبلها بحدود معينة. وتخضع أرباح الأشخاص الاعتبارية بوجه عام لضريبة نسبتها 22.5% من صافي الربح الضريبي، مع استثناءات لجهات بعينها. ويرفق بالإقرار القوائم المالية المعتمدة من محاسب قانوني.
ومن أمثلة التسويات الضريبية الشائعة: المخصصات التي لا يقبلها القانون كتكاليف إلا عند استخدامها فعليًا، والتبرعات التي تقبل في حدود نسبة معينة ولجهات محددة، والغرامات والجزاءات التي لا تخصم، والفوائد المدينة التي تخضع لقيود معينة، والإهلاك الذي يحسب ضريبيًا بنسب قد تختلف عن النسب المحاسبية. ولذلك يحتاج الإقرار السنوي إلى محاسب يعرف هذه القواعد، حتى لا تدفع الشركة ضريبة أكثر من المستحق أو تتعرض لفروق في الفحص.
ويجب أن يتضمن ملف الإقرار السنوي أيضًا ما يثبت المبالغ المخصومة من الشركة تحت حساب الضريبة بواسطة عملائها، لأنها تُخصم من الضريبة النهائية المستحقة، إلى جانب ما يثبت سداد الدفعات المقدمة إن وجدت. وعدم خصم هذه المبالغ يعني أن الشركة تدفع الضريبة مرتين دون أن تدري.
الإقرارات الشهرية والربع سنوية
إلى جانب الإقرار السنوي، تلتزم الشركات بإقرارات دورية أهمها: إقرار ضريبة القيمة المضافة الشهري للمسجلين، ونماذج الخصم والتحصيل تحت حساب الضريبة التي تقدم بشكل ربع سنوي، ونماذج ضريبة المرتبات واستقطاعاتها، وإقرارات ضريبة الدمغة على بعض المعاملات. والتأخير في أي منها يُعد مخالفة مستقلة، ولذلك تحتاج الشركة إلى جدول مواعيد واضح طوال السنة.
ويعد نظام الخصم والتحصيل تحت حساب الضريبة من أكثر الالتزامات التي تغفل عنها الشركات الصغيرة؛ إذ تلتزم الجهات المحددة قانونًا بخصم نسبة من المبالغ التي تدفعها للموردين ومقدمي الخدمات وتوريدها للمصلحة مع نموذج يبين بيانات المورد والمبلغ. والمورد يستفيد من هذه المبالغ بخصمها من ضريبته النهائية في إقراره السنوي، ولذلك يجب على الطرفين الاحتفاظ بما يثبت الخصم والتوريد.
الإقرار الضريبي للأفراد والشركات
يختلف إقرار ضريبي للفرد عن إقرار الشركة؛ فالفرد صاحب النشاط التجاري أو المهني يقدم إقراره عن صافي أرباح نشاطه خلال الفترة من يناير حتى مارس، ويطبق عليه جدول الشرائح التصاعدية. أما الموظف الذي ليس له إلا مرتب، فلا يقدم إقرارًا سنويًا غالبًا لأن صاحب العمل يستقطع ضريبته من المنبع. والشركة تقدم إقرار الأشخاص الاعتبارية بنسبة ثابتة على الأرباح. وهناك أيضًا الأفراد والمنشآت التي اختارت النظام الضريبي المبسط وفق القانون 6 لسنة 2025، ولها نماذج ومعاملة خاصة.
ويُعامل الشخص الطبيعي صاحب المنشأة الفردية معاملة مختلفة عن الشركة حتى لو كان النشاط نفسه؛ فأرباح المنشأة الفردية تضاف إلى دخل صاحبها وتخضع للشرائح التصاعدية، بينما تخضع أرباح الشركة لسعر ثابت 22.5% ثم تخضع توزيعاتها على الشركاء لضريبة مستقلة. وهذا الفرق قد يجعل التحول من منشأة فردية إلى شركة قرارًا ضريبيًا يستحق الدراسة عند نمو النشاط.
وبالنسبة للشركات حديثة التأسيس، فإن أول إقرار سنوي يكون عن الفترة من تاريخ بدء النشاط حتى نهاية أول سنة مالية، وقد تكون فترة أقل من سنة كاملة. ويجب تقديمه في موعده حتى لو كانت الشركة في مرحلة الإنشاء ولم تحقق إيرادات، مع إظهار المصروفات والخسائر التي يمكن ترحيلها للسنوات التالية.
تقديم الإقرار الضريبي إلكترونيًا
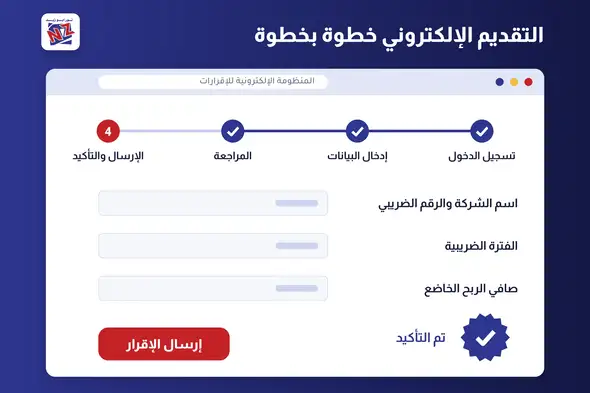
أصبح تقديم الإقرار الضريبي إلكترونيًا إلزاميًا، ولم يعد التقديم الورقي متاحًا في أغلب الحالات. وتمر العملية بثلاث مراحل:
التسجيل على بوابة الإقرارات
يبدأ الممول بالتسجيل على بوابة الإقرارات الضريبية الإلكترونية التابعة لمصلحة الضرائب المصرية باستخدام رقم التسجيل الضريبي وبياناته، والحصول على اسم مستخدم وكلمة مرور. وقد يتطلب التسجيل لأول مرة تفعيل الحساب من المأمورية أو عبر البريد الإلكتروني المسجل. ويُفضل أن تكون بيانات الدخول محفوظة لدى مسؤول محدد في الشركة أو لدى المحاسب، مع عدم تداولها على نطاق واسع.
وينصح بأن تكون بيانات الشركة على البوابة مطابقة تمامًا لبيانات البطاقة الضريبية والسجل التجاري، وأن يكون البريد الإلكتروني المسجل بريدًا رسميًا للشركة يتابعه شخص مسؤول، لأن المصلحة ترسل عليه الإخطارات والرسائل المهمة. وفقدان الوصول إلى البريد المسجل قد يعطل استعادة كلمة المرور في توقيت حرج قبل الموعد النهائي.
وفي حالة تغيير المحاسب أو مكتب المحاسبة، يجب تغيير كلمة المرور فورًا وتحديث صلاحيات الدخول، حفاظًا على سرية بيانات الشركة ومنعًا لأي استخدام غير مصرح به للحساب.
رفع الإقرار وتعديله
بعد الدخول، يختار الممول نوع الإقرار والفترة الضريبية، ويدخل البيانات في النموذج الإلكتروني أو يرفعها بالصيغة المطلوبة، ثم يرفق المستندات اللازمة مثل القوائم المالية، ويراجع الحسابات قبل الإرسال. وبعد التقديم يحصل على رقم أو إيصال يثبت التقديم وتاريخه، وهو مستند مهم احتفظ به.
وإذا اكتشفت خطأ بعد التقديم، يتيح القانون تقديم إقرار معدل في الحالات والمواعيد التي يحددها، والأفضل أن يتم التعديل في أقرب وقت وقبل الإخطار بالفحص. ولمعرفة الأخطاء التي تستدعي التعديل غالبًا، راجع دليل أخطاء الإقرار الضريبي.
ومن المشكلات التقنية التي تواجه الممولين قرب المواعيد النهائية: بطء البوابة بسبب الضغط، ورفض المرفقات بسبب الحجم أو الصيغة، وانتهاء صلاحية كلمة المرور. وكل هذه المشكلات يسهل حلها إذا بدأت التقديم مبكرًا، بينما قد تتسبب في تفويت الموعد إذا تركته للساعات الأخيرة. ولهذا نلتزم مع عملائنا بتقديم الإقرارات قبل الموعد النهائي بوقت كافٍ.
آخر موعد وفترات المد
آخر موعد لتقديم إقرار ضريبة الدخل للأفراد هو 31 مارس من كل عام عن السنة السابقة، وللشركات خلال أربعة أشهر من تاريخ انتهاء السنة المالية. وفي بعض السنوات يصدر وزير المالية قرارًا بمد فترة تقديم الإقرارات الضريبية لأسباب تنظيمية أو فنية، لكن لا يجوز الاعتماد على احتمال المد؛ فالتقديم المبكر يمنحك وقتًا لمعالجة أي مشكلة تقنية أو مستندية.
جدول تقريبي لالتزامات الشركة خلال السنة
| الالتزام | الدورية | ملاحظة |
|---|---|---|
| إقرار القيمة المضافة | شهري | للمسجلين، مع سداد الضريبة |
| ضريبة المرتبات | شهري مع نماذج دورية | تسوية سنوية في نهاية العام |
| نماذج الخصم والتحصيل | ربع سنوي | للجهات الملزمة بالخصم |
| إقرار الأشخاص الاعتبارية | سنوي | خلال 4 أشهر من نهاية السنة المالية |
| إقرار الأفراد | سنوي | من 1 يناير حتى 31 مارس |
هذا الجدول للتوضيح العام، وقد تختلف المواعيد التفصيلية لبعض النماذج وفق القرارات التنفيذية، لذلك يُفضل أن يعد محاسبك جدولًا خاصًا بشركتك يتضمن كل التزاماتها بدقة.
عقوبات التأخير وكيف تتجنبها
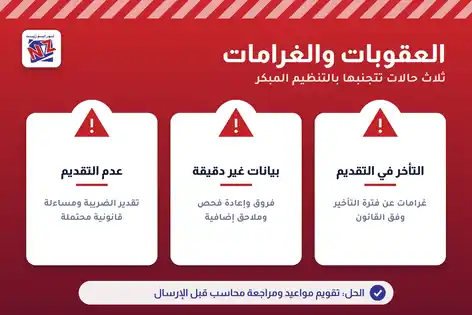
قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 شدد العقوبات المرتبطة بعدم تقديم الإقرارات أو التأخر فيها، بهدف دفع الممولين إلى الالتزام بالمواعيد.
والقاعدة الذهبية هنا أن الإقرار يجب تقديمه في موعده حتى لو لم تكن الضريبة جاهزة للسداد بالكامل، أو حتى لو لم تحقق الشركة أرباحًا؛ فعدم التقديم مخالفة مستقلة عن عدم السداد، وعقوبتها أشد في كثير من الحالات.
غرامات عدم تقديم الإقرار
| المخالفة | الغرامة وفق قانون الإجراءات الضريبية الموحد |
|---|---|
| التأخر في تقديم الإقرار حتى 60 يومًا من الموعد | من 3,000 إلى 50,000 جنيه |
| عدم تقديم الإقرار لأكثر من 60 يومًا من الموعد | من 50,000 إلى 2,000,000 جنيه |
| تكرار المخالفة خلال 3 سنوات | مضاعفة العقوبة |
| عدم إمساك الدفاتر والسجلات المطلوبة | غرامة قد تصل إلى 50,000 جنيه |
ولا تحل الغرامة محل الضريبة المستحقة؛ بل يظل الممول ملزمًا بسداد الضريبة ومقابل التأخير المحتسب عليها. كما أن عدم تقديم الإقرار يمنح المأمورية الحق في تقدير الضريبة تقديريًا، وهو غالبًا أعلى من الحقيقي.
وتحسب الغرامة على كل إقرار متأخر بشكل مستقل، أي أن الشركة التي تتأخر في عدة إقرارات شهرية للقيمة المضافة قد تواجه غرامات متعددة عن الفترة نفسها. كما أن تراكم الإقرارات غير المقدمة يعطل خدمات أخرى، مثل تجديد البطاقة الضريبية، أو الحصول على شهادات الموقف الضريبي التي تطلبها الجهات الحكومية والبنوك والمناقصات.
كما أن الالتزام بتقديم الإقرارات في مواعيدها يمنح الممول ميزة في التعامل مع المصلحة، ويعد من شروط الاستفادة من بعض المزايا والحوافز، مثل مزايا النظام المبسط للمشروعات الصغيرة الذي يشترط الانتظام في تقديم الإقرارات.
الإقرار المعدل
الإقرار المعدل أداة لتصحيح الأخطاء طوعًا قبل أن تكتشفها المأمورية، وتقديمه في الوقت المناسب يقلل كثيرًا من آثار الخطأ. لكن يجب أن يكون التعديل مؤيدًا بالمستندات، وأن يوضح أسباب الفرق، لأن تكرار التعديلات دون تبرير قد يلفت الانتباه إلى ملف الشركة.
- ضع جدولًا سنويًا بكل مواعيد الإقرارات وراجعه شهريًا.
- طابق إيرادات إقرارات القيمة المضافة مع الإيرادات في القوائم السنوية.
- احتفظ بإيصالات التقديم الإلكتروني ونسخ الإقرارات في ملف منظم.
- ابدأ إعداد الإقرار السنوي فور إقفال الحسابات، لا في الأسبوع الأخير.
ومن الحالات التي تستدعي تقديم إقرار معدل: اكتشاف إيرادات أو تكاليف لم تُدرج، أو خطأ في احتساب الإهلاك أو المخصصات، أو تعديل القوائم المالية بعد اعتمادها لأي سبب، أو اكتشاف فروق بين الإقرار وبيانات الفواتير الإلكترونية. وفي كل الأحوال يجب الاحتفاظ بمذكرة توضح سبب التعديل ومستنداته.
مثال يوضح أهمية التعديل المبكر
شركة قدمت إقرارها السنوي ثم اكتشفت أنها أغفلت إيرادات من عقد تم في نهاية العام. إذا قدمت إقرارًا معدلًا في الحدود والمواعيد التي يسمح بها القانون، فإنها تصحح موقفها وتسدد الفرق مع ما يستحق عليه، وتظهر بمظهر الممول الملتزم. أما إذا انتظرت حتى يكتشف الفاحص الفرق من خلال منظومة الفاتورة الإلكترونية أو من إقرارات العميل، فقد تواجه تقديرًا للإيرادات ومقابل تأخير أكبر، وربما شبهة إخفاء دخل. والمنظومات الإلكترونية الحالية تجعل اكتشاف هذه الفروق أسهل كثيرًا من الماضي.
إعداد الإقرار مع نور أبو زيد
يتولى فريق نور أبو زيد إعداد الإقرارات الضريبية بأنواعها وتقديمها إلكترونيًا في مواعيدها، وإجراء التسويات الضريبية على القوائم المالية، ومتابعة الإقرارات المعدلة والرد على المأمورية. تعرف على الاستشارات الضريبية للشركات وجميع خدماتنا.
قائمة تحقق قبل إرسال الإقرار السنوي
- هل القوائم المالية معتمدة من محاسب قانوني ونهائية؟
- هل أجريت كل التسويات الضريبية مع مستنداتها؟
- هل الإيرادات مطابقة لإقرارات القيمة المضافة والفواتير الإلكترونية؟
- هل خصمت المبالغ المستقطعة تحت حساب الضريبة مع ما يثبتها؟
- هل راجعت الخسائر المرحلة ومددها القانونية؟
- هل احتفظت بنسخة من الإقرار وإيصال التقديم؟
وبعد التقديم، تابع بريدك الإلكتروني المسجل وحسابك على البوابة لأي رسائل من المصلحة بشأن الإقرار، ورد على أي استفسار في موعده، فالتأخر في الرد قد يحول استفسارًا بسيطًا إلى فحص أوسع.
وتذكر أن الإقرار الضريبي الدقيق ليس عبئًا إداريًا فقط، بل مستند يستخدمه البنك عند طلب التمويل، والمستثمر عند تقييم الشركة، والجهات الحكومية عند التعاقد، ولذلك فإن جودته تنعكس على صورة شركتك كلها.
الأسئلة الشائعة
كيف أقدم الإقرار الضريبي إلكترونيًا في مصر؟
سجل على بوابة الإقرارات الإلكترونية لمصلحة الضرائب برقم التسجيل الضريبي، ثم اختر نوع الإقرار والفترة، وأدخل البيانات وأرفق المستندات، وراجعها ثم أرسل الإقرار واحتفظ بإيصال التقديم.
كيف أعمل الإقرار الضريبي؟
اجمع بيانات الإيرادات والمصروفات للفترة من الدفاتر والمستندات، وأعد القوائم المالية، وأجرِ التسويات الضريبية، ثم احسب الضريبة وفق القانون وأدخلها في النموذج الإلكتروني.
ما هو الإقرار الضريبي؟
نموذج رسمي يقدمه الممول لمصلحة الضرائب يوضح فيه دخله أو مبيعاته أو استقطاعاته عن فترة محددة والضريبة المستحقة عليها.
كيف أسجل الإقرار الضريبي إلكترونيًا؟
بعد إنشاء حساب على بوابة الإقرارات، تملأ النموذج الإلكتروني الخاص بنوع الضريبة والفترة، وترفع المرفقات المطلوبة، ثم ترسله وتحصل على رقم يثبت التسجيل والتقديم.
كيف يتم تقديم الإقرار الضريبي؟
يتم إلكترونيًا عبر منظومة مصلحة الضرائب المصرية، خلال المواعيد القانونية لكل نوع: سنويًا للدخل، وشهريًا للقيمة المضافة، ودوريًا لنماذج الخصم والمرتبات.
ما هي الإقرارات الضريبية؟
هي مجموعة النماذج التي يقدمها الممول، ومنها إقرار ضريبة الدخل السنوي، وإقرار القيمة المضافة الشهري، ونماذج الخصم والتحصيل تحت حساب الضريبة، ونماذج ضريبة المرتبات.