حساب ضريبة الدخل في مصر: الشرائح وطريقة الحساب بالأمثلة
كيف تحسب ضريبة الدخل في مصر على مرتبك أو دخلك السنوي بدقة؟ الحساب يتم على ثلاث خطوات: تحدد صافي دخلك السنوي الخاضع للضريبة، وتخصم الإعفاء الشخصي إذا كان الدخل من مرتب وقدره 20 ألف جنيه سنويًا، ثم تطبق الشرائح التصاعدية: أول 40 ألف جنيه معفاة، ثم 10% و15% و20% و22.5% و25% وحتى 27.5% على ما يزيد على مليون و200 ألف جنيه. وفي هذا الدليل مثال محسوب بالأرقام خطوة بخطوة.
أغلب أخطاء حساب الضريبة لا تأتي من صعوبة المعادلة، بل من الخلط بين الإجمالي والصافي، أو تطبيق نسبة واحدة على الدخل كله، أو الاعتماد على حاسبة ضريبية غير محدثة. في هذا الدليل، ستتعرف على جدول شرائح الضريبة على الدخل الحالية وحد الإعفاء، وطريقة حساب ضريبة المرتبات بمثال عملي، والأدوات المساعدة، ومتى تحتاج إلى مراجعة محاسب.
الأرقام الأساسية
- حد الإعفاء: أول 40 ألف جنيه من الدخل السنوي الخاضع معفاة.
- الإعفاء الشخصي للمرتبات: 20 ألف جنيه سنويًا إضافية، ليصبح أول 60 ألف جنيه من المرتب السنوي الصافي معفاة عمليًا.
- الشرائح: 10% ثم 15% ثم 20% ثم 22.5% ثم 25% ثم 27.5%.
- الضريبة تحسب على صافي المرتب بعد خصم حصة العامل في التأمينات الاجتماعية.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
شرائح ضريبة الدخل الحالية
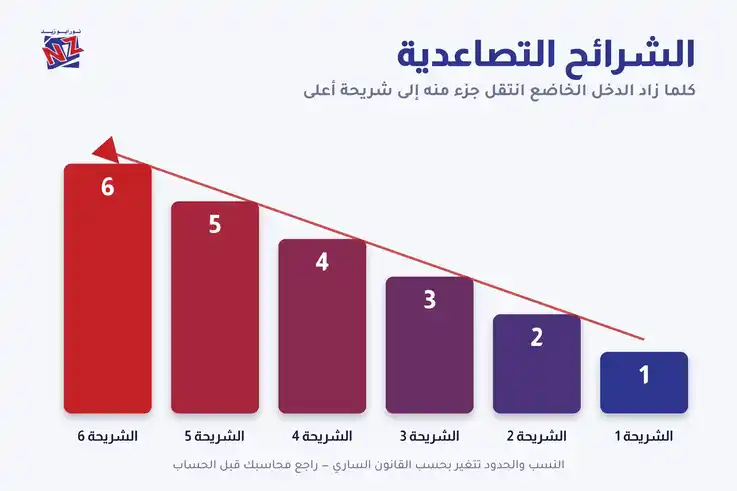
تفرض ضريبة الدخل على الأشخاص الطبيعيين وفق القانون رقم 91 لسنة 2005 وتعديلاته، وآخرها التعديل الذي رفع حد الإعفاء وأعاد تقسيم الشرائح. والضريبة تصاعدية؛ أي أن كل شريحة من الدخل تخضع لنسبتها فقط، ولا تطبق النسبة الأعلى على الدخل كله.
جدول شرائح الضريبة على الدخل
| شريحة صافي الدخل السنوي | نسبة الضريبة |
|---|---|
| حتى 40,000 جنيه | معفاة |
| أكثر من 40,000 حتى 55,000 جنيه | 10% |
| أكثر من 55,000 حتى 70,000 جنيه | 15% |
| أكثر من 70,000 حتى 200,000 جنيه | 20% |
| أكثر من 200,000 حتى 400,000 جنيه | 22.5% |
| أكثر من 400,000 حتى 1,200,000 جنيه | 25% |
| أكثر من 1,200,000 جنيه | 27.5% |
وينص القانون على قاعدة مهمة لأصحاب الدخول المرتفعة: إذا تجاوز صافي الدخل السنوي الخاضع 600 ألف جنيه، فإن الاستفادة من الشريحة المعفاة والشرائح الأقل نسبةً تُلغى تدريجيًا بحسب مستوى الدخل. لذلك لا يصح تطبيق الجدول بشكل مباشر على هذه الدخول، ويجب احتسابها وفق الضوابط الخاصة بها أو بمراجعة محاسب.
حد الإعفاء الضريبي
الإعفاء الضريبي على الدخل نوعان في حالة الموظفين: الشريحة المعفاة في الجدول وقدرها 40 ألف جنيه، وتنطبق على كل الممولين الأفراد، والإعفاء الشخصي وقدره 20 ألف جنيه سنويًا، ويخص دخل المرتبات وما في حكمها. وبجمعهما يصبح أول 60 ألف جنيه من صافي المرتب السنوي معفاة، أي ما يعادل 5 آلاف جنيه شهريًا بعد خصم التأمينات.
كما توجد إعفاءات أخرى ينص عليها القانون لبعض البنود، مثل حصة العامل في التأمينات الاجتماعية، وبعض المزايا والمبالغ بشروط وحدود محددة، وهي تفاصيل تختلف من حالة لأخرى.
الفرق بين ضريبة الدخل وكسب العمل
ضريبة الدخل هي الضريبة العامة على دخل الأشخاص الطبيعيين، وتشمل عدة أوعية: المرتبات وما في حكمها، والنشاط التجاري والصناعي، والنشاط المهني غير التجاري، والثروة العقارية. أما ضريبة كسب العمل فهي الاسم الشائع للضريبة على المرتبات تحديدًا، أي أنها أحد أنواع ضريبة الدخل. ويستقطعها صاحب العمل شهريًا من المرتب ويوردها لمصلحة الضرائب، بينما يحسب صاحب النشاط التجاري أو المهني ضريبته في إقراره السنوي.
من الملزم بتقديم إقرار ضريبة الدخل؟
الموظف الذي ليس له دخل إلا من مرتبه لا يقدم عادة إقرارًا سنويًا، لأن صاحب العمل يستقطع الضريبة ويوردها ويجري التسوية السنوية. أما من لديه مصادر دخل أخرى، مثل نشاط تجاري أو مهني أو إيجارات خاضعة، فيلتزم بتقديم إقرار سنوي عن دخله خلال الفترة من يناير حتى مارس. وكذلك من يعمل لدى أكثر من صاحب عمل، إذ قد يحتاج إلى تسوية لأن كل صاحب عمل يحسب الضريبة على المرتب الذي يدفعه فقط، فيستفيد الموظف من الإعفاءات والشرائح المنخفضة أكثر من مرة دون حق.
طريقة حساب ضريبة المرتبات
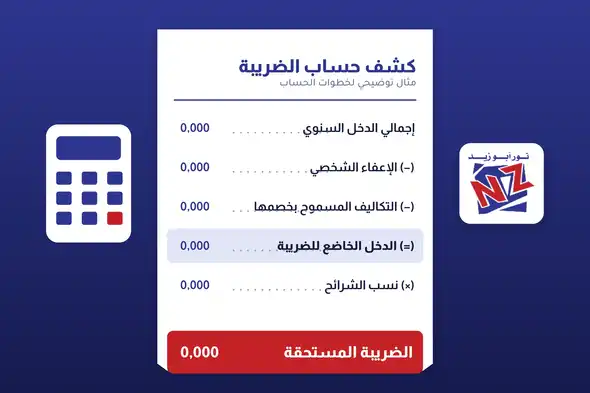
لحساب الضريبة على الدخل للموظف، اتبع هذه الخطوات بالترتيب:
- احسب إجمالي المرتب السنوي بكل البنود الخاضعة: الأساسي والحوافز والبدلات والمكافآت.
- اخصم حصة العامل في التأمينات الاجتماعية وأي إعفاءات مقررة قانونًا.
- اخصم الإعفاء الشخصي 20 ألف جنيه سنويًا.
- طبق الشرائح على الناتج، كل شريحة بنسبتها.
- اقسم الضريبة السنوية على 12 لتعرف الضريبة الشهرية.
حساب المرتب بعد الضرائب
المرتب الصافي الذي تستلمه هو: إجمالي المرتب ناقص حصة التأمينات ناقص ضريبة كسب العمل الشهرية ناقص أي استقطاعات أخرى. وعند مقارنة عرضي عمل، قارن الصافي وليس الإجمالي؛ فزيادة الإجمالي قد تنقلك إلى شريحة أعلى في جزء من الدخل فقط، ولن تخسر بسببها جزءًا من صافيك، لأن الضريبة التصاعدية لا تطبق النسبة الأعلى إلا على الزيادة.
ومن الأسئلة الشائعة: هل الحوافز والمكافآت السنوية تخضع للضريبة؟ والإجابة أنها جزء من الدخل الخاضع بوجه عام، وتدخل في حساب الضريبة السنوية، ولذلك فإن صرف مكافأة كبيرة في شهر واحد قد يرفع الضريبة المستقطعة في ذلك الشهر، ثم تعالج الفروق في التسوية السنوية. كما تخضع البدلات النقدية والمزايا العينية في الحدود التي يحددها القانون، مع وجود إعفاءات لبعض البنود بشروط.
ومن الأسئلة الشائعة: هل الحوافز والمكافآت السنوية تخضع للضريبة؟ والإجابة أنها جزء من الدخل الخاضع بوجه عام، وتدخل في حساب الضريبة السنوية، ولذلك فإن صرف مكافأة كبيرة في شهر واحد قد يرفع الضريبة المستقطعة في ذلك الشهر، ثم تعالج الفروق في التسوية السنوية. كما تخضع البدلات النقدية والمزايا العينية في الحدود التي يحددها القانون، مع وجود إعفاءات لبعض البنود بشروط.
مثال عملي لموظف
موظف صافي مرتبه الشهري بعد خصم التأمينات 10,000 جنيه، أي 120,000 جنيه سنويًا. نخصم الإعفاء الشخصي 20,000 جنيه، فيصبح الدخل الخاضع 100,000 جنيه. ثم نطبق الشرائح:
| الشريحة | المبلغ الخاضع | النسبة | الضريبة |
|---|---|---|---|
| حتى 40,000 | 40,000 | 0% | 0 |
| 40,001 – 55,000 | 15,000 | 10% | 1,500 |
| 55,001 – 70,000 | 15,000 | 15% | 2,250 |
| 70,001 – 100,000 | 30,000 | 20% | 6,000 |
| الإجمالي السنوي | 100,000 | 9,750 جنيه |
إذن الضريبة السنوية 9,750 جنيهًا، أي نحو 812.5 جنيهًا شهريًا، ويكون المرتب بعد الضرائب نحو 9,187.5 جنيهًا شهريًا. لاحظ أن متوسط الضريبة الفعلي نحو 8% من الصافي رغم أن أعلى شريحة وصل إليها الدخل هي 20%.
مثال ثانٍ: موظف بدخل أعلى
موظف صافي دخله السنوي بعد التأمينات 300,000 جنيه. بعد خصم الإعفاء الشخصي 20,000 جنيه يصبح الدخل الخاضع 280,000 جنيه، ويحسب كالتالي: أول 40,000 معفاة، ثم 15,000 بنسبة 10% أي 1,500 جنيه، ثم 15,000 بنسبة 15% أي 2,250 جنيهًا، ثم 130,000 بنسبة 20% أي 26,000 جنيه، ثم 80,000 بنسبة 22.5% أي 18,000 جنيه. فتكون الضريبة السنوية 47,750 جنيهًا، أي نحو 3,979 جنيهًا شهريًا. ويوضح هذا المثال كيف ترتفع الضريبة تدريجيًا مع الدخل دون أن تطبق النسبة الأعلى على المبلغ كله.
| الشريحة | المبلغ الخاضع | النسبة | الضريبة |
|---|---|---|---|
| حتى 40,000 | 40,000 | 0% | 0 |
| 40,001 – 55,000 | 15,000 | 10% | 1,500 |
| 55,001 – 70,000 | 15,000 | 15% | 2,250 |
| 70,001 – 200,000 | 130,000 | 20% | 26,000 |
| 200,001 – 280,000 | 80,000 | 22.5% | 18,000 |
| الإجمالي | 280,000 | 47,750 جنيه |
مثال ثانٍ: موظف بدخل أعلى
موظف صافي دخله السنوي بعد التأمينات 300,000 جنيه. بعد خصم الإعفاء الشخصي 20,000 جنيه يصبح الدخل الخاضع 280,000 جنيه، ويحسب كالتالي: أول 40,000 معفاة، ثم 15,000 بنسبة 10% أي 1,500 جنيه، ثم 15,000 بنسبة 15% أي 2,250 جنيهًا، ثم 130,000 بنسبة 20% أي 26,000 جنيه، ثم 80,000 بنسبة 22.5% أي 18,000 جنيه. فتكون الضريبة السنوية 47,750 جنيهًا، أي نحو 3,979 جنيهًا شهريًا. ويوضح هذا المثال كيف ترتفع الضريبة تدريجيًا مع الدخل دون أن تطبق النسبة الأعلى على المبلغ كله.
| الشريحة | المبلغ الخاضع | النسبة | الضريبة |
|---|---|---|---|
| حتى 40,000 | 40,000 | 0% | 0 |
| 40,001 – 55,000 | 15,000 | 10% | 1,500 |
| 55,001 – 70,000 | 15,000 | 15% | 2,250 |
| 70,001 – 200,000 | 130,000 | 20% | 26,000 |
| 200,001 – 280,000 | 80,000 | 22.5% | 18,000 |
| الإجمالي | 280,000 | 47,750 جنيه |
أخطاء شائعة عند الاحتساب
- تطبيق نسبة أعلى شريحة على الدخل كله بدل تقسيمه على الشرائح.
- حساب الضريبة على الإجمالي قبل خصم التأمينات.
- نسيان الإعفاء الشخصي للمرتبات أو خصمه لغير الموظفين.
- الاعتماد على جدول شرائح الضرائب على الدخل 2024 أو جداول أقدم بعد تعديل القانون.
- حساب الضريبة على أساس شهري منفصل دون تسوية سنوية عند تغير المرتب أو صرف مكافآت كبيرة.
- تجاهل قاعدة الدخول التي تتجاوز 600 ألف جنيه.
وأصحاب العمل ملزمون بإجراء تسوية سنوية لضريبة المرتبات، لأن تغير الدخل خلال السنة قد يجعل مجموع الاستقطاعات الشهرية مختلفًا عن الضريبة السنوية الصحيحة.
ولتجنب هذه الأخطاء، راجع مفردات مرتبك مرة على الأقل كل عام، وقارن الضريبة المستقطعة بما تحسبه وفق الشرائح، واسأل إدارة الموارد البشرية أو المحاسب عن أي فرق غير مفهوم. فالخطأ في الاستقطاع قد يكون لصالحك فتطالب به المصلحة لاحقًا، أو ضدك فتدفع أكثر من المستحق دون أن تدري.
أدوات حساب الضريبة
هناك أكثر من طريقة لحساب ضريبة الدخل في مصر، تختلف في دقتها وملاءمتها لحالتك:
الحاسبة الضريبية
تتيح مصلحة الضرائب المصرية حاسبة ضريبية إلكترونية على موقعها، كما توجد حاسبات على مواقع متعددة. والحاسبة مفيدة للتقدير السريع، لكن تأكد من أنها محدثة بآخر تعديلات الشرائح والإعفاءات، وأنك تدخل الصافي بعد التأمينات. ولا تصلح أغلب الحاسبات البسيطة للحالات المركبة، مثل تعدد مصادر الدخل أو الدخول المرتفعة أو المزايا العينية.
ولاستخدام الحاسبة بشكل صحيح، جهز قبلها بيانات دقيقة: إجمالي المرتب الشهري بكل بنوده، وقيمة حصتك في التأمينات الاجتماعية، وأي مكافآت أو حوافز سنوية متوقعة. ثم قارن نتيجة الحاسبة بالضريبة المستقطعة فعليًا في مفردات مرتبك؛ فإذا وجدت فرقًا كبيرًا، فقد يكون هناك خطأ في الاحتساب لدى جهة العمل أو بند لم تأخذه الحاسبة في الاعتبار، ويستحق المراجعة.
برامج حساب ضريبة الدخل
الشركات التي لديها عدد كبير من الموظفين تستخدم برنامج حساب الضرائب ضمن نظام الرواتب، أو برامج الموارد البشرية المتكاملة، أو ملف Excel مصمم بمعادلات الشرائح. والمهم في أي برنامج لحساب الضرائب أن يُحدث فور صدور أي تعديل قانوني، وأن يدعم التسوية السنوية وإعداد نماذج المرتبات المطلوبة. ولمقارنة الإكسيل بالبرامج المحاسبية، راجع دليل اكسيل محاسبي أم برنامج محاسبة.
وعند تصميم ملف Excel لحساب الضريبة، يمكن استخدام جدول للشرائح ومعادلة تحسب ضريبة كل شريحة على حدة ثم تجمعها، بدل كتابة معادلة واحدة معقدة يصعب مراجعتها. كما يُفضل أن يكون جدول الشرائح في خلايا منفصلة يسهل تعديلها عند تغيير القانون، بدل إدخال الأرقام داخل المعادلات نفسها، وأن يتضمن الملف شرطًا يتعامل مع الدخول التي تتجاوز 600 ألف جنيه وفق القواعد الخاصة بها.
مراجعة الحساب مع محاسب نور أبو زيد
إذا كنت صاحب عمل وتريد التأكد من صحة استقطاع ضريبة كسب العمل لموظفيك، أو كنت فردًا لديك أكثر من مصدر دخل، فمراجعة محاسب متخصص تحميك من الفروق والغرامات. ويقدم فريق نور أبو زيد مراجعة حسابات المرتبات والتسويات السنوية وإعداد الإقرارات. اطلب استشارة مجانية أو اقرأ دليل أنواع الضرائب في مصر.
متى تحتاج إلى محاسب بدل الحاسبة؟
- عندما يكون لديك أكثر من مصدر دخل أو أكثر من صاحب عمل.
- عندما يتجاوز دخلك السنوي الخاضع 600 ألف جنيه.
- عندما تحصل على مزايا عينية أو أسهم أو مكافآت كبيرة.
- عندما تكون صاحب عمل تحسب ضريبة عشرات الموظفين.
- عندما تتلقى مطالبة أو فروقًا من مصلحة الضرائب.
ويقدم فريق نور أبو زيد لأصحاب الأعمال خدمة إعداد كشوف المرتبات وحساب ضريبة كسب العمل والتسويات السنوية، وللأفراد مراجعة دخولهم من مصادر متعددة وإعداد إقراراتهم، بما يضمن تطبيق الشرائح والإعفاءات الصحيحة دون زيادة أو نقصان.
الأسئلة الشائعة
كيف أحسب ضريبة كسب العمل؟
احسب صافي المرتب السنوي بعد خصم التأمينات، ثم اخصم الإعفاء الشخصي 20 ألف جنيه، وطبق الشرائح: أول 40 ألف معفاة، ثم 10% حتى 55 ألف، و15% حتى 70 ألف، و20% حتى 200 ألف، وهكذا، ثم اقسم الناتج على 12.
كيف أحسب ضريبة الدخل للموظفين؟
يحسب صاحب العمل الضريبة على صافي مرتب كل موظف بعد التأمينات والإعفاء الشخصي وفق الشرائح، ويستقطعها شهريًا ويوردها لمصلحة الضرائب، مع تسوية سنوية في نهاية العام.
ما هي ضريبة الدخل؟
ضريبة سنوية تفرض على صافي دخل الأشخاص الطبيعيين من المرتبات والنشاط التجاري والمهني والثروة العقارية، وعلى أرباح الأشخاص الاعتبارية، وفق القانون 91 لسنة 2005 وتعديلاته.
ما هي ضريبة المرتبات؟
هي ضريبة الدخل المفروضة على المرتبات والأجور وما في حكمها، وتعرف بضريبة كسب العمل، ويستقطعها صاحب العمل من المنبع.
كيف يتم احتساب الضريبة على الدخل؟
بتحديد صافي الدخل الخاضع بعد الخصومات والإعفاءات، ثم تقسيمه على الشرائح التصاعدية وتطبيق نسبة كل شريحة على الجزء الواقع فيها، وجمع الناتج.
كيف أحسب ضريبة الدخل خطوة بخطوة؟
1) اجمع الدخل السنوي الخاضع. 2) اخصم التأمينات والإعفاءات. 3) اخصم الإعفاء الشخصي إن كان الدخل من مرتب. 4) وزع الناتج على الشرائح. 5) احسب ضريبة كل شريحة واجمعها. 6) راجع قاعدة الدخول فوق 600 ألف جنيه إن انطبقت.