ضرائب المهن الحرة: دليل المحامين والأطباء وصناع المحتوى
هل أنت محامٍ أو طبيب أو مهندس أو صانع محتوى، وتريد أن تعرف كيف تُحسب ضرائب المهن الحرة عليك وما التزاماتك تجاه مصلحة الضرائب؟ صاحب المهنة الحرة يخضع لضريبة الدخل على صافي إيراده من المهنة وفق الشرائح التصاعدية نفسها المطبقة على الأفراد، ويلتزم باستخراج بطاقة ضريبية، وتقديم إقرار سنوي من يناير حتى نهاية مارس، والانضمام لمنظومة الفاتورة أو الإيصال الإلكتروني، والتسجيل في القيمة المضافة إذا كانت خدماته خاضعة وبلغ إيراده حد التسجيل.
يعتقد كثير من أصحاب المهن الحرة أن ضرائبهم تقديرية أو أن النقابة تغنيهم عن التسجيل الضريبي، ثم يفاجؤون بمطالبات متراكمة عن سنوات سابقة. في هذا الدليل، ستتعرف على من يخضع لضريبة المهن الحرة ونسبتها، وضرائب اليوتيوب وصناع المحتوى، والتزامات البطاقة الضريبية والقيمة المضافة والفاتورة الإلكترونية، والإقرار الضريبي ومواعيده وعقوباته.
الخلاصة
- دخل المهن الحرة يخضع لضريبة الدخل على الأفراد وفق شرائح القانون 91 لسنة 2005، بعد خصم التكاليف.
- يلتزم صاحب المهنة الحرة ببطاقة ضريبية وإقرار سنوي يقدم من 1 يناير حتى 31 مارس.
- ضريبة القيمة المضافة تطبق على الخدمات المهنية الخاضعة إذا بلغت الإيرادات حد التسجيل 500 ألف جنيه سنويًا، بينما الخدمات الطبية ضمن الإعفاءات.
- ألزمت مصلحة الضرائب أصحاب المهن الحرة بالانضمام لمنظومة الفاتورة والإيصال الإلكتروني على مراحل.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
من يخضع لضريبة المهن الحرة
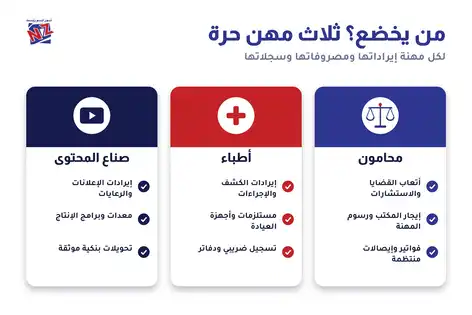
يطلق قانون الضريبة على الدخل على هذا الوعاء اسم “إيرادات المهن غير التجارية”، ويقصد به الدخل الذي يحققه الشخص من ممارسة مهنة أو نشاط يعتمد أساسًا على العمل الذهني والخبرة الشخصية، وليس على شراء وبيع السلع.
تعريف أصحاب المهن الحرة
أصحاب المهن الحرة هم من يمارسون مهنة بشكل مستقل لحسابهم الخاص وليسوا موظفين لدى غيرهم، ومن أبرزهم: المحامون، والأطباء وأطباء الأسنان، والمهندسون الاستشاريون، والمحاسبون، والصيادلة في بعض صور الممارسة، والمترجمون، والفنانون، والمصممون، والمبرمجون المستقلون، وصناع المحتوى الرقمي. والعبرة بطبيعة النشاط وطريقة ممارسته، وليس باسم المهنة وحده؛ فالطبيب الموظف في مستشفى يخضع لضريبة المرتبات على راتبه، بينما يخضع دخله من عيادته الخاصة لضريبة المهن الحرة.
ومن الحالات التي تثير اللبس: المهندس الذي يملك مكتبًا استشاريًا ويعمل معه موظفون، والطبيب الذي يملك مركزًا طبيًا متكاملًا، والمبرمج الذي يبيع منتجات رقمية جاهزة إلى جانب خدماته. ففي بعض هذه الحالات يتحول النشاط من مهنة حرة إلى نشاط تجاري يخضع لقواعد مختلفة، خاصة إذا اتخذ شكل شركة أو اعتمد على بيع سلع. ولذلك يجب تحديد الطبيعة الصحيحة للنشاط من البداية، لأنها تحدد المعاملة الضريبية والالتزامات.
كما يختلف وضع صاحب المهنة الذي يمارسها من خلال شركة مهنية أو شركة مدنية مع زملائه، إذ قد تُعامل الشركة ضريبيًا معاملة مختلفة عن الممارسة الفردية. ولذلك يجب دراسة الشكل الأنسب للممارسة عند التوسع، مع مراعاة قواعد النقابة المهنية التي قد تضع ضوابط على أشكال الممارسة المسموح بها.
نسبة الضريبة على المهن الحرة
لا توجد نسبة ثابتة خاصة بالمهن الحرة؛ بل يُحسب صافي الإيراد السنوي من المهنة بعد خصم التكاليف والمصروفات المرتبطة بها، ثم تطبق عليه شرائح ضريبة الدخل للأفراد: أول 40 ألف جنيه معفاة، ثم 10% و15% و20% و22.5% و25% و27.5% بحسب الشريحة. ويمكن خصم التكاليف الفعلية المؤيدة بمستندات، مثل إيجار المكتب أو العيادة، ورواتب المساعدين، والأدوات والمستلزمات، وإهلاك الأجهزة. ولذلك فإن إمساك دفاتر منتظمة يخفض الضريبة بشكل قانوني، لأن التكاليف غير الموثقة قد لا تقبل.
ويقر القانون بعض الإعفاءات والمعاملات الخاصة، منها إعفاءات لحديثي التخرج لفترة محددة من بدء مزاولة المهنة وفق شروط معينة. كما قد يكون النظام الضريبي المبسط وفق القانون 6 لسنة 2025 خيارًا لبعض أصحاب الأنشطة التي لا يتجاوز حجم أعمالها 20 مليون جنيه سنويًا، بعد دراسة مدى انطباقه على النشاط.
والتكاليف المقبولة يجب أن تكون مرتبطة فعليًا بالمهنة ومؤيدة بمستندات صحيحة، مثل عقود الإيجار، وفواتير الكهرباء والإنترنت للمكتب، وكشوف رواتب المساعدين مع ما يثبت التأمين عليهم، وفواتير الأجهزة والبرامج. أما المصروفات الشخصية أو العائلية فلا تقبل حتى لو دفعت من حساب المكتب. والفصل بين حساب المهنة والحساب الشخصي يسهل هذه المهمة كثيرًا.
ضرائب اليوتيوب وصناع المحتوى
صانع المحتوى على يوتيوب أو غيره من المنصات يحقق دخلًا من الإعلانات أو الرعايات أو التسويق بالعمولة، وهذا الدخل خاضع للضريبة في مصر مثل أي نشاط آخر. وقد أكدت مصلحة الضرائب المصرية ضرورة تسجيل صناع المحتوى وتقديم إقراراتهم، ويُحسب الدخل الخاضع بعد خصم التكاليف مثل المعدات والإنتاج والإعلانات. وإذا بلغت الإيرادات حد التسجيل في القيمة المضافة، يلتزم صانع المحتوى بالتسجيل وفق طبيعة خدماته. وضرائب اليوتيوب في مصر لا تعني ضريبة خاصة، بل تطبيق القواعد العامة على نشاط جديد.
وتواجه صناع المحتوى تحديات خاصة: الإيرادات تصل غالبًا بعملات أجنبية من شركات خارج مصر، وتتغير من شهر لآخر، وتأتي من مصادر متعددة. ولذلك ننصحهم بفصل حساب بنكي للنشاط، والاحتفاظ بكشوف الإيرادات من المنصات، وتوثيق المصروفات مثل الكاميرات والإضاءة وبرامج المونتاج وأجور المساعدين، لأن هذه المستندات هي ما يخفض الوعاء الخاضع بشكل قانوني.
وينطبق الأمر نفسه على المؤثرين على إنستجرام وتيك توك والمسوقين بالعمولة والمصممين المستقلين على منصات العمل الحر، فكل دخل منتظم من نشاط مستقل يخضع للضريبة، والتسجيل المبكر وتنظيم المستندات يحولان الضريبة من مفاجأة مكلفة إلى التزام محسوب.
التزامات صاحب المهنة الحرة
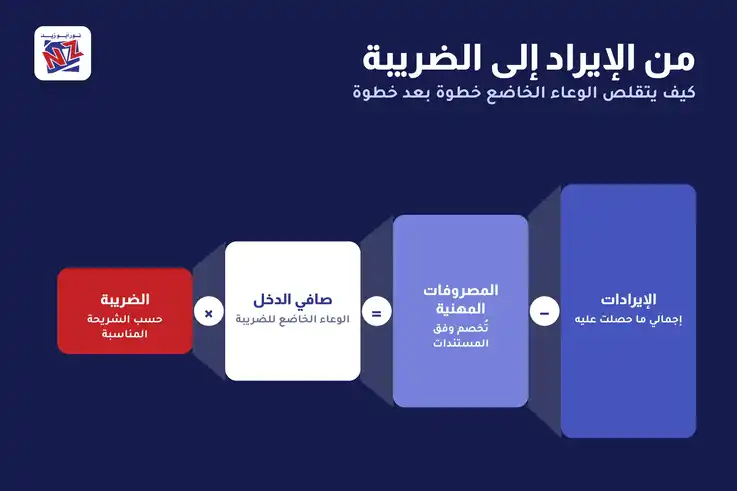
الالتزام الضريبي لصاحب المهنة الحرة لا يقتصر على دفع الضريبة السنوية، بل يشمل مجموعة من الالتزامات الإجرائية:
البطاقة الضريبية للمهن الحرة
يلتزم صاحب المهنة بالتسجيل في مأمورية الضرائب المختصة بمكان ممارسة المهنة خلال المدة القانونية من بدء النشاط. ولاستخراج بطاقة ضريبية للمهن الحرة، يقدم إثبات الشخصية، وكارنيه أو شهادة القيد في النقابة المهنية، وعقد المكتب أو العيادة. وصاحب المهنة الحرة لا يحتاج إلى سجل تجاري، لأن نشاطه ليس تجاريًا، فالمحامي مثلًا يستخرج بطاقة ضريبية للمحامين بناءً على قيده في نقابة المحامين. ولمعرفة تفاصيل البطاقة الضريبية، راجع دليل مكتب السجل التجاري والبطاقة الضريبية.
والتأخر في التسجيل لا يلغي الضريبة عن الفترة السابقة؛ فإذا مارس صاحب المهنة عمله سنوات دون تسجيل، فقد تطالبه المصلحة عند اكتشاف نشاطه بضريبة تلك السنوات تقديريًا، مع مقابل التأخير والغرامات. لذلك فإن التسجيل الطوعي وتسوية الموقف السابق مع محاسب متخصص أفضل كثيرًا من انتظار الاكتشاف.
القيمة المضافة على المحامين
تفرض ضريبة القيمة المضافة وفق القانون 67 لسنة 2016 بسعر عام 14% على السلع والخدمات غير المعفاة. وتخضع خدمات المحاماة للضريبة، ويلتزم المحامي بالتسجيل إذا بلغت إيراداته حد التسجيل وهو 500 ألف جنيه سنويًا، ثم يقدم إقرار القيمة المضافة للمحامين بشكل دوري. أما الخدمات الطبية فهي ضمن قائمة الخدمات المعفاة من القيمة المضافة. ويختلف وضع المهن الأخرى بحسب ورود خدماتها في قائمة الإعفاءات من عدمه.
كما أن الجهات التي تتعامل مع أصحاب المهن الحرة، مثل الشركات التي تدفع أتعابًا لمحامٍ أو مستشار، تلتزم بخصم نسبة من الأتعاب تحت حساب الضريبة وتوريدها، وهو ما يعرف بضريبة الخصم والإضافة على المهن الحرة. ويستطيع صاحب المهنة خصم هذه المبالغ من ضريبته النهائية عند تقديم إقراره.
ويجب على صاحب المهنة الذي يقترب إيراده من حد التسجيل أن يتابع إيراداته شهريًا، لأن الالتزام بالتسجيل يبدأ عند بلوغ الحد خلال اثني عشر شهرًا، والتأخر في التسجيل يعني أن الضريبة عن الفترة السابقة قد تُطالب منه هو، حتى لو لم يحصلها من عملائه.
ويحتاج المحامي المسجل إلى إضافة الضريبة على فواتير أتعابه وتحصيلها من العملاء، ثم توريدها مع الإقرار بعد خصم ضريبة مشترياته المرتبطة بالمكتب، وهو ما يتطلب تنظيمًا محاسبيًا شهريًا لا يقتصر على نهاية السنة.
الفاتورة الإلكترونية للمحامين والأطباء
ألزمت مصلحة الضرائب أصحاب المهن الحرة بالانضمام إلى منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني على مراحل، ومنهم المحامون والأطباء. وتعني الفاتورة الإلكترونية للمحامين أن يصدر المحامي فواتيره عن أتعابه إلكترونيًا عبر المنظومة، بينما يصدر الطبيب إيصالات أو فواتير إلكترونية عن خدماته بحسب طبيعة المتعامل. ويحتاج ذلك إلى تسجيل على المنظومة واستخدام وسيلة توقيع إلكتروني أو الأدوات المتاحة للمهن الحرة. ولمعرفة خطوات التسجيل، اقرأ دليل برنامج الفاتورة الإلكترونية.
ومن المهم أن يعرف صاحب المهنة أن الفواتير الإلكترونية التي يصدرها تصل إلى مصلحة الضرائب لحظيًا، وأن الجهات التي يتعامل معها تسجل مدفوعاتها له أيضًا، ولذلك يجب أن تتطابق الإيرادات في إقراره السنوي مع ما تظهره المنظومة. وأي فرق غير مبرر قد يكون سببًا لاختيار ملفه للفحص.
الإقرار الضريبي للمهن الحرة
يعد الإقرار الضريبي السنوي هو المستند الذي يحدد ضريبة صاحب المهنة، وتقديمه في موعده بأرقام صحيحة هو أفضل حماية من التقدير الجزافي.
مواعيد التقديم
يقدم أصحاب المهن الحرة إقراراتهم السنوية عن دخل السنة السابقة خلال الفترة من أول يناير حتى 31 مارس من كل عام، إلكترونيًا عبر بوابة مصلحة الضرائب. ويشمل الإقرار الإيرادات والتكاليف وصافي الدخل والضريبة المستحقة، مع خصم ما سبق استقطاعه تحت حساب الضريبة. وتقديم الإقرار الضريبي للمحامين إلكترونيًا يتم بنفس الطريقة، مع إرفاق ما يثبت القيد النقابي ورقم التسجيل.
ويُنصح بأن يبدأ صاحب المهنة في تجهيز إقراره من بداية يناير، بتجميع كشوف الإيرادات والفواتير الإلكترونية ومستندات التكاليف وما يثبت الخصم تحت حساب الضريبة، بدل تركه للأيام الأخيرة من مارس حين تزدحم البوابة وتقل فرصة مراجعة الأرقام بهدوء.
مثال مبسط لحساب ضريبة صاحب مهنة حرة
محامٍ بلغت إيراداته السنوية من الأتعاب 500,000 جنيه، وتكاليفه الموثقة من إيجار مكتب ورواتب مساعدين ومصروفات تشغيل 200,000 جنيه، فيكون صافي دخله 300,000 جنيه. تطبق عليه الشرائح: أول 40,000 معفاة، ثم 1,500 جنيه على الشريحة الثانية، و2,250 جنيهًا على الثالثة، و26,000 جنيه على الشريحة من 70 ألفًا إلى 200 ألف، ثم 22,500 جنيه على الـ100,000 التالية بنسبة 22.5%، فيكون الإجمالي 52,250 جنيهًا، يخصم منها ما سبق استقطاعه تحت حساب الضريبة. ولاحظ أنه لا يستفيد من الإعفاء الشخصي 20 ألف جنيه المخصص للمرتبات.
عقوبة عدم التقديم
عدم تقديم الإقرار أو التأخر فيه يعرض صاحب المهنة لغرامات وفق قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020، تبدأ من 3 آلاف جنيه للتأخير حتى 60 يومًا، وترتفع إلى ما بين 50 ألفًا ومليوني جنيه لعدم التقديم لأكثر من 60 يومًا، فضلًا عن سداد الضريبة ومقابل التأخير. كما يتيح عدم التقديم للمأمورية تقدير الدخل تقديريًا. وعقوبة عدم تقديم الإقرار الضريبي للمحامين هي نفسها المطبقة على باقي الممولين.
وفي حالة وجود سنوات سابقة لم تقدم عنها إقرارات، فالأفضل هو المبادرة بتسوية الموقف مع محاسب متخصص، وتقديم الإقرارات المتأخرة بأرقام مدعومة بالمستندات، بدل الانتظار حتى تصل مطالبة تقديرية يصعب الطعن عليها.
محاسبة المهن الحرة مع نور أبو زيد
يقدم فريق نور أبو زيد خدمة محاسبة المهن الحرة كاملة: التسجيل الضريبي، وتنظيم دفاتر الإيرادات والتكاليف، وإعداد الإقرار السنوي وإقرارات القيمة المضافة، والانضمام إلى منظومة الفاتورة الإلكترونية، والتمثيل أمام المأمورية في الفحص. اطلب استشارة مجانية أو اقرأ دليل حساب ضريبة الدخل.
قائمة التزامات سنوية لصاحب المهنة الحرة
- تحديث بيانات البطاقة الضريبية وتجديدها في موعدها.
- إصدار الفواتير أو الإيصالات الإلكترونية عن كل الأتعاب.
- الاحتفاظ بمستندات التكاليف طوال السنة.
- تقديم إقرارات القيمة المضافة إذا كان مسجلًا.
- تقديم الإقرار السنوي من يناير حتى نهاية مارس.
- مراجعة المبالغ المستقطعة تحت حساب الضريبة من العملاء.
والالتزام بهذه القائمة لا يحتاج إلى وقت كبير إذا كان منظمًا من البداية، بينما يتحول إلى عبء ثقيل ومكلف إذا تراكمت الالتزامات لسنوات. ولهذا يفضل كثير من أصحاب المهن الحرة إسناد هذه المهام لمحاسب متخصص، والتفرغ لممارسة مهنتهم مع الاطمئنان إلى أن موقفهم الضريبي سليم.
وإذا كنت حديث التخرج وبدأت ممارسة مهنتك للتو، فهذا أفضل وقت للتسجيل وبناء نظام بسيط للإيرادات والمصروفات، لأن البداية الصحيحة أسهل كثيرًا من تصحيح وضع متراكم لاحقًا.
ولا تنسَ أن نقطة البداية لأي التزام ضريبي هي البطاقة الضريبية، كما يهمك الاطلاع على الإعفاء الضريبي.
الأسئلة الشائعة
ما هي المهن الحرة؟
المهن الحرة هي الأنشطة التي يمارسها الشخص مستقلًا لحسابه، وتعتمد أساسًا على المؤهل والخبرة والعمل الذهني، مثل المحاماة والطب والهندسة والمحاسبة والترجمة والتصميم وصناعة المحتوى.
من هم أصحاب المهن الحرة؟
هم المحامون والأطباء والمهندسون والمحاسبون والمترجمون والفنانون والمصممون وغيرهم ممن يمارسون مهنتهم بشكل مستقل ويحصلون على أتعاب، وليس رواتب من صاحب عمل.
ما هي الفاتورة الإلكترونية للمحامين؟
هي إلزام المحامي بإصدار فواتير أتعابه إلكترونيًا عبر منظومة مصلحة الضرائب، بحيث تُسجل كل فاتورة لحظيًا لدى المصلحة بدل الفواتير الورقية.
كيف يقدم أصحاب المهن الحرة الإقرار الضريبي؟
إلكترونيًا عبر بوابة الإقرارات خلال الفترة من 1 يناير حتى 31 مارس، بإدخال الإيرادات والتكاليف وصافي الدخل، وخصم ما استقطع تحت حساب الضريبة، وسداد الفرق.
هل المحامي له سجل تجاري؟
لا، المحامي لا يحتاج إلى سجل تجاري لأن المحاماة مهنة حرة وليست نشاطًا تجاريًا، ويكفيه القيد في نقابة المحامين واستخراج بطاقة ضريبية من المأمورية المختصة.
ما تعريف المهن الحرة في القانون؟
يتناولها قانون الضريبة على الدخل تحت مسمى إيرادات المهن غير التجارية، وهي الإيرادات الناتجة عن مزاولة مهنة أو نشاط غير تجاري يعتمد على العمل الشخصي والخبرة.