قانون الضرائب في مصر: أهم التعديلات والفحص الضريبي والعقوبات
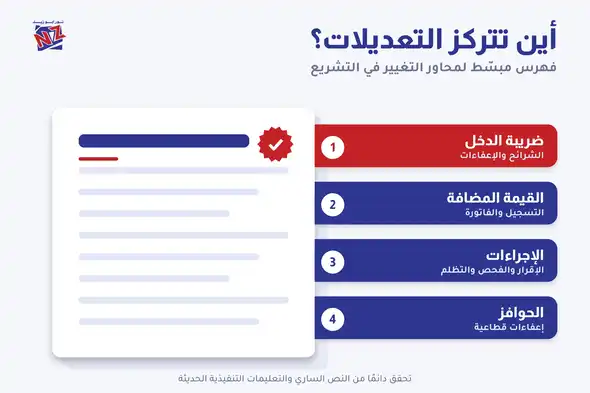
ما أهم قوانين الضرائب المطبقة في مصر الآن، وماذا يحدث عند الفحص الضريبي أو اكتشاف التهرب؟ المنظومة الضريبية المصرية تقوم أساسًا على قانون الضريبة على الدخل رقم 91 لسنة 2005، وقانون الضريبة على القيمة المضافة رقم 67 لسنة 2016، وقانون ضريبة الدمغة رقم 111 لسنة 1980، ويجمعها في الإجراءات قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 الذي ينظم التسجيل والإقرارات والفحص والعقوبات. وأضيف إليها القانون رقم 6 لسنة 2025 بنظام مبسط للمشروعات الصغيرة.
معرفة نصوص القانون وحدها لا تكفي؛ فالمهم أن تعرف كيف تُطبق في الفحص، وما الذي يحميك عند الخلاف مع المأمورية. في هذا الدليل، ستتعرف على أهم قوانين الضرائب المطبقة، وأنواع الفحص الضريبي وكيف تستعد له، وما يعد تهربًا ضريبيًا وعقوباته.
أهم القوانين في سطر واحد
- قانون الضريبة على الدخل 91 لسنة 2005: يحكم ضريبة دخل الأفراد وأرباح الشركات.
- قانون القيمة المضافة 67 لسنة 2016: حل محل ضريبة المبيعات، والسعر العام 14%.
- قانون ضريبة الدمغة 111 لسنة 1980: يفرض الضريبة على المحررات وبعض المعاملات.
- قانون الإجراءات الضريبية الموحد 206 لسنة 2020: ينظم الإجراءات والفحص والعقوبات لكل الضرائب.
- القانون 6 لسنة 2025: نظام مبسط للأنشطة التي لا يتجاوز حجم أعمالها 20 مليون جنيه سنويًا.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
أهم قوانين الضرائب المطبقة
يتعامل الممول في مصر مع أكثر من قانون في الوقت نفسه، فالشركة الواحدة قد تخضع لضريبة الدخل على أرباحها، والقيمة المضافة على مبيعاتها، وضريبة الدمغة على بعض محرراتها، وتلتزم في كل ذلك بإجراءات القانون الموحد.
قانون الضريبة على الدخل 91 لسنة 2005
ينظم هذا القانون الضريبة على دخل الأشخاص الطبيعيين من المرتبات والنشاط التجاري والصناعي والمهني والثروة العقارية، وفق شرائح تصاعدية تبدأ بشريحة معفاة قدرها 40 ألف جنيه وتنتهي بنسبة 27.5%، كما ينظم ضريبة أرباح الأشخاص الاعتبارية بسعر 22.5% بوجه عام. ويحدد القانون التكاليف واجبة الخصم، وقواعد الإهلاك، وترحيل الخسائر، ونظام الخصم والتحصيل تحت حساب الضريبة. ولمعرفة طريقة الحساب بالأرقام، راجع دليل حساب ضريبة الدخل.
وقد شهد القانون تعديلات متعددة منذ صدوره، أبرزها التعديلات المتتالية على حد الإعفاء والشرائح، وإضافة ضريبة على توزيعات الأرباح، وتنظيم المعاملات مع الأطراف المرتبطة وتسعير المعاملات بينها، إلى جانب التعديلات الإجرائية التي انتقلت لاحقًا إلى القانون الموحد. ولهذا فإن الاعتماد على شرح قديم للقانون قد يقود إلى أخطاء، ويجب دائمًا الرجوع إلى النص المحدث.
قانون الإجراءات الضريبية الموحد
صدر القانون رقم 206 لسنة 2020 ليوحد الإجراءات بين أنواع الضرائب المختلفة بدل أن يكون لكل ضريبة إجراءاتها. وينظم القانون التسجيل والبطاقة الضريبية، ومواعيد الإقرارات، والتعامل الإلكتروني بما فيه الفاتورة الإلكترونية، والفحص والربط، والطعن أمام اللجان، والعقوبات. ومن أبرز ما أكده القانون إلزام الممولين باستخدام الأنظمة الإلكترونية التي تحددها المصلحة، وتشديد غرامات عدم تقديم الإقرارات.
ومن أهم آثار القانون الموحد عمليًا أن مصلحة الضرائب أصبحت تعتمد بدرجة كبيرة على البيانات الإلكترونية، سواء من الفواتير والإيصالات الإلكترونية، أو من الإقرارات المقدمة، أو من الربط مع الجهات الأخرى. وهذا يعني أن أي تعارض بين ما يقدمه الممول وما تظهره المنظومات أصبح أسهل اكتشافًا، وأن الالتزام والدقة لم يعودا خيارًا.
ومن الأحكام المهمة التي نظمها القانون أيضًا حق الممول في الاطلاع على أسباب الربط والاعتراض عليه خلال المواعيد المقررة، وتنظيم المراسلات الإلكترونية التي تُعد إعلانًا صحيحًا بمجرد إرسالها إلى الحساب الإلكتروني أو البريد المسجل. ولهذا فإن متابعة الحساب الإلكتروني بانتظام أصبحت ضرورة، لأن المواعيد القانونية قد تبدأ من تاريخ الإرسال الإلكتروني دون انتظار خطاب ورقي.
قانون ضريبة الدمغة
تفرض ضريبة الدمغة بموجب القانون رقم 111 لسنة 1980 وتعديلاته على المحررات والمعاملات، وتنقسم إلى ضريبة نوعية بمبالغ ثابتة على بعض المحررات، وضريبة نسبية على معاملات مثل الإعلانات، والتسهيلات الائتمانية البنكية، وأقساط التأمين، وبعض العقود. ويلتزم الممول أو الجهة المعنية بسدادها وتوريدها وفق المواعيد المحددة. ومن مزايا النظام المبسط في القانون 6 لسنة 2025 إعفاء المنضمين إليه من ضريبة الدمغة في الحدود التي قررها.
وتتحمل البنوك مثلًا ضريبة الدمغة على التسهيلات الائتمانية والقروض وتحصل جزءًا منها من العملاء، وتتحمل شركات الإعلان والجهات المعلنة ضريبة الدمغة على الإعلانات، وتسري الضريبة النوعية على محررات مثل بعض العقود والشهادات. ولهذا فإن الشركة قد تتحمل ضريبة الدمغة بشكل غير مباشر دون أن تنتبه إليها في تكاليفها.
النظام الضريبي المبسط وفق القانون 6 لسنة 2025
من أحدث التطورات في المنظومة الضريبية صدور القانون رقم 6 لسنة 2025 الذي أتاح نظامًا ضريبيًا مبسطًا للأنشطة التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه. ويقوم النظام على حساب الضريبة بنسبة صغيرة من رقم الأعمال تتدرج بحسب حجمه، بدل حساب صافي الربح بالطريقة التقليدية، مع مزايا أخرى مثل الإعفاء من ضريبة الدمغة ورسوم التوثيق على بعض المعاملات، وإعفاء التوزيعات والأرباح الرأسمالية في الحدود المقررة، وتقديم إقرارات القيمة المضافة أربع مرات سنويًا. كما نص على عدم فحص المنضمين إليه قبل مرور خمس سنوات من تاريخ الانضمام، بشرط الالتزام باستخدام الأنظمة الإلكترونية وتقديم الإقرارات في مواعيدها.
والانضمام إلى النظام المبسط قرار يحتاج إلى دراسة، لأن مقارنة الضريبة على رقم الأعمال بالضريبة على صافي الربح تختلف من نشاط لآخر بحسب هامش الربح، فالنشاط منخفض الهامش قد لا يستفيد كما يستفيد النشاط مرتفع الهامش.
الفحص الضريبي
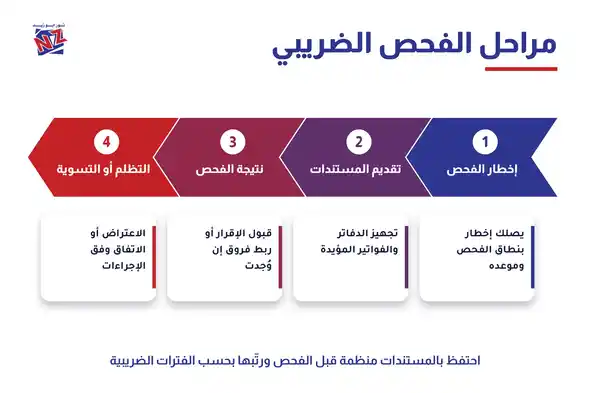
الفحص الضريبي هو مراجعة المأمورية لإقرارات الممول ودفاتره ومستنداته للتأكد من صحة الضريبة المستحقة. ولا يعني اختيار ملفك للفحص أن هناك مخالفة بالضرورة؛ فالمصلحة تختار الملفات وفق نظام لتقييم المخاطر، إلى جانب الفحص الدوري.
أنواع الفحص الضريبي
يتنوع الفحص من حيث النطاق والمكان: فهناك الفحص الشامل الذي يغطي كل بنود الإقرار، والفحص الجزئي أو بالعينة الذي يركز على بنود بعينها يرى الفاحص أنها تحتاج إلى مراجعة. ومن حيث المكان، هناك الفحص المكتبي الذي يتم في المأمورية بناءً على المستندات المقدمة، والفحص الميداني الذي يتم في مقر الممول للاطلاع على الدفاتر والمخزون وطبيعة النشاط.
وتملك المصلحة الحق في الفحص وتعديل الربط خلال مدة تقادم يحددها القانون، وهي خمس سنوات كقاعدة عامة تبدأ من تاريخ انتهاء الموعد المحدد لتقديم الإقرار، مع حالات تمتد فيها هذه المدة. لذلك يجب الاحتفاظ بالدفاتر والمستندات طوال هذه المدة على الأقل.
وتعتمد المصلحة في اختيار الملفات على مؤشرات المخاطر، مثل تكرار الخسائر، أو انخفاض هامش الربح مقارنة بمتوسط النشاط، أو وجود فروق بين الإقرارات والبيانات الواردة من الفواتير الإلكترونية والجهات الأخرى، أو التأخر في تقديم الإقرارات. ولذلك فإن الإقرار الدقيق والمتسق مع بيانات المنظومات يقلل احتمالات اختيار الملف للفحص، أو على الأقل يجعل الفحص أسهل وأسرع.
الفحص التقديري
يلجأ الفاحص إلى التقدير عندما لا يقدم الممول إقراره، أو لا يمسك دفاتر منتظمة، أو تكون دفاتره غير مؤيدة بالمستندات بما يفقدها الثقة. وفي هذه الحالة يقدر الدخل بناءً على مؤشرات خارجية، مثل حجم النشاط، والإيجار، والعمالة، ومقارنة المثل. والتقدير غالبًا أعلى من الحقيقة، ويتحمل الممول عبء إثبات العكس، ولهذا فإن الدفاتر المنتظمة هي أقوى دفاع.
ويمكن للممول الطعن على التقدير إذا امتلك ما يثبت أن الدخل الحقيقي أقل، مثل دفاتر منتظمة أو مستندات بنكية أو عقود، لكن عبء الإثبات في هذه الحالة يكون أثقل. لذلك فإن أفضل طريقة لتجنب التقدير هي ألا تمنح الفاحص سببًا له من البداية.
الاستعداد للفحص
- راجع الإقرارات المقدمة عن السنوات المختارة للفحص وطابقها مع القوائم المالية.
- جهز الدفاتر والمستندات المؤيدة للإيرادات والتكاليف: الفواتير، والعقود، وكشوف البنوك.
- طابق إيرادات إقرارات القيمة المضافة مع إيرادات إقرار الدخل.
- جهز ردًا مكتوبًا على أي فروق متوقعة مع مستنداتها.
- احضر الفحص مع محاسبك أو ممثل عنه، ولا توقع على محاضر دون مراجعتها.
وإذا لم توافق على نتيجة الفحص، يتيح القانون الاعتراض والطعن أمام اللجان الداخلية ثم لجان الطعن، ثم القضاء. ويجب الالتزام بمواعيد الطعن بدقة، لأن تفويتها يجعل الربط نهائيًا.
ومن الأخطاء الشائعة أثناء الفحص: تقديم مستندات غير مرتبة أو متناقضة، أو تقديم تفسيرات شفهية غير مؤيدة، أو تأخير الرد على طلبات الفاحص، أو التوقيع على نماذج الفحص دون فهم آثارها. والتعامل المهني الهادئ مع الفاحص، مع ردود مكتوبة ومستندات منظمة، يختصر الفحص ويقلل الفروق.
مثال على فحص ضريبي ناجح
شركة خدمية تلقت إخطارًا بفحص سنتين سابقتين. بدأ محاسبها بمراجعة الإقرارات ومطابقتها مع القوائم والفواتير الإلكترونية، فاكتشف أن إيرادات أحد العقود سُجلت في سنة غير سنتها الصحيحة. أعد مذكرة توضح المعالجة مع العقد والفواتير، وجهز ملفًا منظمًا لكل بنود التكاليف الرئيسية. خلال الفحص قدم الملفات في مواعيدها وأجاب عن الاستفسارات كتابيًا. كانت النتيجة فروقًا محدودة تتعلق بتوقيت الإيراد فقط، بدل تقدير شامل كان سيحدث لو كانت المستندات غير جاهزة. هذا هو الفرق الذي يصنعه الاستعداد.
التهرب الضريبي وعقوباته
هناك فرق جوهري بين التخطيط الضريبي المشروع الذي يستخدم الإعفاءات والحوافز التي يتيحها القانون، والتهرب الضريبي الذي يخفي الدخل أو يزيف المستندات.
ما يعد تهربًا ضريبيًا
ينص قانون الإجراءات الضريبية الموحد على صور تعد تهربًا، منها: تقديم إقرار بناءً على دفاتر أو مستندات مصطنعة أو صورية، أو إخفاء نشاط أو جزء منه، أو مزاولة نشاط دون تسجيل بقصد التهرب، أو إتلاف الدفاتر قبل انقضاء مدة التقادم، أو اصطناع فواتير أو استخدامها لخصم ضريبة أو ردها بغير حق، أو تحصيل ضريبة من العملاء دون توريدها. والعنصر الحاسم في التهرب هو القصد، وهو ما يميزه عن الخطأ غير المتعمد.
ويختلف التهرب الضريبي عن تجنب الضريبة المشروع؛ فاستخدام الحوافز التي يقررها قانون الاستثمار، أو اختيار النظام المبسط عند انطباقه، أو خصم كل التكاليف المؤيدة بالمستندات، كلها وسائل قانونية لتخفيض العبء الضريبي. أما اصطناع مستندات أو إخفاء إيرادات فهو جريمة مهما كانت المبررات.
ومن الصور التي انتشرت مع المنظومات الإلكترونية: التعامل بفواتير صادرة من شركات وهمية أو غير ممارسة للنشاط لتضخيم التكاليف أو خصم ضريبة مدخلات غير حقيقية. وهذه الفواتير يسهل اكتشافها حاليًا من خلال تحليل البيانات، ويتحمل المشتري تبعاتها حتى لو ادعى عدم علمه، إذا لم يثبت حقيقة التعامل واستلام السلعة أو الخدمة.
عقوبات التهرب
يعاقب القانون على التهرب الضريبي بعقوبات جنائية تشمل الحبس والغرامة، إلى جانب إلزام الممول بسداد الضريبة المستحقة ومقابل التأخير والتعويضات المقررة، وتشدد العقوبة في حالة العود. وتجيز الأحكام التصالح في جرائم التهرب في مراحل معينة مقابل سداد الضريبة ومبالغ إضافية يحددها القانون. أما المخالفات الإجرائية، مثل التأخر في الإقرارات، فلها غرامات مالية مستقلة تتراوح بين 3 آلاف جنيه ومليوني جنيه بحسب مدة التأخير وطبيعة المخالفة.
والفرق كبير بين ممول ارتكب خطأ غير متعمد وبادر بتصحيحه، وممول تعمد إخفاء الدخل؛ فالقانون يتعامل مع الأول بغرامات ومقابل تأخير، بينما يواجه الثاني المسؤولية الجنائية. ولذلك فإن المبادرة بتصحيح الأخطاء والتعاون مع المصلحة أفضل دائمًا من محاولة إخفائها.
كيف تحمي نفسك من المخاطر الضريبية؟
- سجل نشاطك ضريبيًا منذ البداية وقدم إقراراتك في مواعيدها.
- أصدر فواتيرك إلكترونيًا وطابقها مع دفاترك وإقراراتك.
- احتفظ بالدفاتر والمستندات طوال مدة التقادم على الأقل.
- لا تتعامل بفواتير من جهات غير مسجلة أو غير حقيقية.
- راجع موقفك الضريبي سنويًا مع محاسب قانوني.
- استخدم الحوافز والإعفاءات القانونية بعد دراسة شروطها.
والقاعدة التي نكررها لعملائنا دائمًا: ما لا يمكن إثباته بمستند لا يمكن الدفاع عنه أمام الفاحص. لذلك فإن الاستثمار في نظام مستندي ومحاسبي منظم هو أقل تكلفة من أي نزاع ضريبي، وأكثر فاعلية من أي محاولة لمعالجة المشكلة بعد وقوعها.
كما أن متابعة التعديلات التشريعية جزء من الحماية؛ فالقوانين والقرارات التنفيذية تتغير، وما كان صحيحًا قبل سنوات قد لا يكون صحيحًا اليوم. ووجود محاسب يتابع هذه التغييرات ويطبقها على شركتك يجنبك مخاطر الجهل بالتعديلات.
الاستشارة الضريبية مع نور أبو زيد
يقدم فريق نور أبو زيد الاستشارات الضريبية والتخطيط الضريبي المشروع، والاستعداد للفحص، وتمثيل الممولين أمام المأموريات ولجان الطعن، ودراسة مدى انطباق النظام المبسط على الأنشطة الصغيرة. تعرف على الاستشارات الضريبية وأنواع الضرائب في مصر.
ولتقليل عبئك الضريبي قانونيًا، اقرأ عن الإعفاء الضريبي، وتعرف على التزامات المرتبات في ضريبة كسب العمل.
الأسئلة الشائعة
ما هو الفحص الضريبي؟
الفحص الضريبي هو مراجعة مصلحة الضرائب لإقرارات الممول ودفاتره ومستنداته للتحقق من صحة الضريبة المستحقة، وقد يكون شاملًا أو جزئيًا، مكتبيًا أو ميدانيًا.
ما هي ضريبة الدمغة؟
ضريبة تفرض بموجب القانون 111 لسنة 1980 على المحررات والمعاملات، بعضها بمبالغ ثابتة وبعضها نسبي، مثل الضريبة على الإعلانات والتسهيلات البنكية وأقساط التأمين.
ما هي الضرائب؟
الضرائب مبالغ تفرضها الدولة بقانون على الدخول والأرباح والاستهلاك والمعاملات، دون مقابل مباشر، لتمويل الإنفاق العام، ومنها ضريبة الدخل والقيمة المضافة والدمغة.
كيف أحسب الضرائب المستحقة؟
تحدد أولًا نوع الضريبة الخاضع لها، ثم الوعاء الصافي بعد الخصومات والإعفاءات، وتطبق السعر أو الشرائح المقررة قانونًا، وتخصم ما سبق سداده أو استقطاعه تحت حساب الضريبة.
كيف أعرف الضرائب المستحقة عليّ؟
راجع إقراراتك والمطالبات الواردة من المأمورية، ويمكنك الاستعلام عن موقفك من خلال الخدمات الإلكترونية لمصلحة الضرائب أو عبر محاسبك القانوني.
ما شروط الإعفاء الضريبي؟
يحدد القانون الإعفاءات وشروطها، مثل الشريحة المعفاة لدخل الأفراد، والإعفاء الشخصي للمرتبات، وحوافز قانون الاستثمار للمشروعات المؤهلة، ومزايا النظام المبسط، ويشترط غالبًا التسجيل وتقديم الإقرارات في مواعيدها.