المراجعة الداخلية للشركات: اكتشف التسرب والأخطاء قبل أن تتحول لخسائر
هل أنت متأكد أن كل جنيه يدخل شركتك يصل إلى خزينتها، وأن كل جنيه يخرج منها يذهب في مكانه الصحيح؟ المراجعة الداخلية هي النشاط الذي يجيب عن هذا السؤال بشكل منتظم ومستقل. فهي فحص دوري لعمليات الشركة وأنظمتها وإجراءاتها: المشتريات، والمبيعات، والتحصيل، والمخزون، والخزينة، والمرتبات، والمصروفات، للتأكد من أن الضوابط تعمل كما يجب، وأن الأصول محمية، وأن البيانات المالية دقيقة، وأن السياسات واللوائح مطبقة. وتختلف عن المراجعة الخارجية التي تنتهي برأي على القوائم المالية السنوية، في أنها تعمل لصالح الإدارة طوال السنة، وتركز على منع الخطأ والتلاعب واكتشافه مبكرًا وتحسين الكفاءة. وفي نور أبو زيد نقدم المراجعة الداخلية كخدمة خارجية للشركات التي لا تملك إدارة مراجعة داخلية، أو تحتاج دعمًا متخصصًا لإدارتها القائمة.
في هذا الدليل نشرح أهداف المراجعة الداخلية، والفرق بينها وبين المراجعة الخارجية، والمجالات التي تغطيها، ومراحل عملها، وعلامات حاجة شركتك إليها، ولماذا قد تكون الاستعانة بجهة خارجية أكثر فاعلية وأقل تكلفة.
اطلب مراجعة داخلية لشركتك
ما أهداف المراجعة الداخلية؟
- حماية الأصول: النقدية والمخزون والمعدات وحسابات العملاء من الضياع أو السرقة أو سوء الاستخدام.
- دقة البيانات المالية: التأكد من أن ما يسجل في الدفاتر يعبر عن الواقع.
- الالتزام: بالقوانين واللوائح الضريبية والتأمينية، وبسياسات الشركة الداخلية.
- الكفاءة: اكتشاف الهدر والازدواجية والإجراءات التي تستهلك وقتًا ومالًا دون قيمة.
- إدارة المخاطر: تحديد نقاط الضعف التي قد تعرض الشركة لخسائر وتقديم حلول لها.
- دعم الإدارة: بتقارير موضوعية مستقلة تساعدها على اتخاذ القرار.
الفرق بين المراجعة الداخلية والمراجعة الخارجية
المراجعة الخارجية يقوم بها مراقب حسابات مستقل، والغرض منها إبداء رأي في عدالة القوائم المالية السنوية لصالح المساهمين والجهات الخارجية، وهي إلزامية قانونًا للشركات. أما المراجعة الداخلية فتعمل لصالح الإدارة وأصحاب الشركة، وتغطي العمليات اليومية على مدار السنة، وتركز على الرقابة والكفاءة ومنع الأخطاء والتلاعب. والاثنتان تكملان بعضهما: فوجود مراجعة داخلية قوية يجعل المراجعة الخارجية أسرع وأقل ملاحظات. وقد تناولنا دور المراجع الخارجي في مكتب المحاسبة والمراجعة.
استشر خبير المراجعة مجانًا
المجالات التي تغطيها المراجعة الداخلية
دورة المشتريات
هل الشراء يتم بناءً على طلبات معتمدة؟ هل تُقارن عروض أسعار متعددة؟ هل الكميات المستلمة مطابقة للفواتير؟ هل هناك موردون مرتبطون بموظفين؟ دورة المشتريات من أكثر المناطق التي يحدث فيها التسرب، سواء بأسعار مبالغ فيها أو كميات وهمية.
دورة المبيعات والتحصيل
هل كل المبيعات تصدر لها فواتير؟ هل الخصومات معتمدة وفق سياسة واضحة؟ هل يتم التحصيل في مواعيده؟ هل هناك أرصدة عملاء قديمة يجب متابعتها؟ هل المرتجعات حقيقية؟
المخزون
هل الجرد الفعلي يطابق الدفاتر؟ ما حجم الهالك والعجز؟ هل هناك أصناف راكدة تستنزف رأس المال؟ هل صلاحيات الصرف من المخزن محددة؟
الخزينة والبنوك
هل الجرد المفاجئ للخزينة يطابق الدفاتر؟ هل التسويات البنكية تتم شهريًا؟ هل صلاحيات التوقيع والصرف واضحة ومنفصلة؟
المرتبات والموارد البشرية
هل كل من يتقاضى مرتبًا موظف حقيقي؟ هل الإضافي والحوافز معتمدة؟ هل الخصومات والتأمينات والضرائب محسوبة صحيحًا؟ وقد تناولنا الجانب الضريبي في ضريبة كسب العمل.
المصروفات
هل المصروفات مؤيدة بمستندات حقيقية ومعتمدة؟ هل هناك مصروفات شخصية محملة على الشركة؟ هل العهد تُسوى في وقتها؟
الالتزام الضريبي والقانوني
هل الإقرارات تقدم في مواعيدها؟ هل هناك مخاطر ضريبية محتملة؟ هل العقود والتراخيص سارية؟
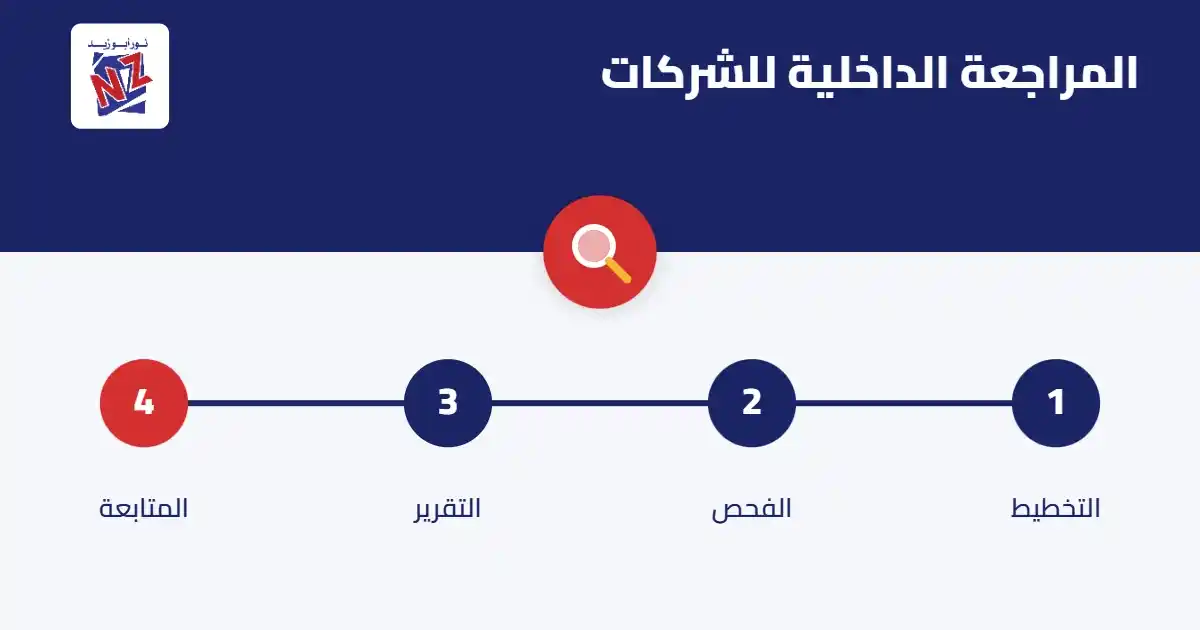
مراحل عمل المراجعة الداخلية
- فهم الشركة وتقييم المخاطر: نحدد العمليات الأعلى خطورة والأكثر تأثيرًا لنبدأ بها.
- خطة المراجعة: برنامج زمني يحدد المجالات والفترات وطرق الفحص.
- الفحص الميداني: مراجعة المستندات، والعينات، والجرد المفاجئ، والمقابلات، ومطابقة البيانات بين الأقسام.
- تحليل النتائج: تحديد الملاحظات وأسبابها الجذرية وأثرها المالي المحتمل.
- التقرير: تقرير واضح للإدارة بالملاحظات مرتبة حسب أهميتها، مع توصيات عملية قابلة للتنفيذ.
- المتابعة: التأكد من تنفيذ التوصيات في الزيارة التالية.
اطلب عرض سعر للمراجعة الداخلية
علامات تقول إن شركتك تحتاج مراجعة داخلية الآن
- المبيعات تنمو لكن النقدية في الخزينة والبنك لا تعكس هذا النمو.
- فروق متكررة بين الجرد الفعلي والمخزون الدفتري.
- أرصدة عملاء قديمة لا يتابعها أحد بجدية.
- الاعتماد على موظف واحد في عملية كاملة من البداية للنهاية، مثل من يشتري ويستلم ويسجل ويدفع.
- غياب دليل إجراءات مكتوب وصلاحيات واضحة.
- توسع الشركة بفروع جديدة يصعب على صاحبها متابعتها شخصيًا.
- شكوك في تصرفات موظف أو قسم دون دليل واضح.
- ملاحظات متكررة من المراجع الخارجي أو من الفحص الضريبي.
- الاستعداد لدخول مستثمر أو شريك أو للحصول على تمويل كبير.
وجود علامة أو اثنتين من هذه العلامات يعني أن الضوابط في شركتك تحتاج مراجعة، وكلما بدأت مبكرًا كانت الخسائر المحتملة أقل.
لماذا تسند المراجعة الداخلية لجهة خارجية؟
تكلفة أقل من إدارة داخلية كاملة
تعيين مراجع داخلي متفرغ ذي خبرة مكلف، وقد لا يحتاجه حجم شركتك طوال الوقت. أما الخدمة الخارجية فتدفع مقابل زيارات ومهام محددة حسب احتياجك.
استقلالية حقيقية
المراجع من خارج الشركة لا تربطه علاقات يومية بالموظفين، ولا يخضع لضغوط الأقسام التي يراجعها، فيكتب ملاحظاته بموضوعية.
خبرة متنوعة
فريق يعمل مع شركات في قطاعات مختلفة يعرف أنماط التلاعب والأخطاء الشائعة، ويقترح حلولًا جربها في أماكن أخرى.
مرونة في النطاق
يمكن البدء بمراجعة مجال واحد عالي الخطورة مثل المخزون أو المشتريات، ثم التوسع تدريجيًا.
المراجعة الداخلية في الشركات العائلية
في الشركات العائلية تحديدًا، تصبح المراجعة الداخلية أداة لحماية العلاقات قبل الأموال. فعندما يعمل أكثر من فرد من العائلة في الإدارة، أو ينتقل الإشراف من جيل لجيل، تظهر أسئلة حساسة حول المصروفات والصلاحيات والمسحوبات. والمراجع المستقل يقدم إجابات موضوعية موثقة، ويضع قواعد واضحة يلتزم بها الجميع، فيقلل الخلافات ويحافظ على الشركة. وهذا جزء مهم من حوكمة الشركات العائلية التي نساعد عملاءنا على بنائها.
الرقابة الداخلية: الأساس الذي تقيسه المراجعة
المراجعة الداخلية تقيس مدى قوة نظام الرقابة الداخلية، وهو مجموعة القواعد والإجراءات التي تمنع الخطأ والتلاعب قبل حدوثهما. ومن أهم مبادئه التي نساعد الشركات على تطبيقها:
- الفصل بين المهام: فمن يطلب الشراء لا يعتمده، ومن يستلم البضاعة لا يسجلها، ومن يحصل النقدية لا يسجل حسابات العملاء.
- الاعتماد والصلاحيات: حدود واضحة لمن يعتمد ماذا، وبأي قيمة.
- التوثيق: لكل عملية مستند يثبتها، مرقم ومحفوظ.
- المطابقات الدورية: للبنوك والعملاء والموردين والمخزون.
- الحماية المادية: للنقدية والمخزون والمستندات المهمة.
- المراجعة المستقلة: طرف لا يشارك في العملية يتحقق منها دوريًا.
هذه المبادئ تبدو بسيطة، لكن غيابها في كثير من الشركات المصرية المتوسطة والصغيرة هو السبب الرئيسي وراء التسرب الذي لا يكتشفه أصحابها إلا متأخرًا. وتطبيقها لا يحتاج نظامًا معقدًا، بل تصميمًا ذكيًا يناسب حجم الشركة وعدد العاملين فيها.
المراجعة الداخلية والتحول الرقمي
مع انتشار الفاتورة الإلكترونية وأنظمة نقاط البيع والبرامج المحاسبية، أصبح جزء كبير من المراجعة يعتمد على تحليل البيانات: مقارنة آلاف الفواتير والحركات بسرعة، واكتشاف الأنماط غير الطبيعية مثل خصومات متكررة لعميل معين، أو مشتريات مجزأة لتفادي حد الاعتماد، أو حركات في أوقات غير معتادة. ونستخدم هذه الأساليب لتوسيع نطاق الفحص دون زيادة التكلفة، كما نراجع صلاحيات المستخدمين على الأنظمة نفسها، لأن ضعفها أصبح من مصادر المخاطر الحديثة. ولمعرفة المزيد عن الأنظمة المحاسبية، اقرأ الإكسيل المحاسبي مقابل البرامج.
لماذا تختار نور أبو زيد للمراجعة الداخلية؟
- فريق من المحاسبين القانونيين يجمع بين خبرة المراجعة والمحاسبة والضرائب، كما تجد في خدمات المحاسب القانوني.
- منهج قائم على المخاطر يركز وقتك وميزانيتك على ما يهم فعلًا.
- تقارير مختصرة وعملية تفهمها الإدارة وتتحرك بناءً عليها، لا تقارير نظرية مطولة.
- سرية تامة في التعامل مع بيانات الشركة وملاحظاتها.
- توصيات قابلة للتنفيذ تناسب حجم شركتك وإمكانياتها.
- ربط بالمحاسبة والضرائب بحيث تصحح الملاحظات أثرها في الدفاتر والإقرارات أيضًا.
كم تكلف المراجعة الداخلية؟
تعتمد التكلفة على حجم الشركة، وعدد الفروع والمواقع، والمجالات المطلوب مراجعتها، وتكرار الزيارات. ونقدم عرضًا مكتوبًا بعد اجتماع مبدئي لفهم نشاطك ومخاطره. وفي أغلب الحالات، تكون تكلفة المراجعة أقل بكثير من حجم التسرب أو الأخطاء التي تكشفها، فضلًا عن قيمتها في تحسين الكفاءة وطمأنة أصحاب الشركة والمستثمرين والبنوك.
تواصل معنا الآن عبر الهاتف أو واتساب، أو احجز استشارة مجانية، وسنقترح عليك خطة مراجعة تبدأ بالمجالات الأعلى خطورة في شركتك. وتعرف على باقي خدماتنا في خدماتنا.
مثال من الواقع: كيف يحدث التسرب دون أن يلاحظه أحد
شركة توزيع متوسطة يتولى فيها موظف واحد استلام المرتجعات من العملاء وتسجيلها وإصدار إشعارات الخصم لهم. لا أحد يراجع المرتجعات فعليًا، والمخزن يستلم ما يُقال له. مع الوقت، تظهر مرتجعات مسجلة لم تصل للمخزن، وخصومات لعملاء لم يطلبوها، والفرق يذهب في غير مكانه. ولا يظهر ذلك في القوائم المالية إلا كانخفاض بسيط في هامش الربح يُفسر بالمنافسة أو ارتفاع الأسعار. عند المراجعة الداخلية، تكشف مطابقة المرتجعات المسجلة مع أذون الاستلام في المخزن الفجوة خلال أيام. والحل ليس فقط اكتشاف ما حدث، بل تعديل الإجراء: فصل التسجيل عن الاستلام، واعتماد المرتجعات من مستوى أعلى، ومطابقة دورية. هذا النوع من الحالات يتكرر بأشكال مختلفة في المشتريات والمخزون والتحصيل، والمراجعة المنتظمة هي ما يمنعه.
احمِ أموال شركتك اليوم، وابدأ مع فريق المراجعة الداخلية في نور أبو زيد.
مقالات قد تهمك:
- إعداد القوائم المالية للشركات: دقة تقنع البنوك والضرائب والمستثمرين
- محاسبة التكاليف للشركات: اعرف تكلفة منتجك الحقيقية وارفع أرباحك
- شركة محاسبة لإدارة حسابات شركتك: خدمات التعهيد ومسك الدفاتر
- تأسيس شركة الشخص الواحد في مصر: ابدأ مشروعك بمفردك وأموالك محمية
- المنطقة الحرة في مصر: مزايا تأسيس شركتك وإجراءات الترخيص
الأسئلة الشائعة
ما الفرق بين المراجعة الداخلية والخارجية؟
الخارجية تبدي رأيًا مستقلًا في القوائم المالية السنوية وهي إلزامية، أما الداخلية فتعمل لصالح الإدارة طوال السنة وتركز على الرقابة والكفاءة ومنع الأخطاء والتلاعب.
هل المراجعة الداخلية مناسبة للشركات الصغيرة والمتوسطة؟
نعم، ويمكن تصميم نطاقها وتكرارها بما يناسب حجم الشركة وميزانيتها، مع التركيز على المجالات الأعلى خطورة.
كم مرة تتم المراجعة الداخلية؟
يمكن أن تكون شهرية أو ربع سنوية أو نصف سنوية حسب حجم الشركة ومستوى المخاطر، إضافة إلى مهام خاصة عند الحاجة.
هل تكشف المراجعة الداخلية حالات الاختلاس؟
تهدف إلى منع التلاعب واكتشاف مؤشراته مبكرًا عبر فحص الضوابط والمستندات والجرد المفاجئ، ويمكن تنفيذ فحص خاص عند وجود شبهة محددة.
ما مخرجات المراجعة الداخلية؟
تقرير للإدارة بالملاحظات مرتبة حسب أهميتها وأثرها، مع توصيات عملية، ثم متابعة تنفيذها.
هل تساعدون في وضع دليل الإجراءات والصلاحيات؟
نعم، نصمم أدلة الإجراءات والدورات المستندية ومصفوفات الصلاحيات بما يناسب طبيعة الشركة.
اطلب مراجعة داخلية لشركتك الآن