مكتب محاسب قانوني: كيف تختار المكتب المناسب لشركتك في مصر؟
هل تبحث عن مكتب محاسب قانوني تثق فيه لإدارة حسابات شركتك وإقراراتها الضريبية في مصر؟ المكتب المناسب هو المكتب المقيد رسميًا في سجل المحاسبين والمراجعين، والذي يملك خبرة في نشاط شركتك، ويحدد لك نطاق العمل والأتعاب كتابةً قبل البدء. هذه الشروط الثلاثة تحميك من أغلب المشكلات التي يواجهها أصحاب الشركات مع المحاسبين.
اختيار المحاسب القانوني ليس قرارًا إداريًا بسيطًا؛ فتوقيعه على القوائم المالية والإقرارات هو ما تعتمد عليه البنوك ومصلحة الضرائب والمستثمرون. في هذا الدليل، ستتعرف على ما يقدمه مكتب المحاسب القانوني فعليًا، والمعايير العملية للمفاضلة بين مكاتب المحاسبة، وكيف يدعم مكتب نور أبو زيد الشركات منذ عام 1960.
الخلاصة في 4 نقاط
- المحاسب القانوني هو محاسب مقيد في السجل العام للمحاسبين والمراجعين ومخول بمراجعة الحسابات واعتمادها.
- يقدم المكتب مسك الحسابات، وإعداد القوائم المالية، والإقرارات الضريبية، وشهادات الدخل والتقارير المعتمدة.
- تحقق من القيد والخبرة في نشاطك ووضوح عقد الأتعاب قبل التعاقد.
- نور أبو زيد مكتب محاسبة ومراجعة يعمل في السوق المصري منذ 1960.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
ما الذي يقدمه مكتب المحاسب القانوني
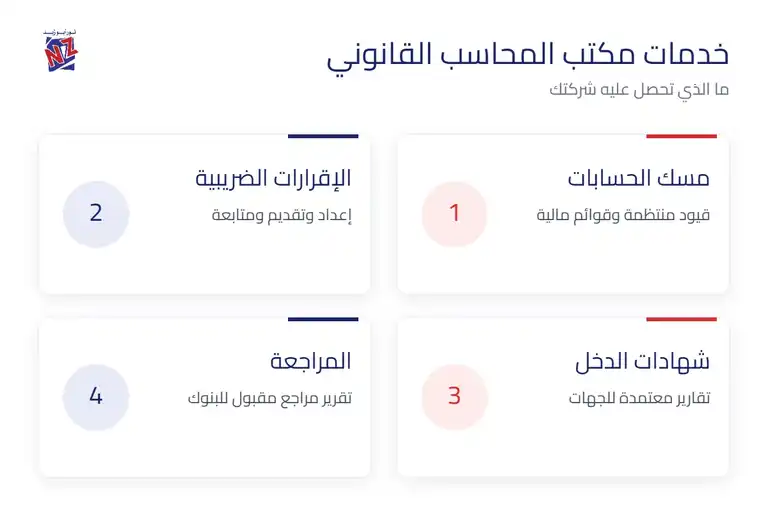
يخلط كثيرون بين المحاسب الذي يسجل القيود داخل الشركة والمحاسب القانوني المعتمد. الأول ينفذ العمل اليومي، أما المحاسب القانوني فيضيف طبقة من المسؤولية المهنية؛ إذ يوقّع على ما يراجعه ويتحمل مسؤوليته أمام الجهات. وتتوزع خدمات مكاتب المحاسبة عادة على ثلاثة محاور:
مسك الحسابات وإعداد القوائم المالية
يبدأ العمل من تسجيل القيود اليومية وتصنيف المصروفات والإيرادات، ثم إعداد ميزان المراجعة والقوائم المالية في نهاية الفترة: قائمة المركز المالي، وقائمة الدخل، وقائمة التدفقات النقدية، والإيضاحات. ويتم ذلك وفق معايير المحاسبة المصرية، حتى تكون القوائم قابلة للاعتماد لدى البنوك والجهات الرقابية.
ويمتد دور المكتب إلى تصميم دليل الحسابات المناسب لنشاطك منذ اليوم الأول، وتحديد المستندات التي يجب الاحتفاظ بها لكل نوع من العمليات، مثل فواتير المشتريات وإيصالات المصروفات وعقود العملاء. هذا التنظيم المبكر هو ما يجعل إعداد القوائم في نهاية السنة عملية سلسة، بدل أن يتحول إلى بحث متأخر عن مستندات مفقودة. كما يقدم المكتب تقارير شهرية أو ربع سنوية للإدارة توضح الإيرادات والتكاليف وهامش الربح، حتى تتخذ قراراتك على أرقام حقيقية لا على تقديرات.
الإقرارات الضريبية والتعامل مع المأمورية
من أهم مهام مكتب المحاسبة إعداد الإقرارات الضريبية وتقديمها إلكترونيًا في مواعيدها، ومنها إقرار ضريبة الدخل السنوي، وإقرارات القيمة المضافة، وإقرارات الخصم والتحصيل وكسب العمل. كما يمثل المكتب الشركة أمام المأمورية في الفحص الضريبي والرد على الملاحظات بالمستندات. ولمعرفة أخطاء الإقرار التي تتكرر عند الشركات، راجع دليل أخطاء الإقرار الضريبي.
وتتنوع الالتزامات الضريبية للشركة على مدار السنة؛ فإلى جانب الإقرار السنوي، هناك إقرارات شهرية للقيمة المضافة للمسجلين، ونماذج ربع سنوية للخصم والتحصيل تحت حساب الضريبة، وتسويات سنوية لضريبة المرتبات. وكل تأخير أو خطأ في هذه النماذج قد يترتب عليه غرامات وفق قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020. لذلك يضع المكتب المحترف جدول مواعيد لكل عميل، ويتابع تقديم الإقرارات قبل الموعد النهائي، ويحتفظ بنسخة من كل إقرار وما يؤيده من مستندات.
شهادات الدخل والتقارير المعتمدة
يحتاج أصحاب الأعمال الحرة والشركات أحيانًا إلى شهادة دخل من محاسب قانوني لتقديمها للسفارات أو البنوك أو جهات التعاقد. ويصدر المحاسب القانوني الشهادة بعد مراجعة المستندات المؤيدة للدخل، مثل الحسابات البنكية والعقود والإقرارات، ولا يجوز إصدارها دون أساس مستندي. كما يصدر المكتب تقارير مراجعة وتقارير خاصة لأغراض محددة، مثل زيادة رأس المال أو تقييم الحصص العينية.
وفي حالة الأفراد، مثل أصحاب المهن الحرة أو العاملين لحسابهم، تتطلب السفارات غالبًا إثبات دخل من محاسب قانوني مع إقرارات ضريبية حديثة. وكلما كانت حساباتك منتظمة وإقراراتك مقدمة في مواعيدها، كانت شهادة الدخل أقوى وأسرع في الإصدار. ويحرص المحاسب القانوني الملتزم على ألا يذكر في الشهادة إلا ما يمكنه إثباته بالمستندات، لأن توقيعه مسؤولية مهنية وقانونية.
معايير اختيار مكتب محاسب قانوني
عند المقارنة بين مكاتب المحاسبة في القاهرة أو الجيزة أو أي محافظة، لا تجعل السعر هو المعيار الأول. هذه المعايير هي ما يفرق بين مكتب يحمي شركتك ومكتب يكتفي بتقديم الأوراق:
القيد في سجل المحاسبين والمراجعين
تنظم مهنة المحاسبة والمراجعة في مصر بالقانون رقم 133 لسنة 1951، ويشترط لمزاولة المراجعة أن يكون المحاسب مقيدًا في السجل العام للمحاسبين والمراجعين. اطلب من المكتب رقم القيد وبيانات الكارنيه، وتأكد من سريانه. وإذا كانت شركتك مساهمة أو جهة تخضع لرقابة خاصة، فقد تشترط الجهة الرقابية أن يكون المراجع مقيدًا في سجل إضافي لديها، كما في حالة البنوك أو الشركات الخاضعة لرقابة الهيئة العامة للرقابة المالية.
ولا يكفي أن يحمل المكتب لافتة “محاسبون قانونيون”؛ فالعبرة بالقيد الفعلي للشريك المسؤول عن التوقيع. وفي المكاتب الكبيرة قد يعمل فريق من المحاسبين تحت إشراف شريك مقيد يراجع العمل ويوقعه، وهو نموذج سليم طالما أن المسؤولية واضحة. أما التعامل مع شخص غير مقيد يقدم نفسه بوصفه محاسبًا قانونيًا، فيعرّض تقاريرك للرفض ويعرّضك لمخاطر لا داعي لها.
الخبرة في نشاط شركتك
محاسبة شركة مقاولات تختلف عن محاسبة شركة تجارية أو مصنع أو شركة خدمات؛ فلكل نشاط معالجة مختلفة في الإيراد والتكاليف والمخزون والضرائب. اسأل المكتب عن عملاء في نفس قطاعك، وعن طريقة تعامله مع المشكلات المعتادة فيه.
على سبيل المثال، تحتاج شركات المقاولات إلى معالجة دقيقة للإيراد على أساس نسبة الإنجاز، وتحتاج الشركات التجارية إلى نظام جرد وتسعير للمخزون، بينما تهتم الشركات الخدمية بتوزيع التكاليف على المشروعات. والمكتب الذي سبق له التعامل مع نشاطك يعرف المعالجات التي تقبلها مصلحة الضرائب وتلك التي تثير الخلاف، ويوفر عليك سنوات من التجربة والخطأ.
وضوح عقد الأتعاب ونطاق العمل
عقد المحاسب القانوني الجيد يحدد بدقة: الخدمات المشمولة، وعدد الإقرارات، ومواعيد التسليم، والمستندات المطلوبة منك، وما يعد خدمة إضافية بسعر منفصل. غياب هذه التفاصيل هو السبب الأكثر شيوعًا للخلاف بين الشركات ومكاتب المحاسبة.
| المعيار | ما الذي تسأل عنه | لماذا يهمك |
|---|---|---|
| القيد الرسمي | رقم القيد في السجل وسريانه | شرط لقبول التقارير لدى الجهات |
| الخبرة القطاعية | عملاء في نفس نشاطك | معالجة محاسبية وضريبية صحيحة |
| نطاق العمل | الخدمات والمواعيد كتابةً | تجنب الخلاف والتكاليف المفاجئة |
| التواصل | مسؤول متابعة محدد | سرعة الرد في الفحص والمواعيد |
ومن البنود التي ننصح بوجودها في أي عقد محاسب قانوني: مدة العقد وطريقة تجديده، وآلية تسليم المستندات وتوقيتها، والسرية والحفاظ على بيانات الشركة، وطريقة احتساب أتعاب الفحص الضريبي أو المنازعات إن وجدت. كما يُفضل أن يحدد العقد شخصًا مسؤولًا عن المتابعة من جهة المكتب، حتى لا تضيع المسؤولية بين أكثر من موظف.
علامات تحذيرية عند اختيار مكتب محاسبة
- وعود بتخفيض الضريبة دون الاطلاع على حساباتك أو بطرق لا يمكن إثباتها بالمستندات.
- رفض تقديم رقم القيد أو بيانات المكتب الرسمية.
- أتعاب منخفضة بشكل لافت مقابل نطاق عمل غير محدد.
- غياب نسخ من الإقرارات المقدمة أو إيصالات التقديم الإلكتروني.
- عدم وجود رد واضح على أسئلتك حول المواعيد والالتزامات.
مكتب نور أبو زيد للمحاسبة
إذا كنت تبحث عن مكتب محاسب قانوني يجمع بين الخبرة الطويلة وتعدد التخصصات، فهذا ما يقدمه نور أبو زيد للشركات والأفراد في مصر.
خبرة منذ 1960 في السوق المصري
يعمل مكتب نور أبو زيد في مجال المحاسبة والمراجعة والاستشارات منذ عام 1960، وهي خبرة تراكمت عبر تعديلات متتالية في قوانين الضرائب والشركات والاستثمار، ما يمنح عملاءنا فهمًا عمليًا لكيفية تطبيق القانون وليس نصوصه فقط.
هذه الخبرة تعني أننا تعاملنا مع شركات في مراحل مختلفة: من شركة ناشئة تحتاج إلى تأسيس وتنظيم أول دفاترها، إلى شركات قائمة تحتاج إلى مراجعة سنوية وتمثيل ضريبي، وصولًا إلى مستثمرين يدرسون مشروعات جديدة ويحتاجون إلى دراسات جدوى وهيكلة تمويل. ولذلك نستطيع أن نرافق شركتك في كل مرحلة من نموها دون الحاجة إلى تغيير المكتب كلما كبرت.
فريق محاسبين قانونيين لكل خدمة
بدل محاسب واحد يتولى كل شيء، يتوزع العمل لدينا على فرق متخصصة في المراجعة، والضرائب، وتأسيس الشركات، ودراسات الجدوى. يمكنك التعرف على تفاصيل خدمات المحاسب القانوني وجميع خدمات نور أبو زيد.
ويعمل الفريق بأسلوب واضح: اجتماع أولي لفهم النشاط، ثم خطة عمل مكتوبة بالمواعيد والمسؤوليات، ثم تقارير متابعة دورية. وإذا كنت في بداية الطريق، فقد يفيدك دليل تأسيس شركة في مصر ودليل أنواع الضرائب في مصر لفهم الالتزامات قبل أن تبدأ.
احجز استشارتك المجانية
ابدأ بجلسة تعريفية نفهم فيها نشاطك ووضعك الحالي، ثم نقترح عليك نطاق العمل المناسب. يمكنك طلب استشارة مجانية أو التواصل معنا مباشرة.
ماذا تجهز قبل أول لقاء مع المحاسب القانوني؟
حتى تكون الاستشارة الأولى مفيدة ومختصرة، جهز مجموعة من المستندات الأساسية: صورة السجل التجاري والبطاقة الضريبية، وعقد تأسيس الشركة وتعديلاته إن وجدت، وآخر إقرارات ضريبية مقدمة، وآخر قوائم مالية معتمدة، وكشوف الحسابات البنكية لآخر فترة، وأي مكاتبات أو إخطارات واردة من مصلحة الضرائب. هذه الأوراق تمنح المحاسب صورة سريعة عن وضع شركتك، فيحدد ما إذا كانت هناك التزامات متأخرة أو مخاطر تحتاج إلى معالجة عاجلة.
وإذا كنت تنتقل من مكتب محاسبة آخر، فاطلب منه تسليم الدفاتر وملفات الإقرارات وبيانات الدخول على البوابات الإلكترونية بشكل منظم، مع محضر تسليم يوضح ما تم استلامه. الانتقال المنظم يحمي استمرارية الالتزامات الضريبية ولا يترك فجوة في المواعيد.
مكتب المحاسبة أم محاسب داخلي؟
الشركات الصغيرة والمتوسطة غالبًا لا تحتاج إلى قسم حسابات كامل في البداية؛ فالتعاقد مع مكتب محاسب قانوني يوفر خبرة فريق كامل بتكلفة أقل من رواتب عدة موظفين وتأميناتهم. ومع نمو الشركة يمكن الجمع بين محاسب داخلي يتولى العمل اليومي، ومكتب خارجي يتولى المراجعة والضرائب والتقارير المعتمدة. ويوضح دليل شركة محاسبة وخدمات التعهيد متى يكون التعهيد هو الخيار الأوفر لشركتك.
كم تكلفة التعاقد مع مكتب محاسب قانوني؟
لا توجد أتعاب موحدة لمكاتب المحاسبة في مصر؛ فالتكلفة تتحدد بحجم العمليات الشهرية، وعدد الإقرارات المطلوبة، وطبيعة النشاط، وهل تحتاج الشركة إلى مسك دفاتر كامل أم مراجعة سنوية فقط. شركة خدمية صغيرة بعدد محدود من الفواتير تختلف تمامًا عن شركة تجارية لديها مخزون وفروع وموظفون. لذلك يطلب المكتب المحترف الاطلاع على حجم النشاط أولًا، ثم يقدم عرض أتعاب مكتوبًا يوضح ما يشمله السعر وما لا يشمله.
وعند المقارنة بين العروض، لا تقارن الرقم النهائي فقط، بل قارن ما ستحصل عليه مقابله: هل تشمل الأتعاب الإقرارات الشهرية؟ هل تشمل حضور الفحص الضريبي؟ هل يقدم المكتب تقارير دورية للإدارة؟ فالعرض الأرخص قد يكون الأغلى إذا ترتبت عليه غرامات تأخير أو فروق ضريبية بسبب أخطاء كان يمكن تجنبها.
كيف يحمي المحاسب القانوني شركتك من المخاطر؟
دور المحاسب القانوني لا يقتصر على تنفيذ ما تطلبه منه، بل يمتد إلى التنبيه للمخاطر قبل وقوعها: موعد إقرار يقترب، أو تعديل قانوني يؤثر على نشاطك، أو معالجة محاسبية قد تعترض عليها المأمورية، أو مستندات ناقصة يجب استكمالها قبل نهاية السنة. هذا الدور الاستباقي هو ما يميز المكتب الشريك عن المكتب الذي يكتفي بتقديم الأوراق في آخر يوم. وكلما كان التواصل منتظمًا بينك وبين المكتب، زادت قدرته على حمايتك.
ومن أمثلة ذلك أن ينبهك المحاسب إلى أن مبيعاتك اقتربت من حد التسجيل في القيمة المضافة، أو أن عقدًا جديدًا تبرمه يترتب عليه خصم تحت حساب الضريبة يجب مراعاته في التسعير، أو أن أحد الموردين الذين تتعامل معهم غير مسجل على منظومة الفاتورة الإلكترونية فلن تستطيع خصم ضريبة فواتيره. هذه التنبيهات البسيطة توفر على الشركة مبالغ كبيرة على مدار السنة.
كما يساعدك المحاسب القانوني في اتخاذ قرارات أكبر، مثل توقيت شراء الأصول، أو تحويل المنشأة الفردية إلى شركة، أو الانضمام إلى النظام الضريبي المبسط، أو هيكلة توزيعات الأرباح، بناءً على أرقام شركتك الفعلية وليس على نصائح عامة.
الأسئلة الشائعة
ما هو المحاسب القانوني؟
المحاسب القانوني هو محاسب مؤهل ومقيد في السجل العام للمحاسبين والمراجعين وفق القانون 133 لسنة 1951، ويحق له مراجعة حسابات المنشآت وإبداء الرأي المهني فيها والتوقيع على القوائم المالية والتقارير.
كيف أحصل على شهادة دخل من محاسب قانوني؟
تقدم للمحاسب المستندات المؤيدة لدخلك مثل كشوف الحساب البنكية والعقود والفواتير والإقرارات الضريبية، فيراجعها ويصدر شهادة توضح مصدر الدخل وقيمته عن فترة محددة، موقعة وعليها رقم قيده.
ما الفرق بين المحاسب القانوني وخبير الضرائب؟
المحاسب القانوني مخول بمراجعة الحسابات واعتماد القوائم المالية، بينما يركز خبير الضرائب على الإقرارات والفحص والمنازعات الضريبية. وكثير من المحاسبين القانونيين يجمعون بين الدورين، كما هو الحال في فريق نور أبو زيد.
هل يمكن توكيل محاسب قانوني لإنهاء الإجراءات الضريبية؟
نعم، يمكن عمل توكيل رسمي للمحاسب القانوني يتيح له تمثيلك أمام مصلحة الضرائب في التسجيل وتقديم الإقرارات وحضور الفحص، ويحدد التوكيل نطاق الأعمال المسموح بها.
كيف أتأكد أن المحاسب القانوني مقيد ومعتمد؟
اطلب رقم القيد في سجل المحاسبين والمراجعين وصورة الكارنيه الساري، ويمكنك التحقق منه لدى جهة القيد أو نقابة التجاريين. المكتب المعتمد لا يتردد في تقديم هذه البيانات.
هل أحتاج محاسبًا قانونيًا معتمدًا من البنك المركزي؟
لا تحتاجه إلا إذا كانت منشأتك بنكًا أو جهة يشترط البنك المركزي أن يراجع حساباتها مراجع مقيد لديه. أما الشركات العادية فيكفيها محاسب قانوني مقيد في السجل العام.