ضرائب الاستثمار في مصر: الحوافز والإعفاءات للمستثمرين
ما الحوافز والإعفاءات الضريبية التي يحصل عليها المستثمر في مصر، وما الضرائب التي سيدفعها على أرباحه؟ قانون الاستثمار رقم 72 لسنة 2017 يمنح المشروعات حوافز عامة، مثل الإعفاء من ضريبة الدمغة ورسوم التوثيق لعقود التأسيس والأراضي لمدة خمس سنوات، وحوافز خاصة للمشروعات المؤهلة تتمثل في خصم 50% أو 30% من التكاليف الاستثمارية من صافي الأرباح الخاضعة للضريبة بحسب القطاع. في المقابل، تخضع أرباح الشركة لضريبة 22.5%، وتخضع التوزيعات للمساهمين لضريبة 10% كقاعدة عامة.
الحوافز الضريبية قد تغير جدوى المشروع بالكامل، لكن الاستفادة منها تحتاج إلى استيفاء شروط وإجراءات في توقيتات محددة، وكثير من المستثمرين يكتشفون ذلك بعد فوات الأوان. في هذا الدليل، ستتعرف على الحوافز الضريبية في قانون الاستثمار، وضريبة توزيعات الأرباح، وشروط الاستثمار الأجنبي في مصر، وكيف يساعدك فريق نور أبو زيد.
الخلاصة السريعة
- الحوافز العامة في قانون الاستثمار تشمل إعفاءات من ضريبة الدمغة ورسوم التوثيق والشهر لمدة خمس سنوات من القيد في السجل التجاري.
- الحافز الخاص: خصم 50% من التكاليف الاستثمارية للقطاع (أ) و30% للقطاع (ب) من صافي الأرباح الخاضعة، بحد أقصى 80% من رأس المال المدفوع وخلال 7 سنوات.
- ضريبة أرباح الشركات 22.5%، وضريبة توزيعات الأرباح 10% كقاعدة عامة.
- يتمتع المستثمر الأجنبي بنفس معاملة المستثمر المصري في أغلب القطاعات.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
الحوافز الضريبية في قانون الاستثمار
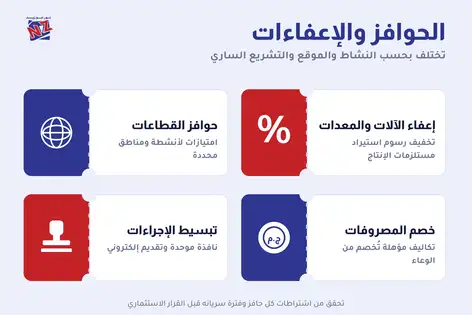
يقسم قانون الاستثمار الحوافز إلى ثلاث فئات: حوافز عامة تتمتع بها كل المشروعات الخاضعة للقانون، وحوافز خاصة لمشروعات بعينها حسب موقعها ونشاطها، وحوافز إضافية يجوز لمجلس الوزراء منحها لمشروعات ذات أهمية خاصة.
الحوافز العامة والخاصة
تشمل الحوافز العامة: الإعفاء من ضريبة الدمغة ورسوم التوثيق والشهر لعقود تأسيس الشركات والمنشآت وعقود القروض والرهن المرتبطة بأعمالها، وعقود تسجيل الأراضي اللازمة لإقامة المشروع، وذلك لمدة خمس سنوات من تاريخ القيد في السجل التجاري. كما تشمل تطبيق ضريبة جمركية موحدة بنسبة مخفضة على الآلات والمعدات والأجهزة اللازمة لإنشاء المشروع.
أما الحافز الخاص فهو خصم نسبة من التكاليف الاستثمارية من صافي الأرباح الخاضعة للضريبة: 50% للمشروعات في القطاع الجغرافي (أ) الذي يضم المناطق الأكثر احتياجًا للتنمية، و30% للقطاع (ب) الذي يضم باقي أنحاء الجمهورية وأنشطة محددة، مثل المشروعات كثيفة العمالة، والمشروعات الصغيرة والمتوسطة، وإنتاج الطاقة الجديدة والمتجددة، والمشروعات التصديرية. ولا يجوز أن يتجاوز الحافز 80% من رأس المال المدفوع حتى تاريخ بدء النشاط، ويستخدم خلال مدة لا تزيد على سبع سنوات من بدء النشاط.
| نوع الحافز | ما يقدمه | الشروط الأساسية |
|---|---|---|
| حوافز عامة | إعفاء من الدمغة ورسوم التوثيق والشهر لمدة 5 سنوات، وضريبة جمركية مخفضة على المعدات | الخضوع لقانون الاستثمار |
| حافز خاص – قطاع (أ) | خصم 50% من التكاليف الاستثمارية من الأرباح الخاضعة | الموقع في المناطق الأكثر احتياجًا، وحد أقصى 80% من رأس المال المدفوع |
| حافز خاص – قطاع (ب) | خصم 30% من التكاليف الاستثمارية | أنشطة محددة في باقي المناطق |
| حوافز إضافية | مزايا غير ضريبية مثل رد جزء من قيمة الأرض أو تكلفة التدريب | بقرار من مجلس الوزراء |
ويهتم المستثمرون أيضًا بالحوافز غير الضريبية التي يتيحها القانون، مثل السماح للمشروع باستيراد ما يحتاجه من مستلزمات ومعدات بنفسه أو عن طريق الغير دون القيد في سجل المستوردين، وحق المستثمر الأجنبي في تشغيل نسبة من العاملين الأجانب في حدود معينة، إلى جانب تيسيرات تخصيص الأراضي. وهذه الحوافز قد تكون في بعض المشروعات أهم من الحوافز الضريبية نفسها.
مدة الإعفاء للشركات الجديدة
يسأل كثير من المستثمرين عن مدة الإعفاء الضريبي للمشروعات الجديدة، والإجابة أن قانون الاستثمار الحالي لم يعد يعتمد على “الإعفاء الكامل لعدد من السنوات” كما كانت القوانين القديمة، بل على خصم نسبة من التكاليف الاستثمارية من الأرباح خلال مدة أقصاها سبع سنوات من بدء النشاط. أما الإعفاءات من الدمغة والتوثيق فمدتها خمس سنوات من القيد في السجل التجاري. ويشترط للاستفادة من الحافز الخاص أن تؤسس شركة جديدة لإقامة المشروع، وأن يمسك المشروع حسابات منتظمة، وألا تكون الشركة قد أُسست نتيجة دمج أو تقسيم أو تغيير شكل قانوني لشركة قائمة.
مثال تطبيقي على الحافز الخاص
شركة صناعية جديدة في القطاع (أ) بلغت تكاليفها الاستثمارية 10 ملايين جنيه، ورأس مالها المدفوع 15 مليون جنيه. يحق لها خصم 50% من التكاليف الاستثمارية، أي 5 ملايين جنيه، من صافي أرباحها الخاضعة للضريبة، بشرط ألا يتجاوز الحافز 80% من رأس المال المدفوع، وهو شرط متحقق هنا. فإذا حققت في سنتها الأولى ربحًا ضريبيًا قدره 3 ملايين جنيه، خصمت الحافز بالكامل منه ولم تدفع ضريبة عن تلك السنة، ثم ترحل باقي الحافز وقدره مليونا جنيه إلى السنة التالية، وهكذا حتى يستنفد أو تنتهي مدة السبع سنوات. ويوضح هذا المثال كيف يمكن للحافز أن يعادل سنوات من الإعفاء الفعلي.
شهادة الإعفاء الضريبي
للاستفادة من الحافز الخاص، تحصل الشركة على شهادة من الهيئة العامة للاستثمار تثبت استحقاقها للحافز ونسبته، وتقدمها إلى مصلحة الضرائب مع الإقرار. ويجب أن تكون التكاليف الاستثمارية موثقة ومعتمدة في القوائم المالية، ومن هنا تأتي أهمية التنظيم المحاسبي من مرحلة الإنشاء الأولى.
ويجب الانتباه إلى أن الاستفادة من الحافز ترتبط بالالتزام المستمر بشروطه؛ فإذا تبين أن المشروع لم يستوف الشروط أو تغير نشاطه أو موقعه بما يخرجه من القطاع المستحق، فقد تُسترد قيمة الحافز. لذلك يجب أن يكون لدى الشركة ملف منظم يثبت التكاليف الاستثمارية ومواعيد بدء النشاط والتزامها بالشروط طوال مدة الاستفادة.
ويُفضل أن يبدأ المستثمر في التواصل مع الهيئة العامة للاستثمار بشأن الحافز منذ مرحلة التأسيس، وأن يحتفظ بفواتير الأصول والإنشاءات وعقودها بشكل منظم ومنفصل، وأن تُسجل في الحسابات كتكاليف استثمارية بوضوح، لأن إعادة بناء هذه البيانات بعد سنوات أمر صعب وقد يفقد المشروع جزءًا من الحافز المستحق.
ضريبة توزيعات الأرباح
عندما يحقق المشروع أرباحًا ويقرر توزيعها، تظهر ضريبة ثانية بعد ضريبة أرباح الشركة، وهي ضريبة توزيعات الأرباح التي يتحملها المساهم أو الشريك.
نسبة الضريبة على التوزيعات
تخضع توزيعات الأرباح التي تدفعها الشركات المقيمة في مصر لضريبة نسبتها 10% كقاعدة عامة، وتطبق نسبة مخفضة في حالات محددة يشترط فيها القانون أن تتجاوز ملكية المساهم نسبة معينة من رأس المال مع الاحتفاظ بالأسهم مدة محددة. وتسري الضريبة على المساهمين المصريين والأجانب على حد سواء، مع مراعاة اتفاقيات تجنب الازدواج الضريبي التي قد تخفض النسبة للمقيمين في الدول الموقعة عليها.
ويجب على المستثمر الأجنبي الذي يريد الاستفادة من اتفاقية تجنب الازدواج الضريبي أن يقدم شهادة إقامة ضريبية من دولته وفق الإجراءات التي تحددها المصلحة، حتى تطبق الشركة الموزعة النسبة المخفضة عند الاستقطاع. وبدون هذه المستندات تطبق النسبة العامة، ويضطر المستثمر إلى طلب الاسترداد لاحقًا.
طريقة حسابها
تحسب الضريبة على المبلغ الإجمالي للتوزيعات المستحقة للمساهم، وتستقطعها الشركة الموزعة من المنبع وتوردها لمصلحة الضرائب، ثم تصرف الصافي للمساهم. فإذا قررت الشركة توزيع مليون جنيه على مساهم، تستقطع 100 ألف جنيه ضريبة بنسبة 10%، ويحصل المساهم على 900 ألف جنيه. ويجب أن يتم التوزيع بقرار رسمي من الجمعية العامة أو الشركاء بعد اعتماد القوائم المالية.
وفي الشركات ذات المسؤولية المحدودة وشركات الأشخاص، يخضع ما يوزع على الشركاء من أرباح للمعاملة الضريبية المقررة لكل شكل قانوني، وهو ما يجب مراعاته عند اختيار الشكل القانوني للمشروع من البداية، خاصة إذا كان الشركاء يخططون لتوزيع أغلب الأرباح سنويًا.
الإعفاءات المتاحة
من أبرز الإعفاءات المتاحة: ما قرره القانون رقم 6 لسنة 2025 من إعفاء التوزيعات للمنضمين إلى النظام الضريبي المبسط للأنشطة التي لا يتجاوز حجم أعمالها 20 مليون جنيه سنويًا، وفق الشروط والضوابط الواردة به. كما قد تمنح اتفاقيات تجنب الازدواج الضريبي نسبًا مخفضة للمستثمرين الأجانب. ولمعرفة تفاصيل توزيعات الأرباح في الشركات المساهمة، راجع دليل ضرائب الشركات المساهمة.
ومن المهم عدم الخلط بين الإعفاءات المرتبطة بالمشروع، مثل حوافز قانون الاستثمار، والإعفاءات المرتبطة بالمساهم، مثل اتفاقيات تجنب الازدواج الضريبي؛ فلكل منهما شروط ومستندات وجهة مختصة. والتخطيط الجيد يجمع بين الاثنين عند الإمكان لتحقيق أفضل عائد صافٍ للمستثمر.
الاستثمار الأجنبي في مصر
تتبنى مصر مبدأ المساواة بين المستثمر المصري والأجنبي في الحقوق والمعاملة، ويوفر قانون الاستثمار ضمانات مهمة، مثل حرية تحويل الأرباح للخارج، وعدم جواز التأميم، وعدم نزع الملكية إلا للمنفعة العامة مقابل تعويض عادل.
شروط الاستثمار للأجانب
يستطيع المستثمر الأجنبي تأسيس شركة مملوكة له بالكامل في أغلب الأنشطة، وتأسيس شركة ذات مسؤولية محدودة أو مساهمة أو شركة شخص واحد، مع الحصول على إقامة مرتبطة بالاستثمار وفق الضوابط المنظمة لها. وتوجد قيود أو اشتراطات في بعض الأنشطة والمناطق، مثل التملك في بعض المناطق الحدودية وشبه جزيرة سيناء، وبعض الأنشطة التي تتطلب نسبة مساهمة مصرية أو موافقات أمنية. وتنطبق هذه القواعد على المستثمرين من مختلف الجنسيات، بما فيهم السوريون والعرب، مع مراعاة اشتراطات الإقامة والأوراق الثبوتية لكل حالة.
ويحتاج المستثمر الأجنبي عادة إلى ترجمة وتصديق مستنداته الصادرة من الخارج، وفتح حساب بنكي في مصر لإيداع رأس المال عند اشتراطه، وتعيين ممثل قانوني أو مدير مقيم في بعض الحالات، والحصول على الموافقات الأمنية المطلوبة لبعض الجنسيات أو الأنشطة. والتخطيط المسبق لهذه المتطلبات يختصر وقت التأسيس كثيرًا.
كما يستطيع المستثمر الأجنبي تحويل أرباحه ورأس ماله إلى الخارج وفق القواعد المنظمة لذلك، بعد سداد الضرائب المستحقة، وهي ضمانة أساسية نص عليها قانون الاستثمار وتمنح المستثمرين ثقة أكبر في الاستثمار طويل الأجل.
القطاعات المتاحة
تتعدد فرص الاستثمار في مصر في قطاعات مثل الصناعة التحويلية، والطاقة المتجددة، والتكنولوجيا والاتصالات، والسياحة، والزراعة والتصنيع الغذائي، والخدمات اللوجستية، والعقارات، والتعليم والصحة. ويرتبط اختيار القطاع بحجم رأس المال والخبرة ومدى الاستفادة من الحوافز، فمشروع في القطاع (أ) قد يحصل على حافز أعلى من مشروع مماثل في منطقة أخرى. كما توفر المناطق الحرة والمناطق الاقتصادية الخاصة أنظمة مختلفة تستحق المقارنة، كما شرحنا في دليل المنطقة الحرة في مصر.
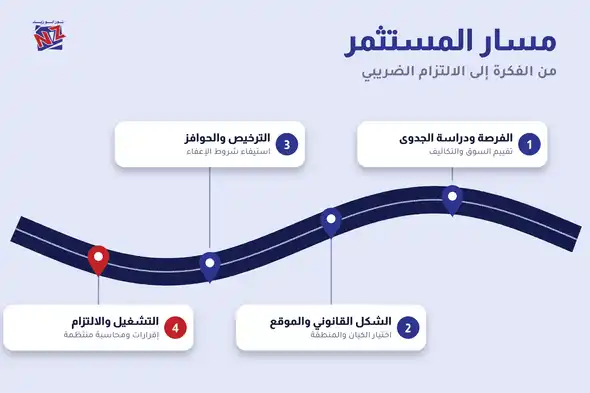
خطوات عملية للمستثمر قبل البدء
- حدد النشاط وموقعه وتحقق من القطاع الاستثماري الذي ينتمي إليه.
- قارن بين أنظمة الاستثمار: الداخلي، والمناطق الحرة، والمناطق الاقتصادية الخاصة.
- أعد دراسة جدوى تحسب أثر الحوافز والضرائب على العائد.
- اختر الشكل القانوني المناسب لحجم المشروع وعدد الشركاء.
- أسس الشركة واحصل على شهادة الحافز إن انطبقت.
- نظم الحسابات منذ اليوم الأول لإثبات التكاليف الاستثمارية.
هذا الترتيب يضمن أن قراراتك الاستثمارية مبنية على أرقام واضحة، وأنك لن تفقد حافزًا كان من حقك بسبب إجراء فات توقيته.
دعم المستثمرين من نور أبو زيد
يقدم فريق نور أبو زيد للمستثمرين المصريين والأجانب: دراسات الجدوى وتحليل أثر الحوافز على العائد، والمقارنة بين أنظمة الاستثمار، وتأسيس الشركات، والحصول على شهادات الحوافز، والمحاسبة والضرائب بعد بدء النشاط. تعرف على خدمات الاستثمار في مصر أو اطلب استشارة مجانية.
أخطاء يقع فيها المستثمرون الجدد
- شراء الأصول قبل تأسيس الشركة، ما قد يفقد المشروع حق احتساب تكلفتها ضمن الحافز.
- تأسيس المشروع كتوسع في شركة قائمة بدل شركة جديدة، فيفقد شرط الحافز الخاص.
- إهمال توثيق التكاليف الاستثمارية بمستندات صحيحة.
- الاعتماد على قواعد قوانين استثمار قديمة.
- تجاهل ضريبة التوزيعات عند حساب العائد الصافي للمستثمر.
ونوصي كل مستثمر بأن يبدأ بجلسة تخطيط قبل أي التزام مالي، يحدد فيها مع مستشاره النظام الاستثماري الأنسب، والحوافز المتاحة وشروطها، والشكل القانوني، وخطة التمويل، والجدول الزمني للتأسيس والتشغيل. فهذه الجلسة الواحدة قد توفر عليه ملايين الجنيهات على مدار عمر المشروع.
ويظل الهدف النهائي ليس الحصول على أكبر إعفاء ممكن فقط، بل بناء مشروع مربح ومستقر ملتزم ضريبيًا، يستطيع النمو والتوسع وجذب التمويل دون أن تلاحقه مشكلات قانونية أو ضريبية.
ولتقليل عبئك الضريبي قانونيًا، اقرأ عن الإعفاء الضريبي، وتعرف على التزامات المرتبات في ضريبة كسب العمل.
الأسئلة الشائعة
ما هو الإعفاء الضريبي؟
الإعفاء الضريبي هو إسقاط الضريبة كليًا أو جزئيًا عن دخل أو معاملة أو مشروع لمدة معينة بنص القانون، بهدف تشجيع نشاط أو فئة محددة، ويشترط له استيفاء الشروط والإجراءات المقررة.
ما هي فرص الاستثمار في مصر؟
تشمل الصناعة والطاقة المتجددة والتكنولوجيا والسياحة والزراعة والتصنيع الغذائي والخدمات اللوجستية والعقارات والتعليم والصحة، مع حوافز أكبر للمشروعات في المناطق الأكثر احتياجًا والمشروعات التصديرية وكثيفة العمالة.
كيف أستثمر في مصر كأجنبي؟
حدد النشاط والشكل القانوني، ثم أسس شركتك عبر الهيئة العامة للاستثمار مباشرة أو بتوكيل، واستوفِ موافقات النشاط إن وجدت، ثم سجل ضريبيًا وافتح حسابًا بنكيًا وتقدم لإقامة المستثمر.
ما شروط الاستثمار في مصر للسوريين؟
يخضع المستثمر السوري لنفس قواعد الاستثمار المطبقة على باقي المستثمرين الأجانب، مع ضرورة استيفاء أوراق إثبات الشخصية والإقامة السارية والموافقات المطلوبة لبعض الأنشطة.
ما أفضل شركات الاستثمار في مصر؟
لا توجد إجابة واحدة، فالأفضل يعتمد على هدفك. وإذا كنت تريد تأسيس مشروع، فالأهم أن تستعين بجهة تقدم دراسة جدوى وتأسيسًا ومتابعة محاسبية وضريبية بخبرة في السوق المصري.
ما مدة الإعفاء الضريبي للمشروعات الجديدة؟
يعتمد قانون الاستثمار الحالي على خصم 50% أو 30% من التكاليف الاستثمارية من الأرباح الخاضعة خلال مدة أقصاها 7 سنوات من بدء النشاط، إلى جانب إعفاءات الدمغة والتوثيق لمدة 5 سنوات من القيد في السجل التجاري.