ضرائب الشركات المساهمة: الأرباح التجارية وتوزيعات الأرباح
ما الضرائب التي تدفعها الشركة المساهمة في مصر، وكيف تُعامل توزيعات الأرباح على المساهمين ضريبيًا؟ تخضع أرباح شركة المساهمة لضريبة الأشخاص الاعتبارية بنسبة 22.5% من صافي الربح الضريبي، وعند توزيع الأرباح على المساهمين تخضع التوزيعات لضريبة مستقلة نسبتها 10% كقاعدة عامة تستقطعها الشركة من المنبع، مع نسبة مخفضة في حالات يحددها القانون. وقبل التوزيع، يلزم قانون الشركات بتجنيب احتياطي قانوني وتخصيص نصيب للعاملين.
شركة المساهمة هي الشكل الأنسب للمشروعات الكبيرة والمستثمرين المتعددين، لكنها تحمل التزامات ضريبية وقانونية وحوكمة أكثر تعقيدًا من غيرها. في هذا الدليل، ستتعرف على الضريبة على أرباح الشركات المساهمة، وقواعد توزيع الأرباح وضرائبها، وزيادة رأس المال، والالتزامات القانونية من حوكمة ولجنة مراجعة.
الخلاصة
- ضريبة الأرباح على الشركات المساهمة: 22.5% من صافي الربح الضريبي، وفق قانون الضريبة على الدخل 91 لسنة 2005.
- ضريبة توزيعات الأرباح: 10% كقاعدة عامة، تستقطع من المنبع، مع حالات بنسبة مخفضة.
- يلزم قانون الشركات 159 لسنة 1981 بتجنيب 5% من الأرباح احتياطيًا قانونيًا حتى يبلغ نصف رأس المال المصدر.
- للعاملين نصيب في الأرباح النقدية الموزعة لا يقل عن 10%، في حدود مجموع أجورهم السنوية.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
الضريبة على أرباح الشركات المساهمة
تُعامل الشركة المساهمة ضريبيًا بوصفها شخصًا اعتباريًا مستقلًا عن مساهميها؛ تدفع الضريبة على أرباحها هي، ثم يخضع المساهم لضريبة منفصلة على ما يحصل عليه من توزيعات.
ضريبة الأرباح التجارية والصناعية
في نظام الأفراد، يُطلق على ضريبة النشاط اسم “ضريبة الأرباح التجارية والصناعية”. أما الشركات المساهمة وباقي الأشخاص الاعتبارية فتخضع لضريبة أرباح الأشخاص الاعتبارية بسعر 22.5% من صافي الأرباح السنوية، باستثناء جهات بعينها حدد لها القانون أسعارًا خاصة. ويُحسب صافي الربح الضريبي من صافي الربح المحاسبي بعد إجراء التسويات التي يتطلبها القانون: إضافة المصروفات غير المقبولة ضريبيًا، وخصم الإيرادات المعفاة، ومعالجة الإهلاك وفق النسب الضريبية، وترحيل الخسائر وفق المدد القانونية.
ولذلك يختلف الربح في الإقرار الضريبي غالبًا عن الربح في القوائم المالية، وهذا اختلاف طبيعي بشرط أن يكون موثقًا بجدول تسويات واضح.
ومن أهم المصروفات التي تحتاج إلى عناية في الشركات المساهمة: مكافآت وبدلات أعضاء مجلس الإدارة، والمعاملات مع الأطراف ذات العلاقة مثل الشركات الشقيقة والمساهمين الرئيسيين، والفوائد على القروض من المساهمين. فهذه البنود تخضع لقواعد خاصة في القانون، وقد يُرفض خصمها كليًا أو جزئيًا إذا لم تستوف الشروط، أو إذا لم تكن بأسعار السوق في حالة الأطراف المرتبطة.
ويجب على الشركة أيضًا سداد دفعات مقدمة أو مبالغ تحت حساب الضريبة في الحالات التي يحددها القانون، وتخصم هذه المبالغ من الضريبة النهائية في الإقرار السنوي. والمتابعة الدقيقة لهذه المبالغ تحمي الشركة من سداد الضريبة مرتين أو من فروق عند التسوية.
إقرار الأشخاص الاعتبارية
تقدم الشركة المساهمة إقرار الضريبة على أرباح الأشخاص الاعتبارية إلكترونيًا خلال أربعة أشهر من انتهاء سنتها المالية، مرفقًا به القوائم المالية المعتمدة من مراقب الحسابات وتقرير مجلس الإدارة. والتأخر في التقديم يعرض الشركة لغرامات قانون الإجراءات الضريبية الموحد. ولمعرفة تفاصيل المواعيد والغرامات، راجع دليل الإقرار الضريبي للشركات.
ومن المهم أن يتطابق الربح المعلن في الإقرار مع القوائم المعتمدة بعد التسويات، وأن تُرفق جداول التسويات بشكل واضح، لأن الفاحص يبدأ عادة من المقارنة بين القوائم والإقرار. كما يجب مراعاة الخسائر المرحلة من سنوات سابقة، والتي يجيز القانون ترحيلها وخصمها من أرباح السنوات التالية خلال مدة محددة، مع قيود في حالات تغيير الملكية أو النشاط.
الضريبة على أرباح بيع الأسهم
الأرباح الرأسمالية الناتجة عن بيع الأسهم تخضع لأحكام خاصة تختلف باختلاف عدة عوامل: هل الأسهم مقيدة في البورصة المصرية أم غير مقيدة؟ وهل البائع فرد أم شخص اعتباري؟ وهل المستثمر مقيم أم غير مقيم؟ وقد شهدت هذه الأحكام تعديلات متتالية خلال السنوات الأخيرة. وبالنسبة للشركات المساهمة المالكة لأسهم في شركات أخرى، تدخل الأرباح الرأسمالية بوجه عام ضمن وعاء أرباحها الخاضعة. ونظرًا لتغير القواعد، ننصح بمراجعة الحالة المحددة قبل أي عملية بيع كبيرة.
ولهذا نوصي قبل أي صفقة بيع أسهم أو حصص كبيرة بإعداد دراسة ضريبية تحدد الضريبة المتوقعة على كل طرف، وأثر طريقة هيكلة الصفقة عليها، والمستندات المطلوبة لإثبات تكلفة الشراء وتاريخه. فالفارق بين صفقة مدروسة وأخرى غير مدروسة قد يكون كبيرًا.
توزيعات الأرباح وضرائبها
توزيع الأرباح في الشركة المساهمة لا يتم بقرار فردي من الإدارة؛ بل يمر بخطوات يحددها قانون الشركات والنظام الأساسي للشركة.
نسب توزيع الأرباح
يحدد قانون الشركات 159 لسنة 1981 ترتيبًا لتوزيع صافي الأرباح القابلة للتوزيع، أبرز ملامحه: تجنيب 5% من الأرباح لتكوين الاحتياطي القانوني، ويجوز وقف التجنيب إذا بلغ الاحتياطي نصف رأس المال المصدر. ثم يُخصص للعاملين نصيب في الأرباح التي يتقرر توزيعها نقدًا لا يقل عن 10%، بشرط ألا يزيد على مجموع أجورهم السنوية. ويتحدد بعد ذلك ما يوزع على المساهمين وما يرحل للعام التالي أو يحتجز، ومكافأة أعضاء مجلس الإدارة في الحدود التي يقررها القانون والنظام الأساسي.
| البند | القاعدة العامة |
|---|---|
| الاحتياطي القانوني | 5% من صافي الأرباح حتى يبلغ 50% من رأس المال المصدر |
| نصيب العاملين | لا يقل عن 10% من الأرباح النقدية الموزعة، في حدود أجورهم السنوية |
| ضريبة توزيعات الأرباح | 10% كقاعدة عامة تستقطع من المنبع |
| ضريبة أرباح الشركة | 22.5% من صافي الربح الضريبي قبل التوزيع |
ويطرح المساهمون كثيرًا سؤال: هل يجوز توزيع أرباح رغم وجود خسائر مرحلة؟ والأصل أن الأرباح القابلة للتوزيع تُحدد بعد تغطية الخسائر السابقة وتجنيب الاحتياطيات القانونية، وأن توزيع أرباح صورية أو من رأس المال مخالفة قد يُسأل عنها أعضاء مجلس الإدارة. لذلك يجب أن يُعد حساب التوزيع بدقة ويُعتمد من مراقب الحسابات قبل العرض على الجمعية.
وتختلف سياسة التوزيع من شركة لأخرى؛ فبعض الشركات تفضل توزيع نسبة كبيرة من الأرباح سنويًا لجذب المساهمين، وبعضها يحتجز الأرباح لتمويل التوسعات دون اقتراض. ولكل سياسة أثر ضريبي ومالي يجب دراسته، فالأرباح المحتجزة لا تخضع لضريبة التوزيعات حتى توزيعها، لكنها تبقى معرضة لمخاطر النشاط، بينما يحصل المساهم على التوزيعات بعد الضريبة فورًا.
كيفية توزيع أرباح الشركة المساهمة
تبدأ العملية بإعداد القوائم المالية السنوية ومراجعتها من مراقب الحسابات، ثم يقترح مجلس الإدارة حساب توزيع الأرباح، وتعرضه على الجمعية العامة العادية للموافقة. وبعد الموافقة تستقطع الشركة ضريبة توزيعات الأرباح بنسبة 10% كقاعدة عامة من المبالغ المستحقة للمساهمين، وتوردها لمصلحة الضرائب في الموعد القانوني، ثم تصرف الصافي للمساهمين. ويطبق القانون نسبة مخفضة في حالات محددة ترتبط بنسبة ملكية المساهم في رأس المال ومدة احتفاظه بالأسهم.
ومن الأخطاء الشائعة صرف مبالغ للمساهمين خلال السنة تحت مسمى سلف أو مسحوبات دون قرار توزيع، وهو ما قد تعيد المأمورية تكييفه كتوزيعات مستترة تخضع للضريبة.
كما يجب على الشركة إصدار ما يثبت استقطاع ضريبة التوزيعات للمساهمين، خاصة المساهمين من الأشخاص الاعتبارية أو الأجانب، لأنهم قد يحتاجون إليه لإثبات سداد الضريبة في بلادهم أو لتطبيق اتفاقيات تجنب الازدواج الضريبي.
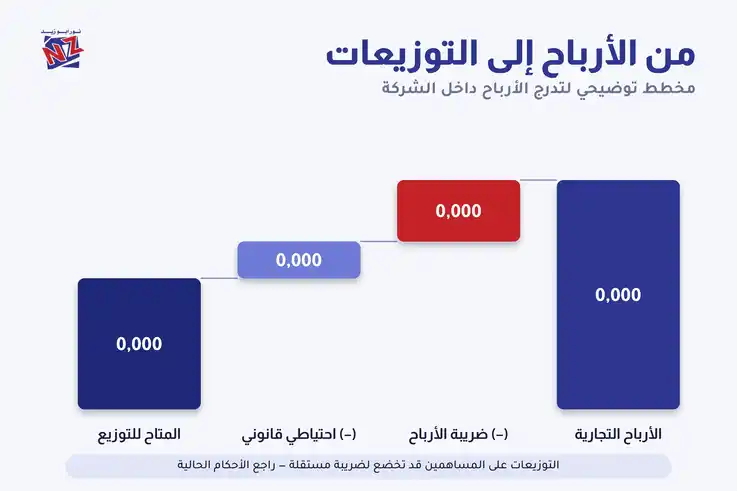
مثال يوضح رحلة الربح من الشركة إلى المساهم
شركة مساهمة حققت ربحًا ضريبيًا قدره 1,000,000 جنيه. تدفع ضريبة أرباح الأشخاص الاعتبارية بنسبة 22.5% أي 225,000 جنيه، فيتبقى 775,000 جنيه. تجنب منها 5% احتياطيًا قانونيًا أي 38,750 جنيهًا. ثم إذا قررت الجمعية العامة توزيع جزء من الباقي نقدًا، يخصص منه نصيب العاملين وفق القانون، ويوزع الباقي على المساهمين بعد استقطاع ضريبة التوزيعات 10% كقاعدة عامة. هذا المثال مبسط لتوضيح الترتيب، وقد يختلف التطبيق الفعلي بحسب النظام الأساسي للشركة والتسويات المحاسبية والضريبية.
زيادة رأس المال وأثرها
تتم زيادة رأس المال في الشركة المساهمة بقرار من الجمعية العامة غير العادية، أو من مجلس الإدارة في حدود رأس المال المرخص به إن وجد، وقد تكون بإصدار أسهم جديدة نقدية أو عينية، أو برسملة الاحتياطيات والأرباح المحتجزة. وتتطلب الإجراءات موافقة الهيئة العامة للاستثمار والتأشير في السجل التجاري. والزيادة برسملة الأرباح لها اعتبارات ضريبية يجب دراستها، لأنها قد تؤثر على معاملة التوزيعات. كما تؤثر الزيادة على رسوم السجل والتوثيق المرتبطة برأس المال.
ومن الأسباب الشائعة لزيادة رأس المال: تمويل توسعات جديدة، أو تلبية متطلبات جهة تمويل أو ترخيص، أو إدخال مستثمر جديد، أو معالجة خسائر متراكمة أثرت على حقوق الملكية. ولكل سبب طريقة أنسب للتنفيذ؛ فإدخال مستثمر جديد قد يتم بإصدار أسهم بعلاوة إصدار، بينما قد تكفي رسملة الأرباح المحتجزة لتعزيز رأس المال دون أموال جديدة.
الالتزامات القانونية للشركة المساهمة
إلى جانب الضرائب، تخضع الشركة المساهمة لمنظومة رقابة وحوكمة تهدف إلى حماية المساهمين والمتعاملين معها.
قانون الشركات المساهمة الجديد
ما زال القانون رقم 159 لسنة 1981 ولائحته التنفيذية هو الإطار المنظم لشركات المساهمة، لكنه شهد تعديلات مهمة، أبرزها تعديلات عام 2018 التي أضافت شركة الشخص الواحد، وسمحت بالتصويت وعقد الجمعيات إلكترونيًا، وعززت حماية حقوق الأقلية. ويحدد القانون الحد الأدنى لرأس المال المصدر بمبلغ 250 ألف جنيه للشركات غير المطروحة أسهمها للاكتتاب العام، وبحد أدنى ثلاثة مؤسسين. وتُعرف هذه الشركات بالشركات المساهمة المقفلة في التطبيق العملي.
ويتضمن القانون أيضًا أحكامًا تفصيلية لتصفية الشركات المساهمة، تبدأ بقرار من الجمعية العامة غير العادية أو بحكم قضائي، وتعيين مصفٍّ يتولى حصر الأصول والالتزامات وسداد الديون ثم توزيع الباقي على المساهمين، مع تقديم الإقرارات الضريبية الختامية وشطب القيد من السجل التجاري. والتصفية غير المنظمة قد تترك التزامات ضريبية معلقة على المساهمين أو المديرين.
الحوكمة ولجنة المراجعة
الحوكمة تعني وجود قواعد واضحة لتوزيع الصلاحيات بين الجمعية العامة ومجلس الإدارة والإدارة التنفيذية، ورقابة على تعارض المصالح، وإفصاح منتظم. وتلتزم الشركات المقيدة في البورصة وبعض الشركات الخاضعة لرقابة الهيئة العامة للرقابة المالية بتشكيل لجنة مراجعة من أعضاء مجلس الإدارة غير التنفيذيين، تشرف على المراجعة الداخلية وتتابع عمل مراقب الحسابات. وحتى الشركات غير الملزمة تستفيد من تطبيق قواعد الحوكمة، لأنها ترفع ثقة البنوك والمستثمرين.
ومن أبسط ممارسات الحوكمة التي يمكن لأي شركة مساهمة تطبيقها: عقد اجتماعات مجلس الإدارة والجمعيات العامة في مواعيدها وتوثيق محاضرها، والفصل بين منصب رئيس المجلس والعضو المنتدب عند الإمكان، والإفصاح عن تعارض المصالح، ووجود سياسة مكتوبة للصلاحيات المالية، ومراجعة داخلية دورية. هذه الممارسات تقلل النزاعات بين المساهمين وتحمي الإدارة نفسها من المساءلة.
وتطبيق الحوكمة ليس رفاهية؛ فالمستثمرون الجدد والبنوك وصناديق الاستثمار يفحصون عادة مدى انتظام اجتماعات الشركة وتوثيق قراراتها ووضوح صلاحياتها قبل أي استثمار أو تمويل، والشركة المنظمة تحصل على تقييم أفضل وشروط أفضل.
المحاسبة والمراجعة مع نور أبو زيد
يقدم نور أبو زيد للشركات المساهمة خدمات المحاسبة في الشركات المساهمة، والمراجعة، وإعداد الإقرار الضريبي، وحساب توزيعات الأرباح وضرائبها، وإجراءات زيادة رأس المال والتصفية. تعرف على خدمات المحاسبة والمراجعة والاستشارات الضريبية للشركات.
أبرز مزايا وعيوب الشركات المساهمة
- المزايا: مسؤولية محدودة بقيمة الأسهم، وقدرة على جذب رأس مال كبير، وسهولة نقل ملكية الأسهم، واستمرارية الشركة بغض النظر عن تغير المساهمين.
- العيوب: تكاليف تأسيس وإدارة أعلى، ومتطلبات حوكمة ومراجعة وإفصاح أكثر، وازدواج ضريبي جزئي بين ضريبة الأرباح وضريبة التوزيعات، وإجراءات أطول لأي تعديل.
ولهذا فإن قرار التأسيس كشركة مساهمة يجب أن يُبنى على حاجة فعلية إلى مزاياها، وليس على اعتبارات المظهر فقط.
ويتعامل فريق نور أبو زيد مع الشركات المساهمة في كل مراحلها: من التأسيس وإعداد النظام الأساسي، إلى المحاسبة اليومية وإعداد القوائم المالية، ومراجعة الحسابات، وإعداد إقرار الأشخاص الاعتبارية، وحساب توزيعات الأرباح وضرائبها، وإجراءات زيادة رأس المال، ووصولًا إلى التصفية عند الحاجة، بخبرة في السوق المصري منذ عام 1960.
وننصح الشركات المساهمة بمراجعة موقفها الضريبي سنويًا قبل إعداد القوائم الختامية، لأن كثيرًا من القرارات المؤثرة على الضريبة، مثل التوزيعات ورسملة الأرباح والمخصصات، يجب اتخاذها قبل الإقفال وليس بعده.
الأسئلة الشائعة
ما هي الشركات المساهمة؟
هي شركات أموال ينقسم رأس مالها إلى أسهم متساوية القيمة قابلة للتداول، ولا يُسأل المساهم فيها إلا بقدر قيمة أسهمه، وتنظمها أحكام قانون الشركات 159 لسنة 1981.
ما شروط إنشاء شركة مساهمة؟
ألا يقل عدد المؤسسين عن ثلاثة، وألا يقل رأس المال المصدر عن 250 ألف جنيه للشركات غير المطروحة للاكتتاب العام، مع إعداد العقد والنظام الأساسي وفق النماذج المعتمدة لدى الهيئة العامة للاستثمار.
ما هي شركة المساهمة؟
شركة يقسم رأس مالها إلى أسهم، ويديرها مجلس إدارة تنتخبه الجمعية العامة، وتخضع لرقابة مراقب حسابات، وتنفصل ذمتها المالية عن ذمة مساهميها.
ما إجراءات زيادة رأس المال لشركة مساهمة؟
تصدر الجمعية العامة غير العادية قرار الزيادة وطريقتها، ثم يتم الاكتتاب في الأسهم الجديدة أو رسملة الاحتياطيات، والحصول على موافقة الهيئة العامة للاستثمار، وتعديل النظام الأساسي، والتأشير في السجل التجاري.
ما الفرق بين الشركة القابضة والشركة المساهمة؟
الشركة القابضة توصيف لوظيفة الشركة، وهي التي تملك حصصًا مسيطرة في شركات أخرى تابعة، وغالبًا ما تتخذ شكل شركة مساهمة. أما شركة المساهمة فهي شكل قانوني قد تكون قابضة أو تمارس نشاطًا تشغيليًا مباشرًا.
كم مصاريف تأسيس شركة مساهمة؟
تختلف بحسب رأس المال والنشاط، وتشمل رسوم الهيئة العامة للاستثمار والتوثيق والسجل التجاري والنشر والنقابة، وبعضها مرتبط برأس المال، إضافة إلى أتعاب المحامي والمحاسب.