الفحص الضريبي للشركات: كيف تستعد له وتخرج منه بأقل فروق ممكنة؟
هل وصلك إخطار الفحص الضريبي وبدأت تقلق من المطالبات والفروق التي قد تظهر، ولا تعرف ماذا تجهز ولا كيف تتعامل مع المأمور؟ الفحص الضريبي هو الإجراء الذي تراجع فيه مصلحة الضرائب إقرارات الممول ودفاتره ومستنداته عن فترة أو أكثر، للتأكد من صحة ما أقر به من إيرادات وتكاليف وضرائب، ثم تحديد الضريبة المستحقة نهائيًا. وقد يكون فحصًا شاملًا لكل الضرائب، أو مقتصرًا على نوع منها، أو على بنود محددة، ويتم اختيار الملفات للفحص وفق معايير وأسس تحددها المصلحة. ونتيجة الفحص تعتمد بدرجة كبيرة على أمرين: جودة دفاترك ومستنداتك، وطريقة إدارة الفحص نفسه من تجهيز الملف إلى الرد على الملاحظات. وفي نور أبو زيد نتولى ملف الفحص كاملًا نيابة عن الشركات والأفراد، من استلام الإخطار حتى إنهاء الربط، بما يحمي حقوقك ويقلل الفروق إلى أدنى حد قانوني ممكن.
في هذا الدليل نشرح أنواع الفحص، ومراحله، والمستندات المطلوبة، وأكثر البنود التي تثير الفروق، وكيف تستعد للفحص قبل أن يأتي، وما حقوقك أثناءه.
اطلب تجهيز ملف الفحص الضريبي
أنواع الفحص الضريبي
الفحص الشامل
يغطي كل بنود الإقرار وكل أنواع الضرائب التي يخضع لها الممول عن الفترة محل الفحص، ويتطلب تجهيز ملف متكامل.
الفحص بالعينة
يركز على عينة من العمليات أو البنود، ويتوسع إذا ظهرت ملاحظات جوهرية.
الفحص الجزئي أو النوعي
يقتصر على نوع ضريبة معين، كالقيمة المضافة أو المرتبات أو الخصم تحت حساب الضريبة، أو على بند محدد في الإقرار.
الفحص المكتبي والميداني
قد يتم الفحص في المأمورية بناءً على ما يقدمه الممول، أو بزيارة ميدانية لمقر النشاط للاطلاع على الدفاتر والمخزون والعمليات.
مراحل الفحص الضريبي
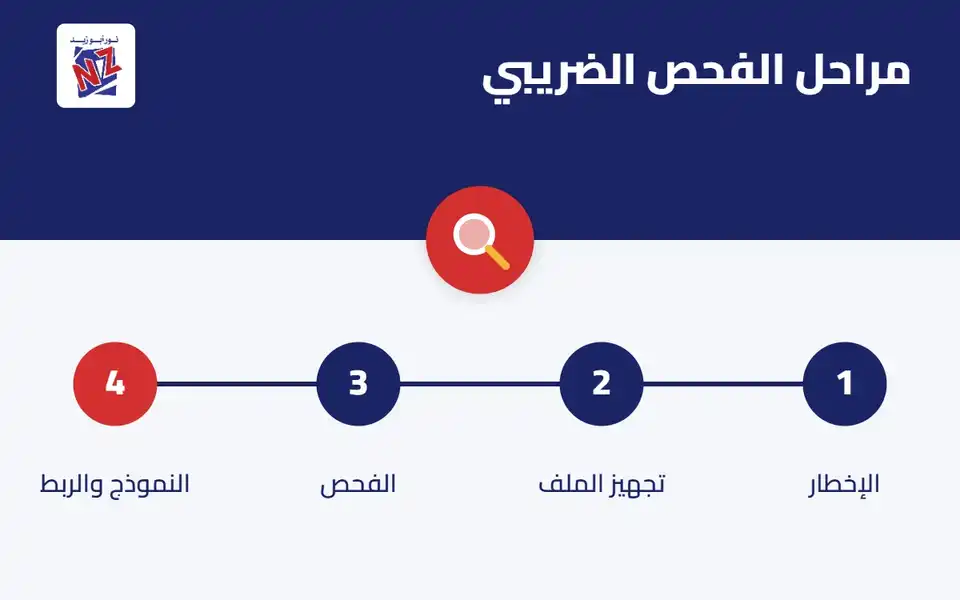
1. الإخطار
تخطر المصلحة الممول بالفحص والفترة محل الفحص، وتطلب تقديم الدفاتر والمستندات. وهذه أهم لحظة: فالاستعداد الجيد من البداية يحدد مسار الفحص كله.
2. تجهيز الملف
جمع الدفاتر والقوائم المالية والإقرارات والمستندات المؤيدة، وإعداد المطابقات بين البيانات المختلفة، وتحديد نقاط الضعف المحتملة ومعالجتها قبل أن يكتشفها المأمور.
3. الفحص الفعلي
يراجع المأمور الدفاتر والمستندات، ويطرح أسئلة واستفسارات، ويطلب مستندات إضافية. والرد السريع الموثق يختصر الفحص ويقلل الملاحظات.
4. نتيجة الفحص والإخطار بالنموذج
تخطر المصلحة الممول بنتيجة الفحص وما ترتب عليها من فروق. وهنا يبدأ حقك في الاعتراض والطعن خلال المدة القانونية إذا لم توافق على النتيجة.
5. الربط النهائي
بالاتفاق أو بعد الطعن، تصبح الضريبة نهائية وواجبة السداد.
استشر خبيرنا الضريبي مجانًا
المستندات المطلوبة في الفحص الضريبي
- الدفاتر المحاسبية المنتظمة: اليومية والأستاذ والجرد، كما شرحنا في مسك الدفاتر المحاسبية.
- القوائم المالية المعتمدة للسنوات محل الفحص.
- الإقرارات الضريبية المقدمة بأنواعها وإيصالات السداد.
- فواتير المبيعات والمشتريات والفواتير الإلكترونية.
- كشوف الحسابات البنكية.
- العقود الرئيسية مع العملاء والموردين والإيجارات.
- كشوف المرتبات وملفات التأمينات.
- محاضر الجرد وسجلات المخزون.
- سجل الأصول الثابتة والإهلاكات.
- المستندات المؤيدة للمصروفات الكبيرة والاستثنائية.
أكثر البنود التي تسبب الفروق الضريبية
الإيرادات غير المسجلة أو الفروق مع الفاتورة الإلكترونية
مع المنظومات الإلكترونية، تقارن المصلحة بسهولة بين ما في إقرارك وما أصدرته من فواتير وما أبلغ عنه عملاؤك. وأي فرق يحتاج تفسيرًا موثقًا.
المصروفات غير المؤيدة
مصروف بلا مستند مقبول أو غير مرتبط بالنشاط يُرفض خصمه، فيزيد الربح الضريبي.
الإيداعات البنكية غير المفسرة
مبالغ دخلت الحساب ولا يوجد ما يفسر مصدرها، قد تعامل كإيرادات خاضعة ما لم يثبت العكس.
المخزون
اختلاف الجرد عن الدفاتر، أو تقييم غير سليم، أو نسب هالك غير مبررة.
المرتبات
عدم تطابق الأجور بين القوائم والتأمينات والضرائب، كما تناولنا في ضريبة كسب العمل.
المعاملات مع أطراف مرتبطة
القروض والمعاملات مع الشركاء والشركات الشقيقة بشروط غير عادية.
المخصصات والإهلاكات
مخصصات لا يقبلها القانون كتكاليف، أو إهلاكات بنسب مخالفة.
حقوقك أثناء الفحص
- أن تُخطر بالفحص والفترة ونطاقه.
- أن تُمثل بمحاسب أو وكيل ضريبي يحضر معك ويرد نيابة عنك.
- أن تقدم المستندات والإيضاحات والدفوع.
- أن تعرف أسس أي تعديل على إقرارك.
- أن تعترض وتطعن على النتيجة في المواعيد القانونية.
اطلب تمثيلك في الفحص الضريبي
كيف تستعد للفحص قبل أن يأتي؟
أفضل استعداد للفحص يبدأ قبل الإخطار بسنوات، من خلال انضباط يومي بسيط: تسجيل كل العمليات أولًا بأول، والاحتفاظ بالمستندات منظمة، ومطابقة البنوك شهريًا، وتقديم الإقرارات في مواعيدها وبأرقام متسقة مع الدفاتر والقوائم والفواتير الإلكترونية. ونقترح على عملائنا أيضًا ما نسميه “الفحص الوقائي”: مراجعة داخلية سنوية لملفهم الضريبي بعين المأمور، تكشف نقاط الضعف وتعالجها مبكرًا، سواء بتصحيح إقرار أو استكمال مستند أو تعديل معالجة محاسبية. هذا الفحص الوقائي يحول الفحص الحقيقي من مفاجأة مقلقة إلى إجراء روتيني. وقد تناولنا أخطاء شائعة تظهر في الفحص في أخطاء الإقرار الضريبي، كما أن المراجعة الداخلية تساعد في ضبط الرقابة على العمليات نفسها.
ماذا تفعل فور استلام إخطار الفحص؟
- لا تتجاهله ولا تتأخر: فالتأخير في تقديم الدفاتر قد يدفع المصلحة إلى التقدير.
- حدد الفترة والنطاق: أي سنوات وأي ضرائب.
- تواصل مع مستشارك الضريبي فورًا: ليقيّم الملف قبل أي لقاء مع المأمور.
- اجمع المستندات وراجعها: وحدد ما ينقص وما يحتاج تفسيرًا.
- جهز المطابقات: بين الإقرارات والقوائم والدفاتر والبنوك والفواتير الإلكترونية.
- حدد موقفك من كل نقطة ضعف: هل لها مستند؟ هل يمكن تفسيرها؟ هل الأفضل الإقرار بها وتسويتها؟
- اترك التواصل مع المأمور لممثل متخصص: يعرف ماذا يقدم وكيف يرد.
لماذا تحتاج ممثلًا متخصصًا في الفحص؟
الفحص ليس مجرد تقديم أوراق، بل حوار فني وقانوني. فالمأمور قد يطرح ملاحظة يمكن الرد عليها بنص قانوني أو قرار تفسيري أو معالجة محاسبية سليمة، والممول غير المتخصص قد يقبلها دون أن يعرف أن له حقًا. كما أن الإجابة غير الدقيقة أو المتسرعة قد تفتح نقاطًا جديدة. والممثل المتخصص يعرف كيف يعرض الملف بشكل منظم، ويرد بالمستند، ويناقش بالقانون، ويغلق الملاحظات واحدة تلو الأخرى، مع الحفاظ على علاقة مهنية محترمة مع المأمورية. ولهذا يكون الفرق في نتيجة الفحص بين ممول ممثل باحترافية وآخر غير ممثل كبيرًا في كثير من الأحيان.
كيف نتولى ملف الفحص في نور أبو زيد؟
- تقييم مبدئي سريع للملف وتحديد المخاطر قبل أول لقاء مع المأمور.
- تجهيز ملف فحص متكامل بالدفاتر والمستندات والمطابقات منظمة ومفهرسة.
- معالجة نقاط الضعف باستكمال المستندات أو إعداد التفسيرات الموثقة.
- الحضور والتمثيل أمام المأمورية والرد على الاستفسارات والملاحظات.
- مناقشة النتائج والتفاوض الفني على البنود محل الخلاف بالحجة والمستند.
- الطعن عند الحاجة في المواعيد القانونية إذا لم تكن النتيجة عادلة.
- تصحيح الأسباب بعد الفحص حتى لا تتكرر الملاحظات في السنوات التالية.
وهذه الخدمة جزء من الاستشارات الضريبية للشركات التي يقدمها فريق من المحاسبين القانونيين والمستشارين الضريبيين ذوي الخبرة. ويمكنك التعرف على فريقنا في فريق العمل.
الفحص الضريبي لأصحاب المهن الحرة والمنشآت الفردية
لا يقتصر الفحص على الشركات الكبيرة. فأصحاب المهن الحرة والمنشآت الفردية يخضعون للفحص أيضًا، وكثيرًا ما يكونون الأقل استعدادًا لأنهم لا يمسكون دفاتر منتظمة. والنتيجة غالبًا تقدير قد يتجاوز الدخل الحقيقي بكثير. والحل يبدأ بتنظيم السجلات والمستندات بشكل يناسب حجم النشاط، حتى لو كان بسيطًا، كما شرحنا في ضرائب المهن الحرة. وإذا وصلك إخطار وأنت غير مستعد، فما زال بإمكاننا مساعدتك في إعادة بناء الحسابات وتقديم ملف مقنع.
الفحص الضريبي في عصر المنظومات الإلكترونية
تغير الفحص الضريبي في مصر كثيرًا خلال السنوات الأخيرة. فمع منظومة الفاتورة الإلكترونية والإيصال الإلكتروني وتبادل البيانات بين الجهات، أصبحت لدى مصلحة الضرائب صورة واسعة عن تعاملات الممول قبل أن يبدأ الفحص: مبيعاته ومشترياته الفعلية، ومن يتعامل معهم، والضرائب المخصومة منه لدى الآخرين. وهذا يعني أن الفحص أصبح أكثر دقة وتركيزًا على الفروق، وأن مساحة الاجتهاد في التقديرات أصبحت أضيق. والرسالة للممول واضحة: الاتساق بين كل بياناتك هو أفضل حماية. فإذا كانت فواتيرك الإلكترونية ودفاترك وإقراراتك وقوائمك تحكي نفس القصة، يصبح الفحص سهلًا. أما إذا كانت كل منها تقول رقمًا مختلفًا، فستحتاج إلى تفسير كل فرق. ونساعد عملاءنا على تحقيق هذا الاتساق شهرًا بشهر.
تواصل معنا الآن عبر الهاتف أو واتساب، سواء وصلك إخطار فحص أو تريد الاستعداد مبكرًا، أو احجز استشارتك المجانية.
التسوية أم المواجهة؟ قرار يحتاج خبرة
ليس كل ملاحظة في الفحص تستحق النزاع، وليس كل فرق يجب قبوله. فبعض الملاحظات صحيحة فعلًا، والأفضل الإقرار بها وتسويتها بسرعة لتوفير الوقت ومقابل التأخير، بينما ملاحظات أخرى لا أساس لها ويجب الدفاع عنها بقوة بالمستندات والنصوص. والتمييز بين الحالتين يحتاج خبرة في القانون الضريبي وفي الممارسة العملية داخل المأموريات ولجان الطعن. وهدفنا دائمًا هو أفضل نتيجة إجمالية لعميلنا: أقل ضريبة مستحقة قانونًا، وأقل وقت وتكلفة، وأقل مخاطرة في السنوات التالية. وإذا انتهى الأمر إلى خلاف حقيقي، فنحن نكمل معك مسار الاعتراض والطعن حتى النهاية.
الفحص الضريبي اختبار لانضباط شركتك المالي، ونتيجته تتوقف على استعدادك وعلى من يمثلك. لا تواجهه وحدك، ودع فريق نور أبو زيد يجهز ملفك ويدافع عن أرقامك باحترافية، حتى تخرج منه بأقل فروق ممكنة وبملف ضريبي أقوى للسنوات القادمة.
احجز موعدك اليوم عبر الهاتف أو واتساب، وابدأ الاستعداد بخطوات واضحة.
فريقنا جاهز لمساعدتك الآن.
مقالات قد تهمك:
- الضريبة العقارية في مصر: من يدفعها وكيف تُحسب وكيف تطعن على التقدير؟
- ضريبة التصرفات العقارية: من يدفعها ومتى وكيف تتجنب الغرامات؟
- البطاقة الضريبية في مصر: استخراجها وتجديدها وتعديلها بدون تعطيل
- برنامج لعمل فاتورة إلكترونية: التسجيل في المنظومة والتوقيع الإلكتروني
- تأسيس شركة ذات مسؤولية محدودة في مصر: الخطوات والمستندات والتكلفة
الأسئلة الشائعة
ما هو الفحص الضريبي؟
إجراء تراجع فيه مصلحة الضرائب إقرارات الممول ودفاتره ومستنداته عن فترة محددة، للتأكد من صحتها وتحديد الضريبة المستحقة نهائيًا.
كيف يتم اختيار الشركات للفحص؟
تختار المصلحة الملفات وفق معايير وأسس تحددها، منها تحليل المخاطر ومؤشرات النشاط والبيانات المتاحة لديها.
ما المستندات المطلوبة في الفحص الضريبي؟
الدفاتر المحاسبية والقوائم المالية والإقرارات والفواتير وكشوف البنوك والعقود وكشوف المرتبات وسجلات المخزون والأصول.
هل يمكن أن يمثلني محاسب في الفحص؟
نعم، يحق للممول أن يمثله محاسب أو وكيل ضريبي يحضر الفحص ويقدم المستندات ويرد على الملاحظات.
ماذا أفعل إذا لم أوافق على نتيجة الفحص؟
يحق لك الاعتراض والطعن على النتيجة خلال المدة التي يحددها قانون الإجراءات الضريبية الموحد، أمام الجهات المختصة.
هل الدفاتر غير المنتظمة تؤدي إلى التقدير؟
قد تلجأ المصلحة إلى التقدير إذا كانت الدفاتر غير منتظمة أو غير مؤيدة بالمستندات، ولذلك فإن تنظيم الحسابات أهم استعداد للفحص.
احجز استشارتك قبل الفحص