مصلحة الضرائب على المبيعات: دليل ضريبة القيمة المضافة للشركات
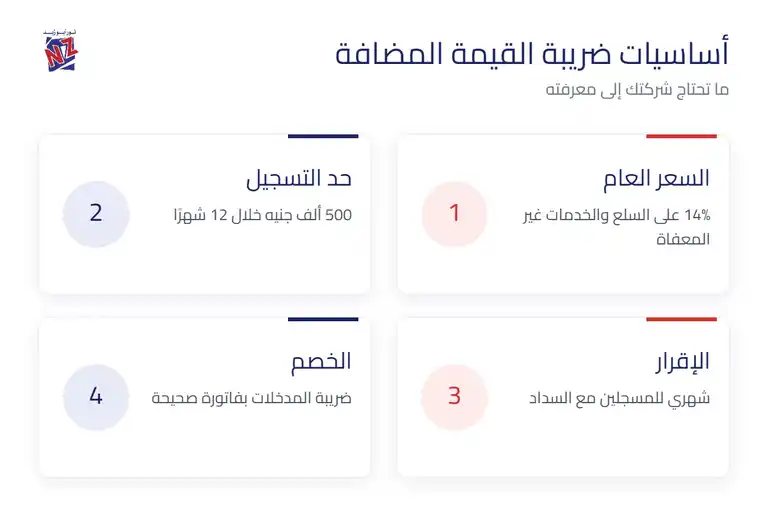
هل ما زالت هناك “مصلحة الضرائب على المبيعات” في مصر، وما الذي يجب أن تعرفه شركتك عن ضريبة القيمة المضافة؟ ضريبة المبيعات أُلغيت وحلت محلها ضريبة القيمة المضافة بموجب القانون رقم 67 لسنة 2016، وأصبحت إدارتها جزءًا من مصلحة الضرائب المصرية بعد دمج المصالح. والسعر العام للضريبة 14%، ويجب على الشركة التسجيل إذا بلغت مبيعاتها من السلع والخدمات الخاضعة 500 ألف جنيه خلال 12 شهرًا، ثم تقديم إقرار شهري وتحصيل الضريبة من عملائها وخصم ما دفعته على مشترياتها.
القيمة المضافة من أكثر الضرائب التي تقع فيها الشركات في أخطاء مكلفة، لأنها ضريبة شهرية تتراكم آثار أي خطأ فيها بسرعة. في هذا الدليل، ستتعرف على الانتقال من ضريبة المبيعات إلى القيمة المضافة، والنسبة والسلع المعفاة وحد التسجيل، وخطوات التسجيل والإقرار الشهري، والحالات الخاصة مثل المقاولات والاسترداد.
أهم الأرقام
- القانون: ضريبة القيمة المضافة رقم 67 لسنة 2016 ولائحته التنفيذية.
- السعر العام: 14%، مع ضريبة جدول على سلع وخدمات محددة، وقائمة سلع وخدمات معفاة.
- حد التسجيل الإلزامي: 500 ألف جنيه مبيعات خاضعة أو معفاة خلال 12 شهرًا.
- الإقرار: شهري للمسجلين، وربع سنوي لمن انضم إلى النظام المبسط وفق القانون 6 لسنة 2025.
آخر تحديث: نوفمبر 2026 — أعد هذا الدليل وراجعه فريق المحاسبين القانونيين والمستشارين الضريبيين في نور أبو زيد.
من ضريبة المبيعات إلى القيمة المضافة
ظلت ضريبة المبيعات مطبقة في مصر منذ عام 1991، وكان من أبرز عيوبها محدودية الخصم وتراكم الضريبة على بعض مراحل الإنتاج. ومع صدور قانون القيمة المضافة في سبتمبر 2016 تحولت مصر إلى نظام أوسع يفرض الضريبة على السلع والخدمات بشكل عام، ويسمح بخصم الضريبة المسددة على المدخلات بصورة أشمل.
قانون القيمة المضافة 67 لسنة 2016
يقوم القانون على فكرة بسيطة: كل مسجل في سلسلة التوريد يحصل الضريبة على مبيعاته (ضريبة المخرجات)، ويخصم منها الضريبة التي دفعها على مشترياته (ضريبة المدخلات)، ويورد الفرق فقط. وبهذا يتحمل المستهلك النهائي الضريبة فعليًا، بينما تؤدي الشركات دور المحصل. ومن هنا جاء الفرق الجوهري بين ضريبة المبيعات القديمة والقيمة المضافة، إذ تتسع الأخيرة لتشمل الخدمات وتسمح بخصم أوسع.
وبعد دمج مصلحتي الضرائب العامة والمبيعات، أصبحت إدارة القيمة المضافة تتم من خلال مصلحة الضرائب المصرية ومأمورياتها المختصة، رغم أن كثيرين ما زالوا يبحثون باسم “مصلحة الضرائب على المبيعات”.
ولتوضيح الفكرة بمثال: مصنع اشترى خامات بمبلغ 100,000 جنيه دفع عليها ضريبة 14,000 جنيه، ثم باع منتجاته بمبلغ 200,000 جنيه وحصل ضريبة 28,000 جنيه من عملائه. هنا يورد المصنع الفرق فقط، أي 14,000 جنيه، لأنه يخصم ما دفعه على المدخلات مما حصله على المخرجات. وبهذا تكون الضريبة التي وردها تعادل 14% من القيمة التي أضافها هو، وهي 100,000 جنيه.
نسبة الضريبة والسلع المعفاة
السعر العام للضريبة 14% على السلع والخدمات غير المعفاة. وإلى جانبه توجد ضريبة الجدول التي تفرض على سلع وخدمات محددة في جدول ملحق بالقانون، بعضها إضافة إلى القيمة المضافة وبعضها بدلًا منها. كما يتضمن القانون قائمة بالسلع والخدمات المعفاة، تشمل سلعًا غذائية أساسية، والخدمات الطبية، والخدمات التعليمية، وبعض الخدمات المالية، ووسائل النقل العام وغيرها. والتصدير يخضع لسعر صفر، أي لا تحصل عليه ضريبة مع حق خصم ضريبة المدخلات واستردادها.
| المعاملة | المعالجة |
|---|---|
| السلع والخدمات العامة | 14% |
| سلع وخدمات الجدول | ضريبة جدول حسب ما يحدده الجدول الملحق بالقانون |
| السلع والخدمات المعفاة | لا تحصل عليها ضريبة، ولا يخصم ما يقابلها من مدخلات |
| الصادرات | سعر صفر مع حق خصم ضريبة المدخلات |
والفرق بين السلعة المعفاة والسلعة الخاضعة بسعر صفر مهم جدًا عمليًا؛ فبائع السلعة المعفاة لا يحصل ضريبة على مبيعاته، لكنه أيضًا لا يستطيع خصم الضريبة التي دفعها على مشترياته، فتصبح جزءًا من تكلفته. أما المصدر الخاضع لسعر صفر فلا يحصل ضريبة على صادراته، لكنه يخصم ضريبة مدخلاته ويستردها، فلا تتحول إلى تكلفة. ولهذا فإن التصنيف الصحيح لكل منتج أو خدمة يؤثر مباشرة على الربحية.
الحد الأدنى للتسجيل
يلتزم بالتسجيل كل مورد سلعة أو مؤدي خدمة بلغت قيمة مبيعاته من السلع والخدمات الخاضعة والمعفاة 500 ألف جنيه خلال الاثني عشر شهرًا السابقة، ويتقدم بطلب التسجيل خلال المدة القانونية من تاريخ بلوغ الحد. وهناك فئات تلتزم بالتسجيل أيًا كان حجم مبيعاتها، مثل منتجي ومستوردي سلع الجدول. كما يجوز التسجيل اختياريًا لمن لم يبلغ الحد، وقد يكون ذلك مفيدًا إذا كان عملاؤك شركات تريد خصم الضريبة أو كانت لديك مدخلات كبيرة.
ويجب الانتباه إلى أن حد التسجيل يحسب على أساس المبيعات خلال أي اثني عشر شهرًا متتالية، وليس على أساس السنة المالية فقط، ولذلك قد يبلغ النشاط الحد في منتصف السنة. ومن مسؤولية صاحب النشاط متابعة مبيعاته والتقدم للتسجيل في الموعد، لأن التأخر قد يجعله مسؤولًا عن الضريبة عن الفترة التي كان يجب أن يسجل فيها.
ويجب على غير المسجل أيضًا أن ينتبه إلى أن بعض عملائه من الشركات قد يفضلون التعامل مع موردين مسجلين يستطيعون إصدار فواتير ضريبية تسمح لهم بخصم الضريبة، وهو ما قد يدفعه إلى التسجيل الاختياري لأسباب تجارية قبل أن يبلغ الحد القانوني.
التسجيل والإقرار الشهري
بعد التسجيل تصبح الشركة ملزمة بإصدار فواتير ضريبية، ومسك سجلات للمبيعات والمشتريات، وتقديم إقرار دوري حتى لو لم تكن لها مبيعات في الفترة.
التسجيل في القيمة المضافة
يتم التسجيل بتقديم طلب إلى مأمورية الضرائب المختصة أو إلكترونيًا حسب الخدمات المتاحة، مرفقًا به البطاقة الضريبية، والسجل التجاري، وعقد المقر، وإثبات الشخصية للممثل القانوني، وبيان بحجم المبيعات. وبعد قبول الطلب تحصل الشركة على شهادة تسجيل تحدد تاريخ بدء الالتزام. ويرتبط التسجيل في القيمة المضافة اليوم بالتسجيل في منظومة الفاتورة الإلكترونية، لأن الفواتير الضريبية تصدر من خلالها.
والتسجيل الاختياري قرار يحتاج إلى حساب؛ فالمسجل يلتزم بكل الإجراءات والإقرارات الشهرية، لكنه يستطيع خصم ضريبة مشترياته ويصبح أكثر قبولًا لدى الشركات التي تريد فواتير ضريبية. أما غير المسجل فتتحول الضريبة التي يدفعها على مشترياته إلى تكلفة. ولذلك يناسب التسجيل الاختياري غالبًا من يتعامل مع شركات أو لديه مدخلات كبيرة خاضعة للضريبة.
التزامات المسجل بعد التسجيل
- إصدار فواتير ضريبية إلكترونية عن كل عملية بيع خاضعة.
- إمساك سجلات للمبيعات والمشتريات والمخزون وفق القانون.
- تقديم الإقرار في موعده حتى لو لم تكن هناك مبيعات.
- سداد الضريبة المستحقة مع الإقرار.
- إخطار المصلحة بأي تغيير في البيانات أو النشاط.
- الاحتفاظ بالفواتير والمستندات طوال مدة التقادم.
تقديم إقرار القيمة المضافة
يقدم المسجل إقرار القيمة المضافة إلكترونيًا عن كل شهر خلال المدة المحددة قانونًا بعد انتهاء الشهر، ويتضمن الإقرار: المبيعات الخاضعة والمعفاة والصادرات، وضريبة المخرجات، والمشتريات وضريبة المدخلات القابلة للخصم، وصافي الضريبة المستحقة أو الرصيد الدائن المرحل. ويجب سداد الضريبة المستحقة مع الإقرار. أما المنضمون إلى النظام الضريبي المبسط وفق القانون 6 لسنة 2025 فيقدمون إقراراتهم أربع مرات في السنة بدل اثنتي عشرة مرة.
ومن أهم قواعد الخصم أن تكون ضريبة المدخلات مؤيدة بفاتورة ضريبية صحيحة صادرة من مسجل، وأن تكون المشتريات مرتبطة بالنشاط الخاضع. والفواتير غير المسجلة على منظومة الفاتورة الإلكترونية قد لا يقبل خصم ضريبتها.
ومن الأخطاء الشائعة في إقرارات القيمة المضافة: خصم ضريبة مدخلات على مشتريات غير مرتبطة بالنشاط مثل السيارات الخاصة، أو خصم ضريبة فواتير صادرة من موردين غير مسجلين، أو عدم إدراج الإشعارات الدائنة والمدينة، أو الخلط بين المبيعات المعفاة والخاضعة بسعر صفر. وكل خطأ من هذه الأخطاء قد يظهر عند الفحص كفروق ضريبية مع مقابل التأخير.
ويجب سداد الضريبة المستحقة مع تقديم الإقرار، لأن التأخر في السداد يترتب عليه مقابل تأخير يحتسب عن كل شهر، حتى لو قُدم الإقرار في موعده، وهو ما يزيد العبء على الشركة دون مبرر.
شهادة القيمة المضافة
شهادة التسجيل في القيمة المضافة مستند يطلبه العملاء والجهات الحكومية والمناقصات للتأكد من أن الشركة مسجلة ويحق لها تحصيل الضريبة. ويجب تحديث بياناتها عند تغير العنوان أو النشاط أو الشكل القانوني. وإذا توقف النشاط أو انخفضت المبيعات، فإلغاء التسجيل له إجراءات وشروط، ولا يتم تلقائيًا.
مثال عملي لإقرار شهري
شركة تجارية مسجلة باعت خلال الشهر بضائع خاضعة بقيمة 500,000 جنيه، فحصلت ضريبة 70,000 جنيه. واشترت خلال الشهر نفسه بضائع ومستلزمات مرتبطة بالنشاط بقيمة 300,000 جنيه بفواتير ضريبية صحيحة، ودفعت عليها ضريبة 42,000 جنيه. تكون الضريبة المستحقة في الإقرار 70,000 – 42,000 = 28,000 جنيه تسدد مع الإقرار. وإذا كانت ضريبة المدخلات أكبر من المخرجات في شهر ما، يُرحل الفرق رصيدًا دائنًا يخصم في الأشهر التالية، ولا يسترد نقدًا إلا في الحالات التي يجيزها القانون.
حالات خاصة
القيمة المضافة على المقاولات
تحظى أعمال المقاولات بمعاملة خاصة في قانون القيمة المضافة، إذ وردت ضمن الجدول الملحق بالقانون بسعر خاص يختلف عن السعر العام، مع قواعد مختلفة في خصم ضريبة المدخلات. كما تختلف المعاملة بين أعمال المقاولات وتوريد المواد ومقاولات الباطن. ولأن عقود المقاولات طويلة وتتضمن مستخلصات على فترات، فإن توقيت استحقاق الضريبة وطريقة إصدار الفواتير تحتاج إلى عناية خاصة. وتطلب الجهات الحكومية عادة ما يثبت تسجيل المقاول وسداد الضريبة قبل صرف المستخلصات.
ويحتاج المقاول إلى نظام محاسبي يتابع كل مشروع على حدة: قيمة العقد، والمستخلصات المصدرة، والمبالغ المحصلة، والضريبة المستحقة على كل مستخلص، والتأمينات المحتجزة لدى المالك. وغياب هذا التنظيم يؤدي إلى فروق بين ما أقره المقاول وما تظهره بيانات الجهات المتعاقدة معه، خاصة الجهات الحكومية التي تورد بيانات مدفوعاتها للمصلحة.
استرداد الضريبة
يحق للمسجل استرداد الضريبة في حالات حددها القانون، أبرزها: المصدرون الذين تتراكم لديهم أرصدة دائنة بسبب خضوع صادراتهم لسعر صفر، والضريبة المسددة على الآلات والمعدات في حالات معينة، والضريبة المسددة بالخطأ أو بالزيادة. ويُقدم طلب الاسترداد بالنموذج المعد لذلك مع المستندات المؤيدة، وتفحصه المصلحة قبل الصرف. ويتأخر الاسترداد غالبًا إذا كانت الفواتير أو السجلات غير منتظمة، ولهذا فإن ملفًا محاسبيًا مرتبًا يختصر الوقت كثيرًا.
ولتسريع الاسترداد، احرص على أن تكون كل فواتير المشتريات مسجلة على منظومة الفاتورة الإلكترونية، وأن تكون مستندات التصدير، مثل الشهادات الجمركية ومستندات الشحن والتحصيل البنكي، مكتملة ومطابقة للفواتير. كما يجب أن تكون الإقرارات الشهرية مقدمة كلها دون متأخرات، لأن أي إقرار متأخر قد يوقف دراسة طلب الاسترداد.
ويتأثر قرار الاسترداد بمدى اتساق ملف الشركة؛ فالمصلحة تراجع عادة الإقرارات السابقة والفواتير المرتبطة والمستندات الجمركية والبنكية، وقد تجري فحصًا قبل الصرف. لذلك فإن الشركة المصدرة تحتاج إلى نظام محاسبي يتابع رصيدها الدائن ومستنداته باستمرار، حتى تتقدم بطلبات الاسترداد بشكل منتظم ولا يتجمد جزء من سيولتها لفترات طويلة.
إدارة ملف القيمة المضافة مع نور أبو زيد
يتولى فريق نور أبو زيد التسجيل في القيمة المضافة، وإعداد الإقرارات الشهرية وتقديمها، ومطابقة الفواتير الإلكترونية مع الدفاتر، وإعداد طلبات الاسترداد، والتمثيل أمام المأمورية في الفحص. تعرف على الاستشارات الضريبية للشركات أو اقرأ دليل الفاتورة الإلكترونية.
علاقة القيمة المضافة بالنظام الضريبي المبسط
أتاح القانون رقم 6 لسنة 2025 للأنشطة التي لا يتجاوز حجم أعمالها 20 مليون جنيه سنويًا الانضمام إلى نظام ضريبي مبسط، ومن مزاياه تقديم إقرارات القيمة المضافة أربع مرات سنويًا بدل اثنتي عشرة مرة، ما يخفف العبء الإداري كثيرًا على المشروعات الصغيرة. لكن الانضمام لا يلغي الالتزام بالتسجيل وإصدار الفواتير الإلكترونية وسداد الضريبة، ويحتاج إلى دراسة لمدى انطباقه على النشاط ومقارنة أثره قبل التقدم.
وفي جميع الأحوال، فإن إدارة ملف القيمة المضافة بشكل منتظم شهرًا بشهر هي ما يحمي الشركة من تراكم الفروق؛ فمطابقة الفواتير والإقرار كل شهر تكشف الأخطاء وهي صغيرة، بينما يحول تأجيلها إلى نهاية السنة أو إلى موعد الفحص إلى عبء كبير يصعب تتبع أسبابه.
ولهذا نقدم لعملائنا مراجعة شهرية مختصرة لإقرار القيمة المضافة قبل تقديمه، تشمل مطابقة المبيعات مع الفواتير الإلكترونية، والتحقق من صحة خصم ضريبة المدخلات، ومتابعة الرصيد الدائن وإمكانات استرداده.
الأسئلة الشائعة
ما هي ضريبة القيمة المضافة؟
ضريبة غير مباشرة على استهلاك السلع والخدمات، تحصل في كل مرحلة من مراحل التوريد على القيمة المضافة فيها فقط، من خلال خصم ضريبة المدخلات من ضريبة المخرجات، ويتحملها المستهلك النهائي.
كيف أقدم إقرار القيمة المضافة إلكترونيًا؟
ادخل على بوابة الإقرارات الإلكترونية لمصلحة الضرائب بحسابك، واختر إقرار القيمة المضافة عن الشهر، وأدخل المبيعات والمشتريات والضريبة، وراجع الصافي ثم أرسل الإقرار وسدد الضريبة المستحقة.
ما الفرق بين ضريبة المبيعات وضريبة القيمة المضافة؟
ضريبة المبيعات كانت تركز على السلع وبعض الخدمات بخصم محدود، أما القيمة المضافة فتشمل السلع والخدمات بشكل عام وتسمح بخصم أوسع لضريبة المدخلات، وقد حلت محل ضريبة المبيعات منذ 2016.
كم نسبة ضريبة القيمة المضافة في مصر؟
السعر العام 14%، مع ضريبة جدول على سلع وخدمات محددة، وإعفاءات لسلع وخدمات أساسية، وسعر صفر على الصادرات.
ما شروط التسجيل في القيمة المضافة؟
بلوغ مبيعات السلع والخدمات الخاضعة والمعفاة 500 ألف جنيه خلال 12 شهرًا، أو التعامل في سلع الجدول، مع تقديم البطاقة الضريبية والسجل التجاري وعقد المقر وطلب التسجيل.
كيف أسترد ضريبة القيمة المضافة؟
تقدم طلب استرداد بالنموذج المعد لذلك مرفقًا به الفواتير والمستندات المؤيدة، في الحالات التي يجيزها القانون مثل التصدير أو السداد بالزيادة، وتفحصه المصلحة قبل الرد.